블로그

  • 미국 중간선거 결과 2026, 선물은 출렁였지만 한국 관세는?

    미국 중간선거 결과 2026, 선물은 출렁였지만 한국 관세는?

    민주당이 양원 다수라는 보도, 어디까지 확정일까

    민주당이 하원과 상원 모두 다수당이 됐다는 보도가 나왔지만, 숫자는 11월 4일 기준 잠정치예요. 한국 관세는 선거 전 전문가들이 “큰 변화 없을 것”이라고 본 쪽이에요. 다만 선거 결과를 반영한 분석은 아직 확인하지 못했어요.

    하원은 AP가 11월 4일 새벽 민주당을 다수당으로 호출했다고 Time 라이브블로그가 전했어요. CNN·NBC는 11월 3일 밤에 먼저 예측했어요. CNBC 선거데스크는 민주당이 최소 245석으로 과반선인 218석을 넘었다고 표시했는데, 최종 집계는 아니에요.

    상원도 AP가 민주당 다수로 호출했다고 해요. 그런데 의석 숫자는 매체마다 달라요. Time은 자정 무렵 민주 51·공화 39(10곳 호출 전)로, Yahoo는 AP 트래커 기준 민주 54·공화 44로 전했어요. CNBC는 부통령 캐스팅보트 때문에 51석이 과반이라며 최소 51석으로 표기했어요.

    미시시피와 알래스카 두 곳은 미확정이에요. 미시시피는 민주 후보가 공화 현역을 43표 차로 앞선 상태(NYT 인용, 95% 이상 개표)예요. 알래스카는 공화 Sullivan 48.7%, 민주 Peltola 47.5%로 약 2/3를 개표했고, 선호순위 집계는 선거 약 2주 뒤라서 시간이 더 걸려요. 모두 11월 4일 기준이에요.
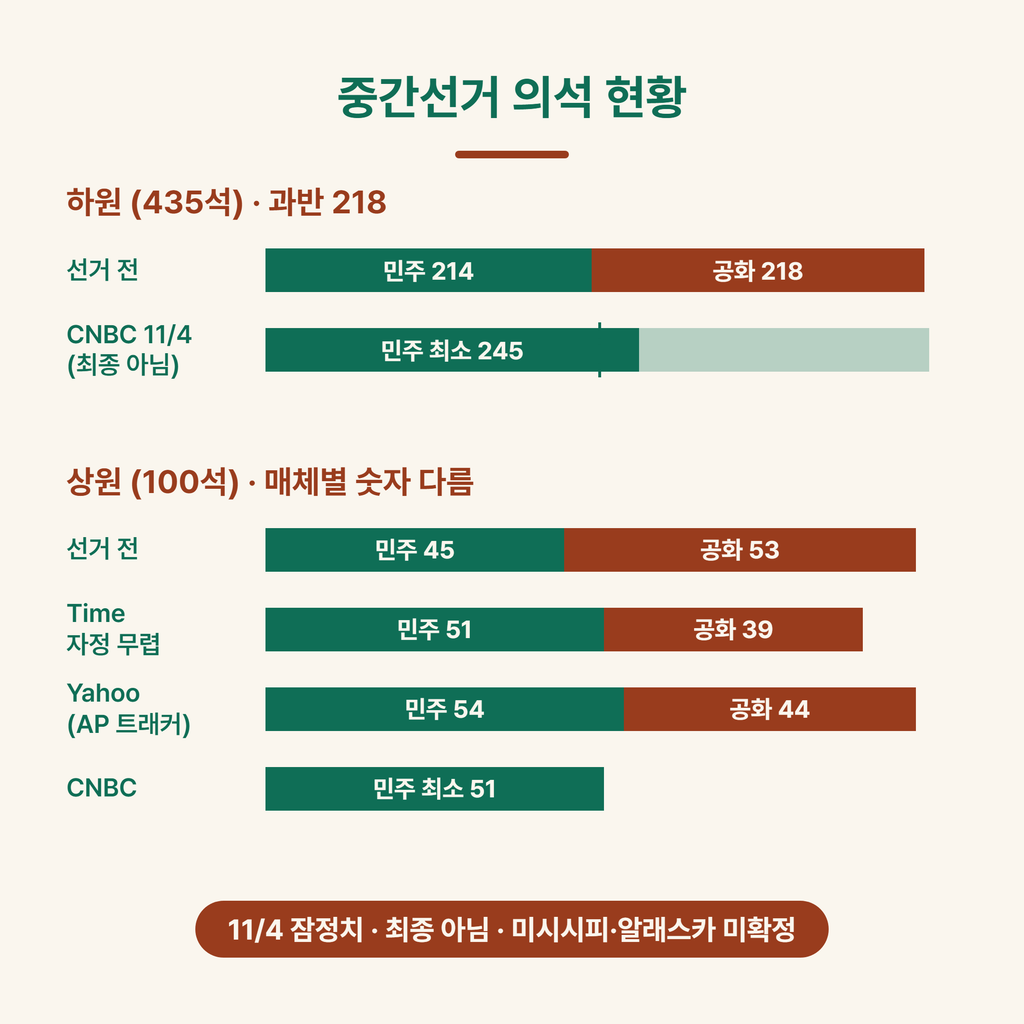
    이번 선거에서는 하원 435석 전원과 상원 35석, 주지사 36곳을 뽑았어요. 텍사스 상원에서 민주당이 이긴 건 1988년 이후 처음이라는 보도도 있었어요. 하원에서 대통령 당이 의석을 잃는 건 흔한 일이라, CFR 집계로 최근 41번 중 37번이 그랬어요. 최근 5번 평균은 31석 손실이에요.

    트럼프 대통령은 Time 보도 기준 “(민주당이) 잘했다”, “나에 대한 타격으로 보지 않는다”고 말했어요. Truth Social에는 “I wasn’t on the Ballot and if I was, we would have won IN A LANDSLIDE!”라고 올렸어요. 민주당 다수가 되면 일부 입법을 막고 행정부 조사에 나설 수 있다고 AP·AFP는 전했어요.

    선거 밤 시장 수치, 정규장 마감이 아니에요

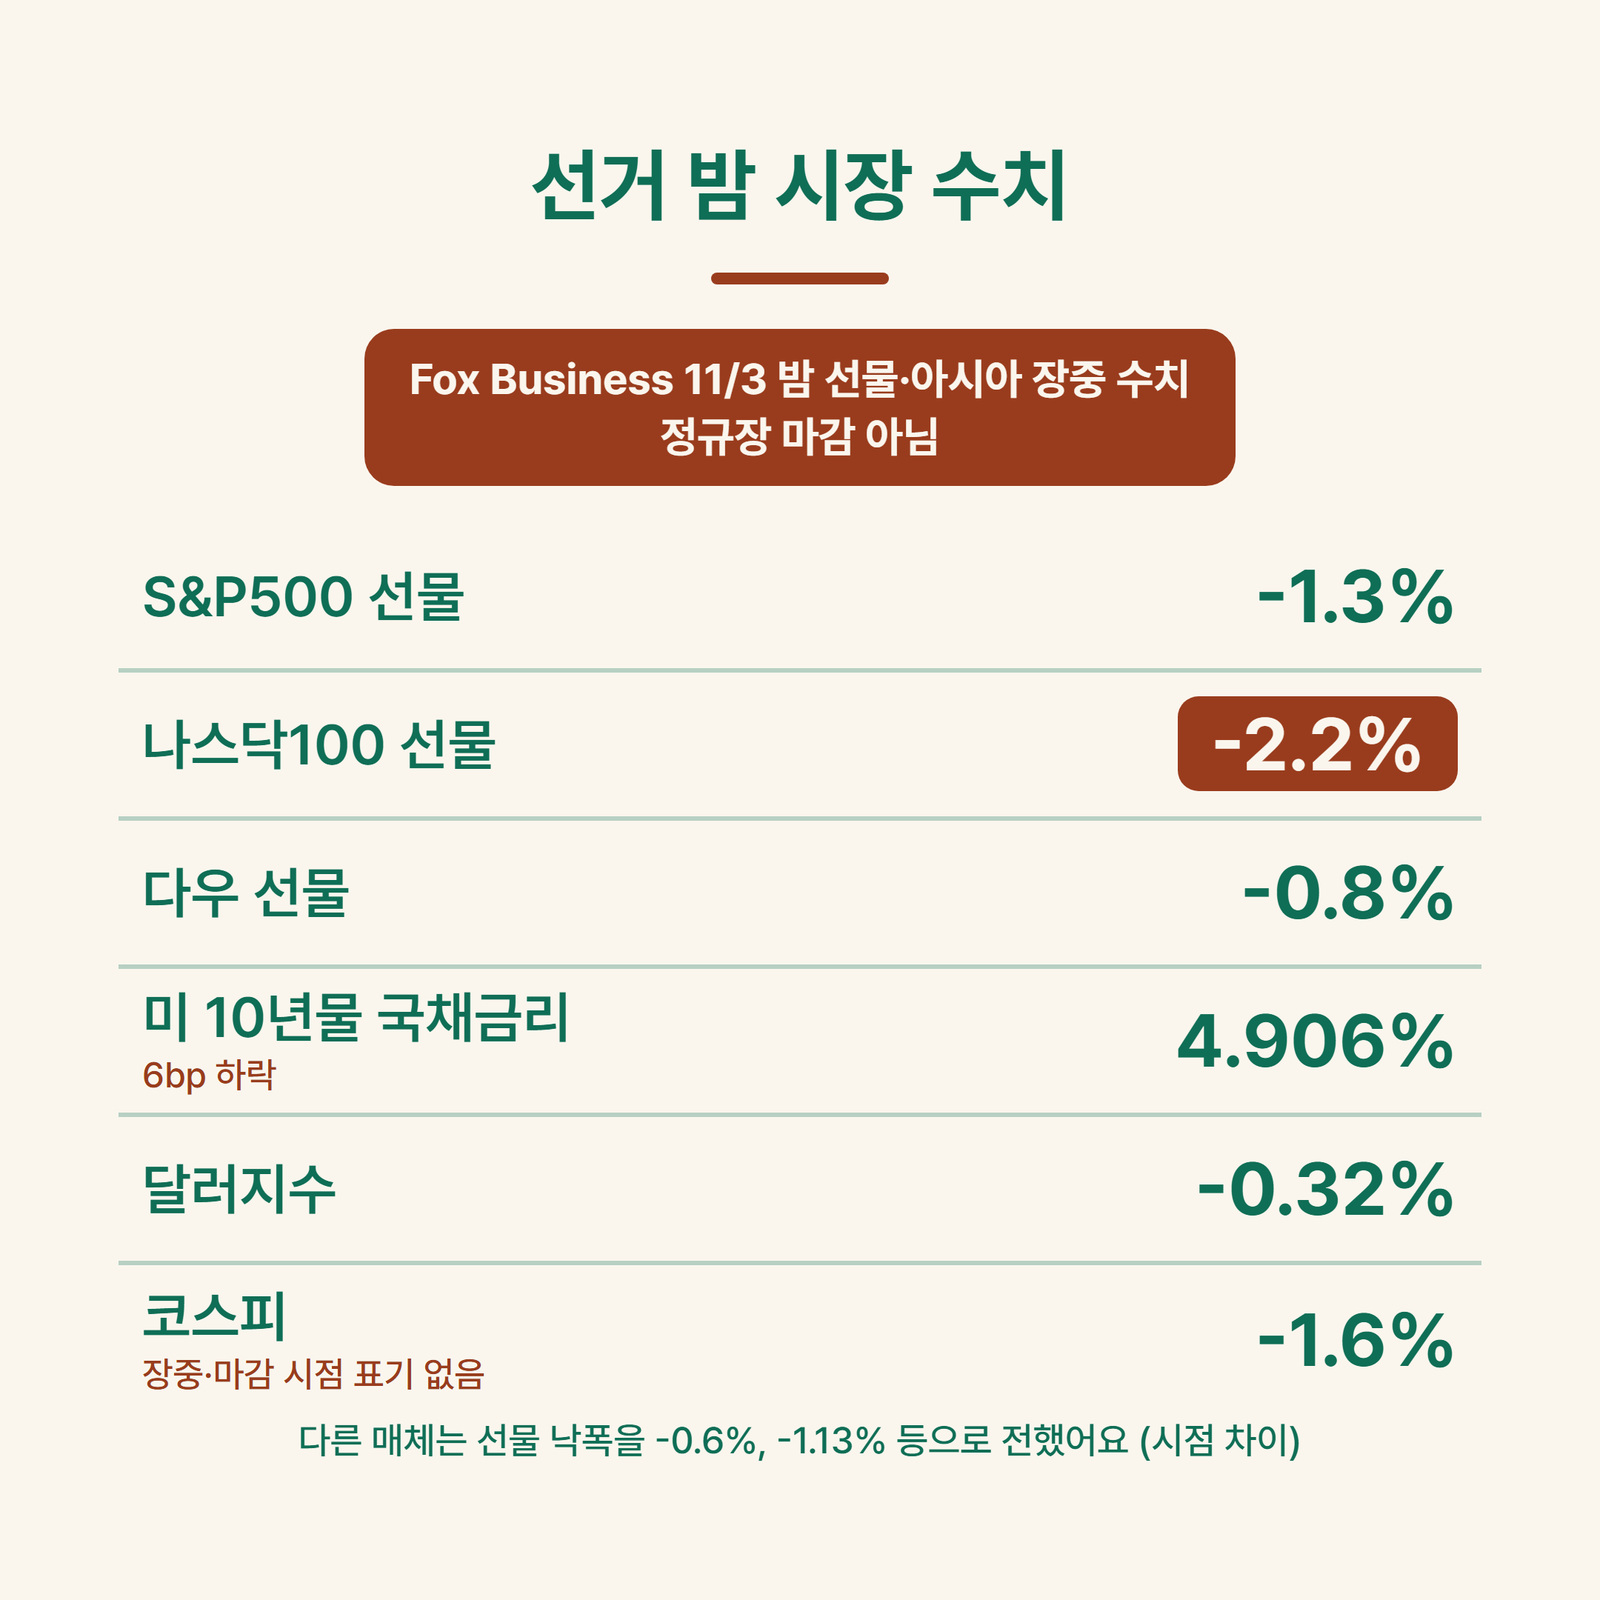
    시장 수치는 Fox Business가 11월 3일 밤 전한 선물과 아시아 시장 수치예요. 정규장 마감이 아니라서 지금 시점의 종가로 읽으면 안 돼요. 다른 매체는 같은 선물 낙폭을 -0.6%, -1.13%처럼 시점에 따라 다르게 전했어요.

    항목 변동 (Fox Business 11/3 밤)
    S&P500 선물 -1.3%
    나스닥100 선물 -2.2%
    다우 선물 -0.8%
    미 10년물 국채금리 6bp 하락, 4.906%
    달러지수 -0.32%
    코스피 (시점 표기 없음) -1.6%

    Fox Business는 AI·빅테크 규제 우려와 세금·지출·국방·헬스 영향 점검을 하락 배경으로 거론했어요. 11월 4일 정규장 마감 수치는 이 글에 넣지 않았어요. 개인적으로는 선물 낙폭보다 마감 수치를 확인한 뒤에 판단하는 게 안전하다고 봐요.

    과거 통계도 하나 있어요. CNBC는 1980년대 초 이후 모든 중간선거에서 S&P500이 1년 뒤 올랐다고 짚었어요. 지난 패턴일 뿐 앞으로를 보장하지는 않아요.
    한국 관세는 달라질까 – 선거 전 전망과 현재 상황

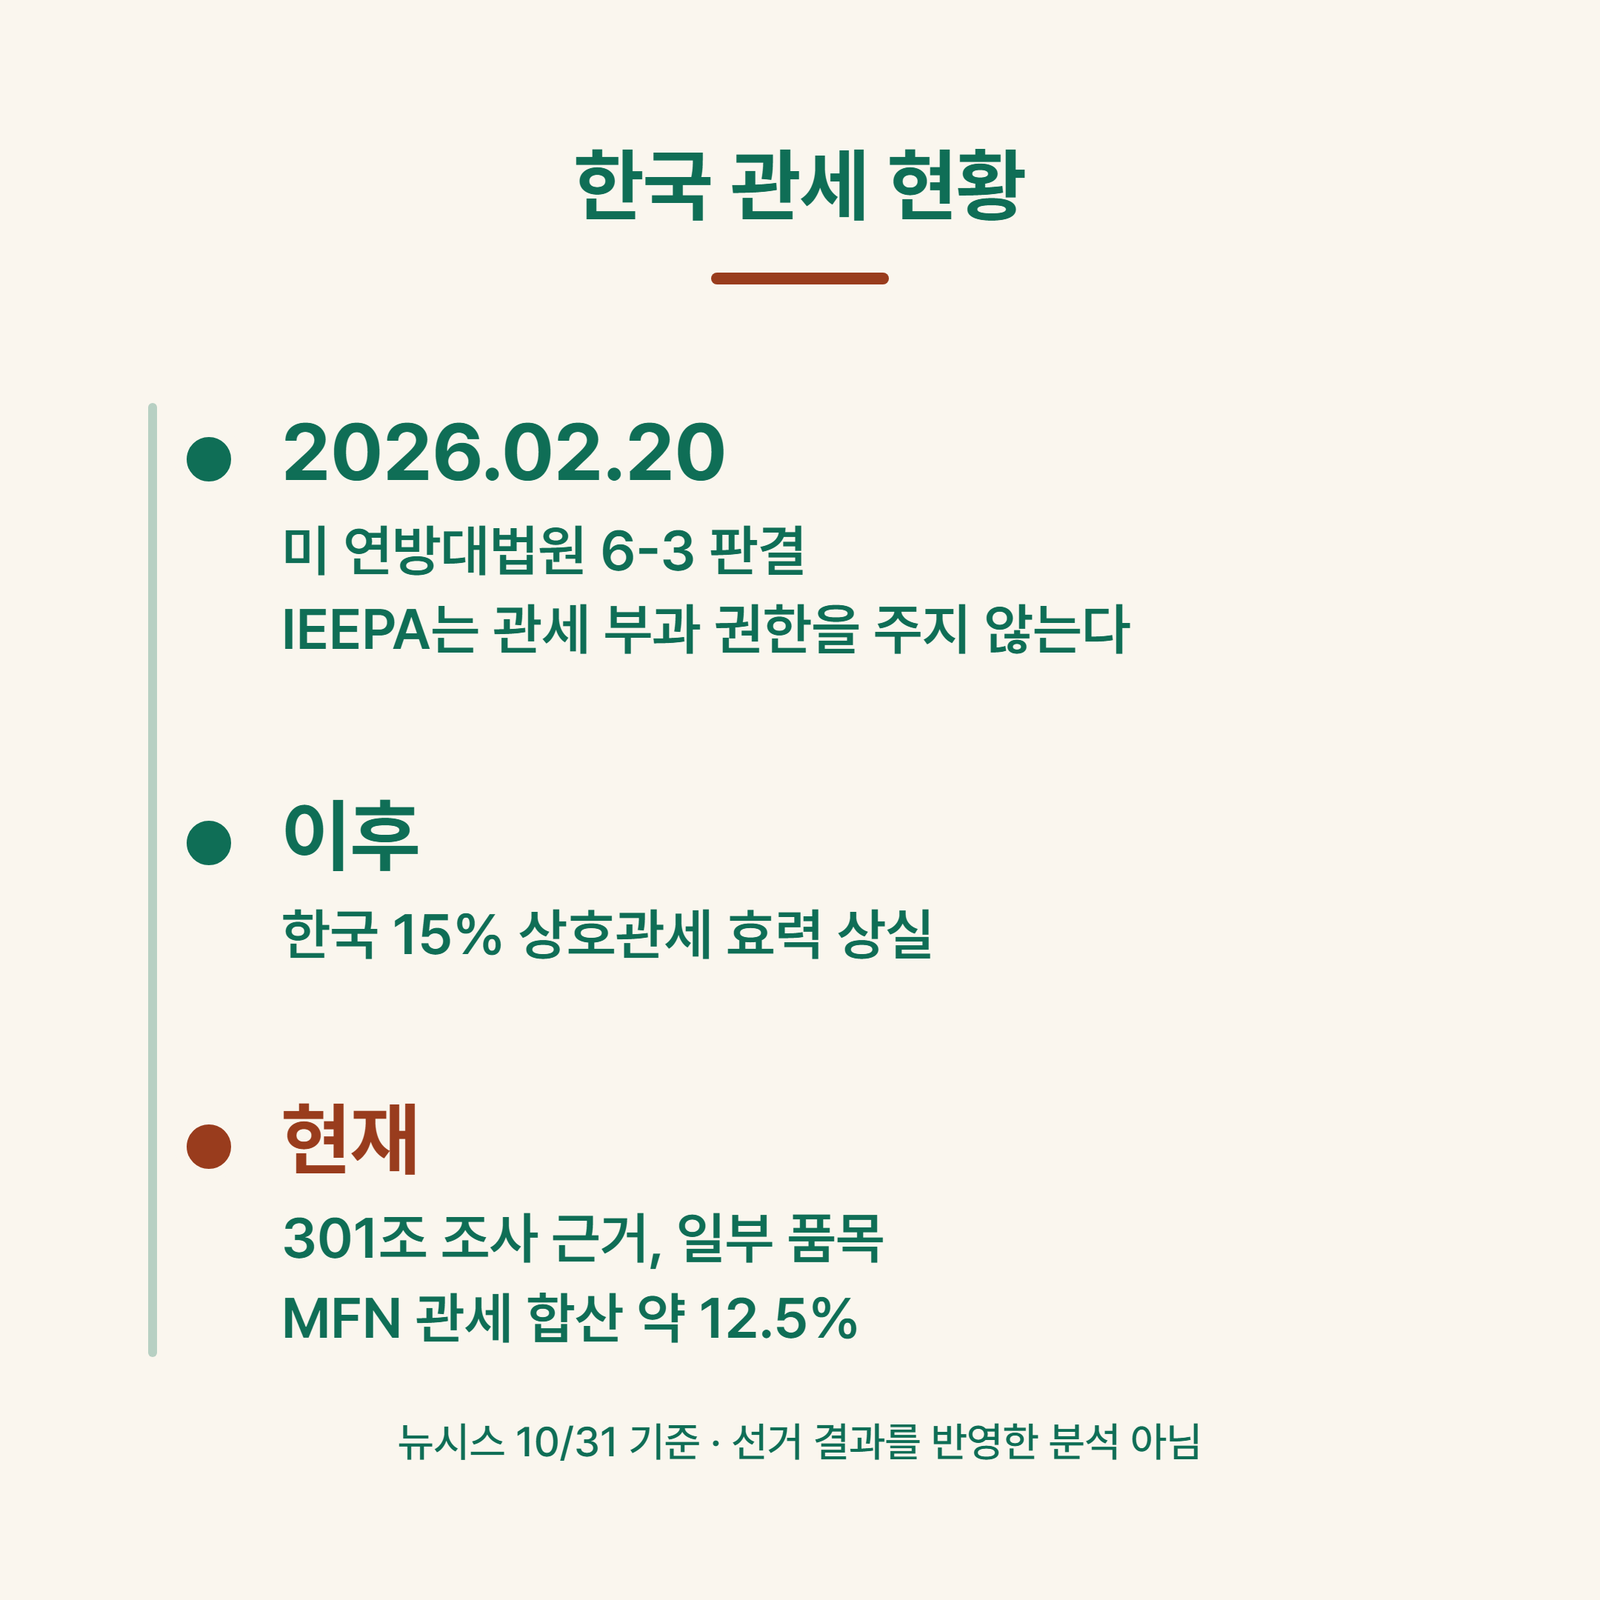
    선거 전 전문가들은 민주당이 다수여도 관세에는 큰 변화가 없을 것으로 봤어요. 관세가 행정명령에서 나온다는 이유였어요. 10월 31일 보도된 선거 전 의견이고, 선거 결과를 반영한 사후 분석은 아직 확인하지 못했어요.

    현재 상황은 이래요. 2026년 2월 20일 미국 연방대법원은 IEEPA가 대통령에게 관세 부과 권한을 주지 않는다고 6-3으로 판결했어요(Thomson Reuters 무역 인사이트 기준). 철강·알루미늄·자동차 부품 232조 관세는 영향이 없었어요.

    한국은 15% 상호관세가 효력을 잃은 뒤 301조 조사에 근거해 일부 품목에 MFN 관세와 합산 약 12.5%가 부과되는 중이라고 뉴시스가 10월 31일 전했어요. 3,500억 달러 규모 대미 전략투자 MOU도 같은 보도에 나와요. 자세한 적용 품목은 관세청 등 공식 안내에서 확인하세요.
    여기까지 요약

    핵심은 민주당 다수 보도와 아직 안 정해진 상원, 그리고 선물 수치의 한계예요.

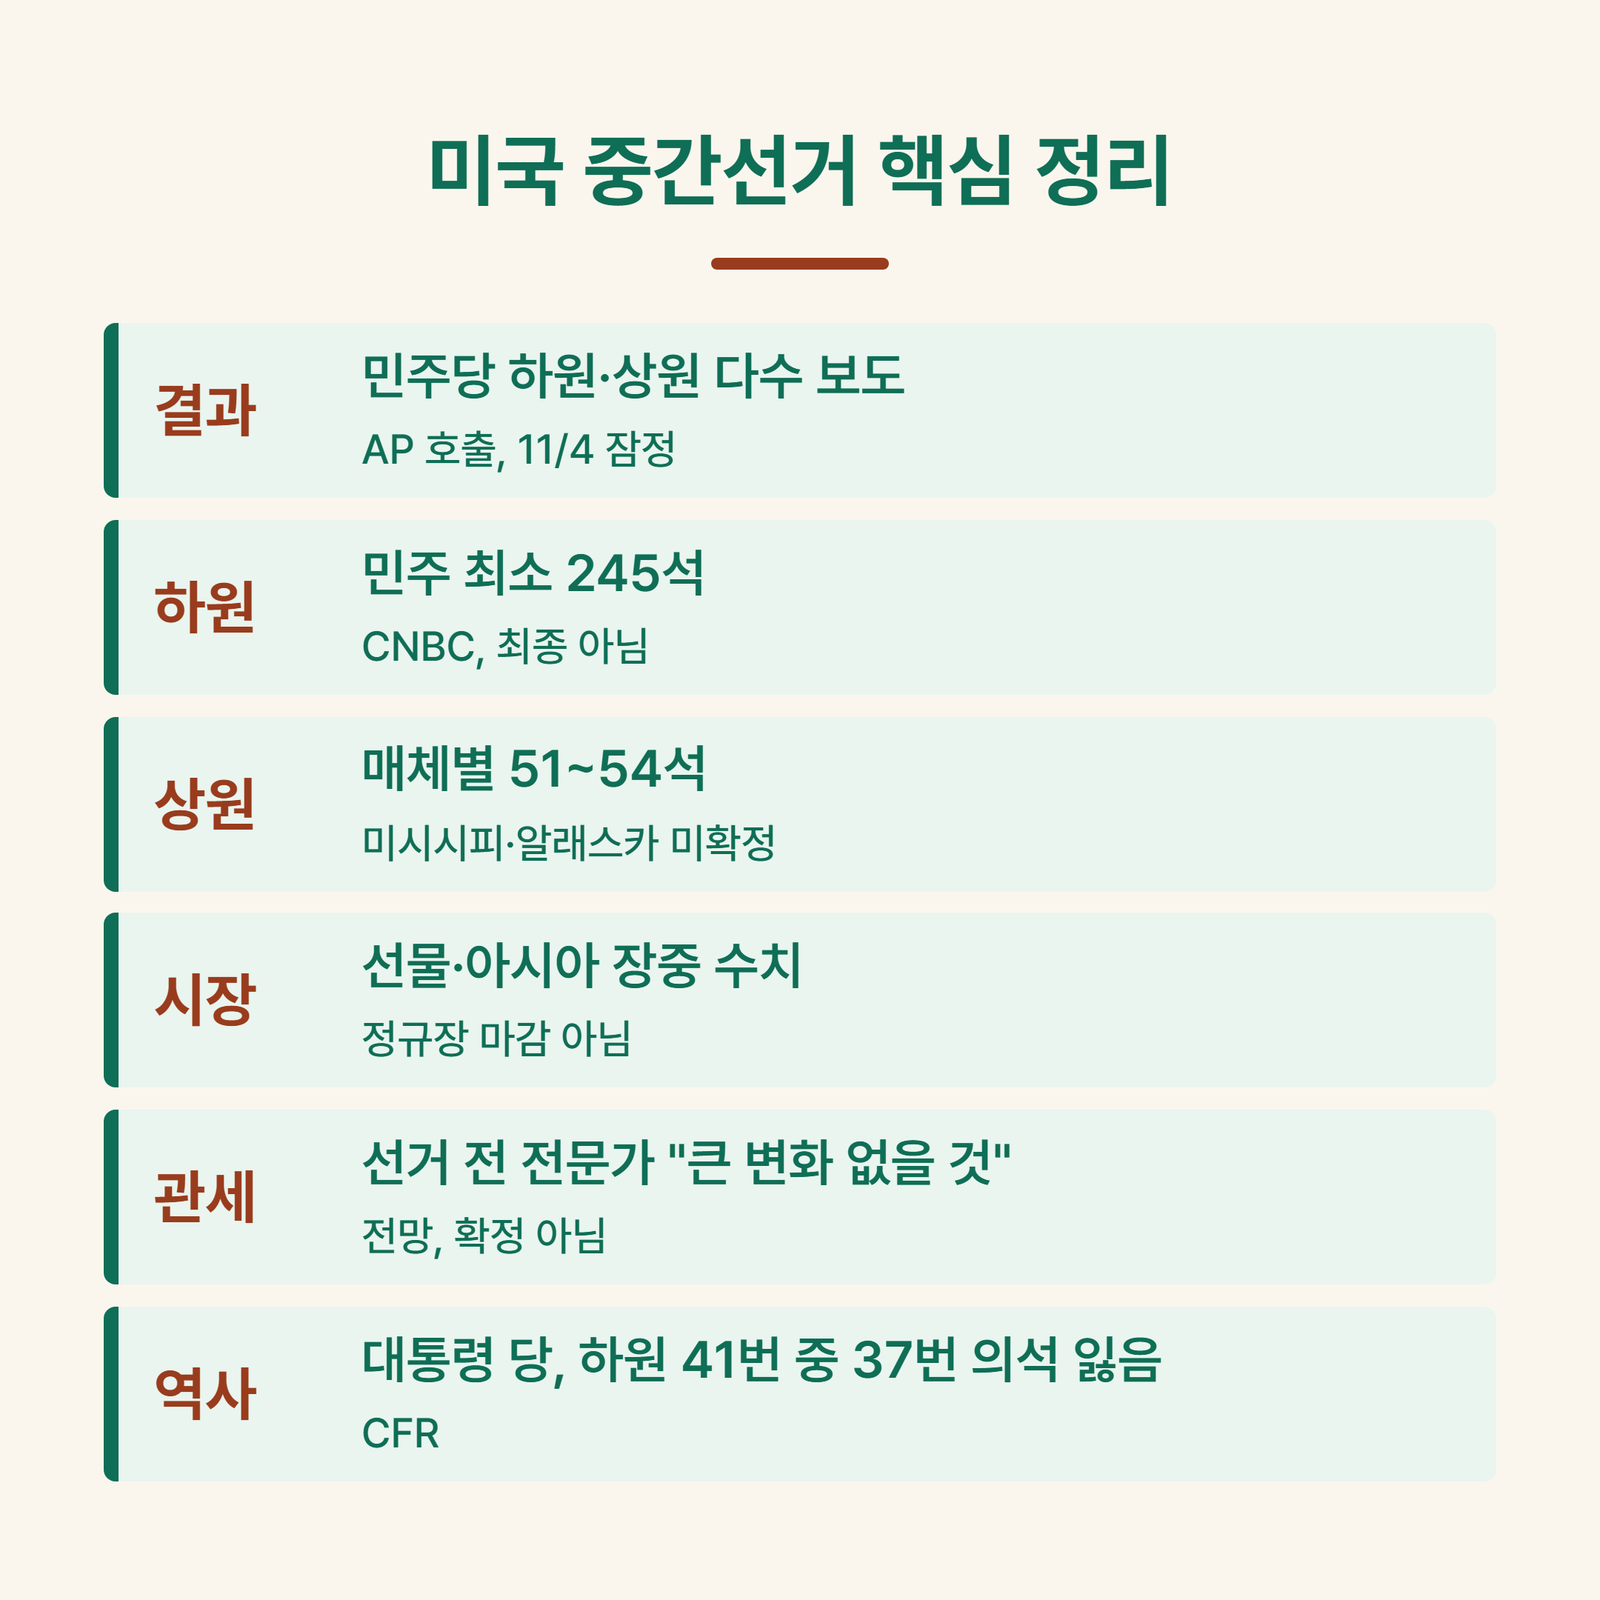
    • 결과: 민주당 하원·상원 다수 보도 (AP 호출, 11/4 잠정)
    • 하원: 민주 최소 245석 (CNBC, 최종 아님)
    • 상원: 매체별 51~54석, 미시시피·알래스카 미확정
    • 시장: 선물·아시아 장중 수치, 정규장 마감 아님
    • 관세: 선거 전 전문가 “큰 변화 없을 것” (전망)
    • 역사: 하원에서 대통령 당이 41번 중 37번 의석 잃음 (CFR)

    속보가 더 나오면 볼 것

    먼저 미시시피·알래스카 개표가 끝나 상원 최종 의석이 확정됐는지 보세요. 다음으로 11월 4일 정규장 마감 수치가 선물 낙폭과 얼마나 다른지 비교해 보세요. 선거 결과를 반영한 관세 분석이 나오는지도 함께 보면 좋아요.

    이 글의 숫자는 모두 11월 4일 보도 기준이라 달라질 수 있어요. AP와 각 방송사의 공식 집계로 한 번 더 확인하는 편이 안전해요.

    참고 출처
    Time, 2026 midterm elections live results (2026-11-04 갱신) https://time.com/article/2026/11/03/midterm-elections-2026-key-races-live-results-polls-latest-news-updates/
    CNBC, Midterm elections 2026 live updates (2026-11-04 갱신) https://www.cnbc.com/2026/11/03/midterm-elections-2026-live-updates.html
    Fox Business, US stock futures tumble as Democrats score key midterm election wins (2026-11-03) https://www.foxbusiness.com/markets/us-stock-futures-tumble-democrats-score-key-midterm-election-wins
    CFR, Five Things to Know About the Midterms (2026-10-13) https://www.cfr.org/articles/five-things-to-know-about-the-midterms
    파이낸셜뉴스(뉴시스), 미 중간선거 한국 영향 (2026-10-31) https://www.fnnews.com/news/202610310701288199
  • 2026 연말정산 미리보기 10월 28일 개통, 환급금 얼마나 받을까? 달라진 공제 4가지

    12월 18일은 정산 마감이 아니라 미리보기 종료일이에요

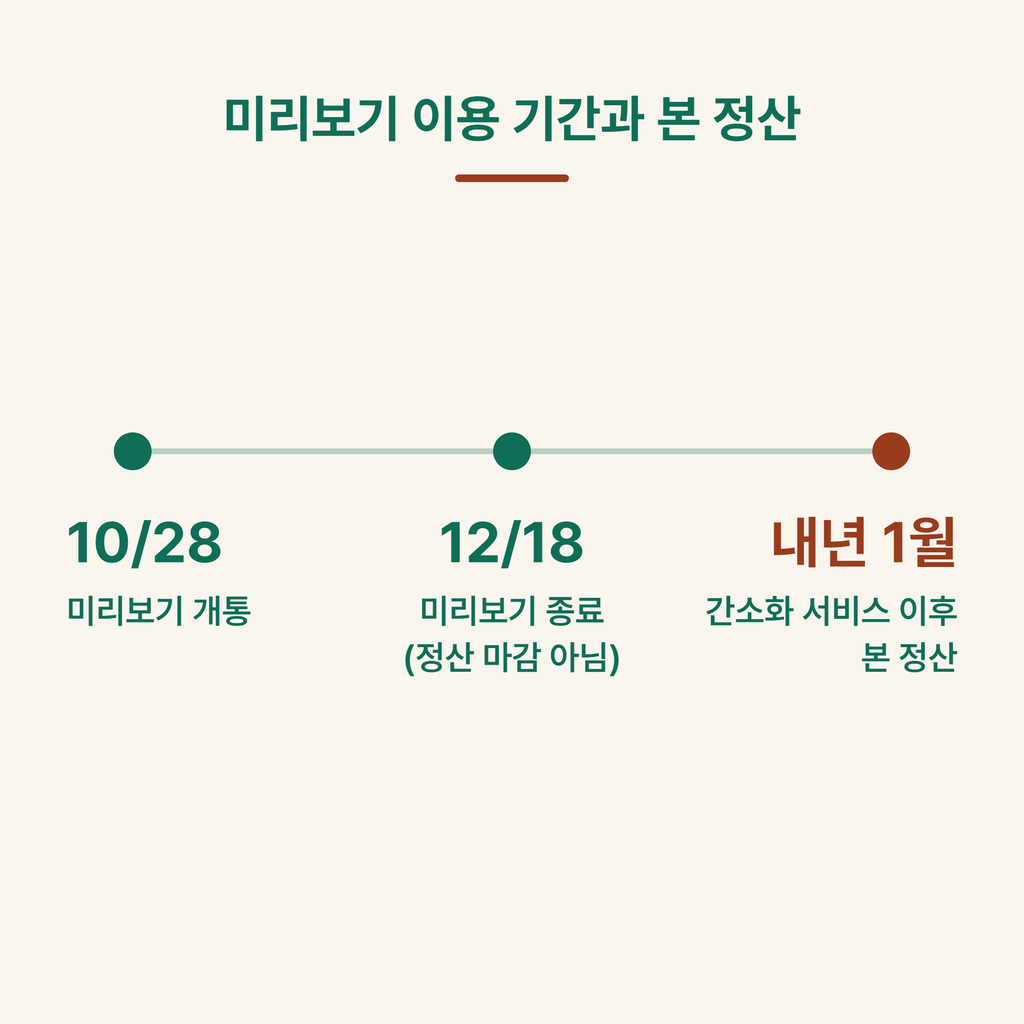
    환급금이 얼마일지는 사람마다 달라서, 예상 총급여와 지출을 넣어 직접 계산해봐야 해요. 연말정산 미리보기는 10월 28일에 열렸고 12월 18일까지 쓸 수 있어요. 이 날짜는 연말정산 마감일이 아니라 서비스 이용 종료일이에요. 실제 정산은 내년 1월 간소화 서비스 이후에 진행돼요.

    보도에 따르면 이 서비스는 국세청이 운영해요. 국세청 공지 원문은 확인하지 못해서 더데일리이코노미와 한국세정신문 보도를 기준으로 정리했어요. 접속은 홈택스에 로그인한 뒤 연말정산 미리보기로 들어가면 되고, 메뉴가 안 보이면 검색창을 쓰세요.

    미리보기가 계산해주는 것과 믿으면 안 되는 것

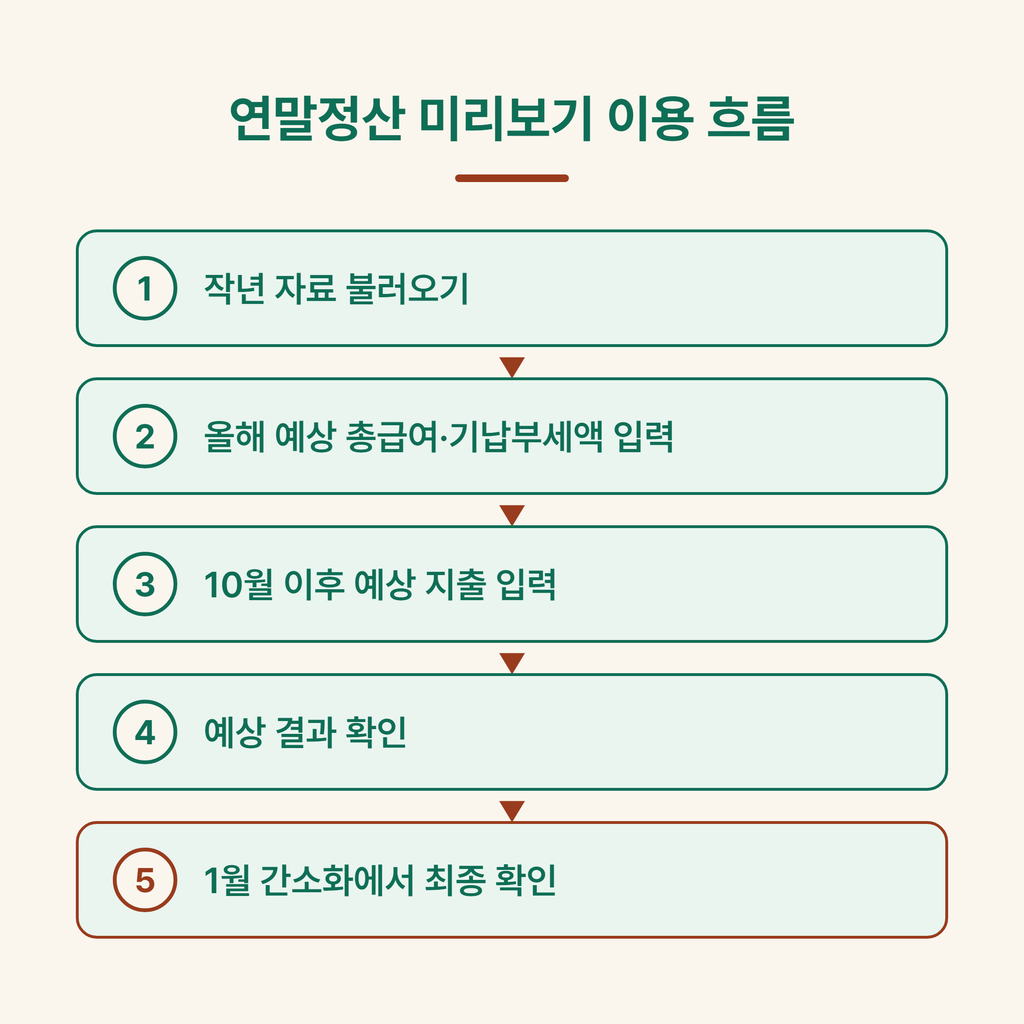
    미리보기는 작년(2025년 귀속) 자료를 불러온 뒤 올해 값을 직접 넣어 계산해요. 입력하는 건 올해 예상 총급여와 기납부세액이에요. 1~9월 카드 사용액을 확인하고 10월 이후 예상 지출도 넣을 수 있어요.

    주택자금, 보험료, 의료비, 교육비 같은 공제 항목을 고쳐서 다시 계산할 수도 있어요. 최근 3년 공제금액과 세액 변동 추이도 함께 보여줘요.

    다만 결과는 확정 환급액이 아니에요. 실제 급여와 지출에 따라 달라지고, 일부 카드 사용 내역은 미리보기에서 빠질 수 있어요. 빠진 내역은 1월 간소화 서비스에서 확인돼요. 성년 자녀 자료는 별도로 자료 제공 동의가 필요해요.

    개인적으로는 이 서비스의 쓸모가 환급액 숫자보다 10월 이후 지출을 바꿔볼 수 있다는 점에 있다고 봐요. 결제수단별 공제율이 달라서 남은 두 달의 결제 방식에 따라 결과가 달라질 수 있기 때문이에요.

    2026년 귀속부터 달라진 공제 네 가지

    달라진 공제 중 두 기사에서 공통으로 확인된 항목만 요약해요.

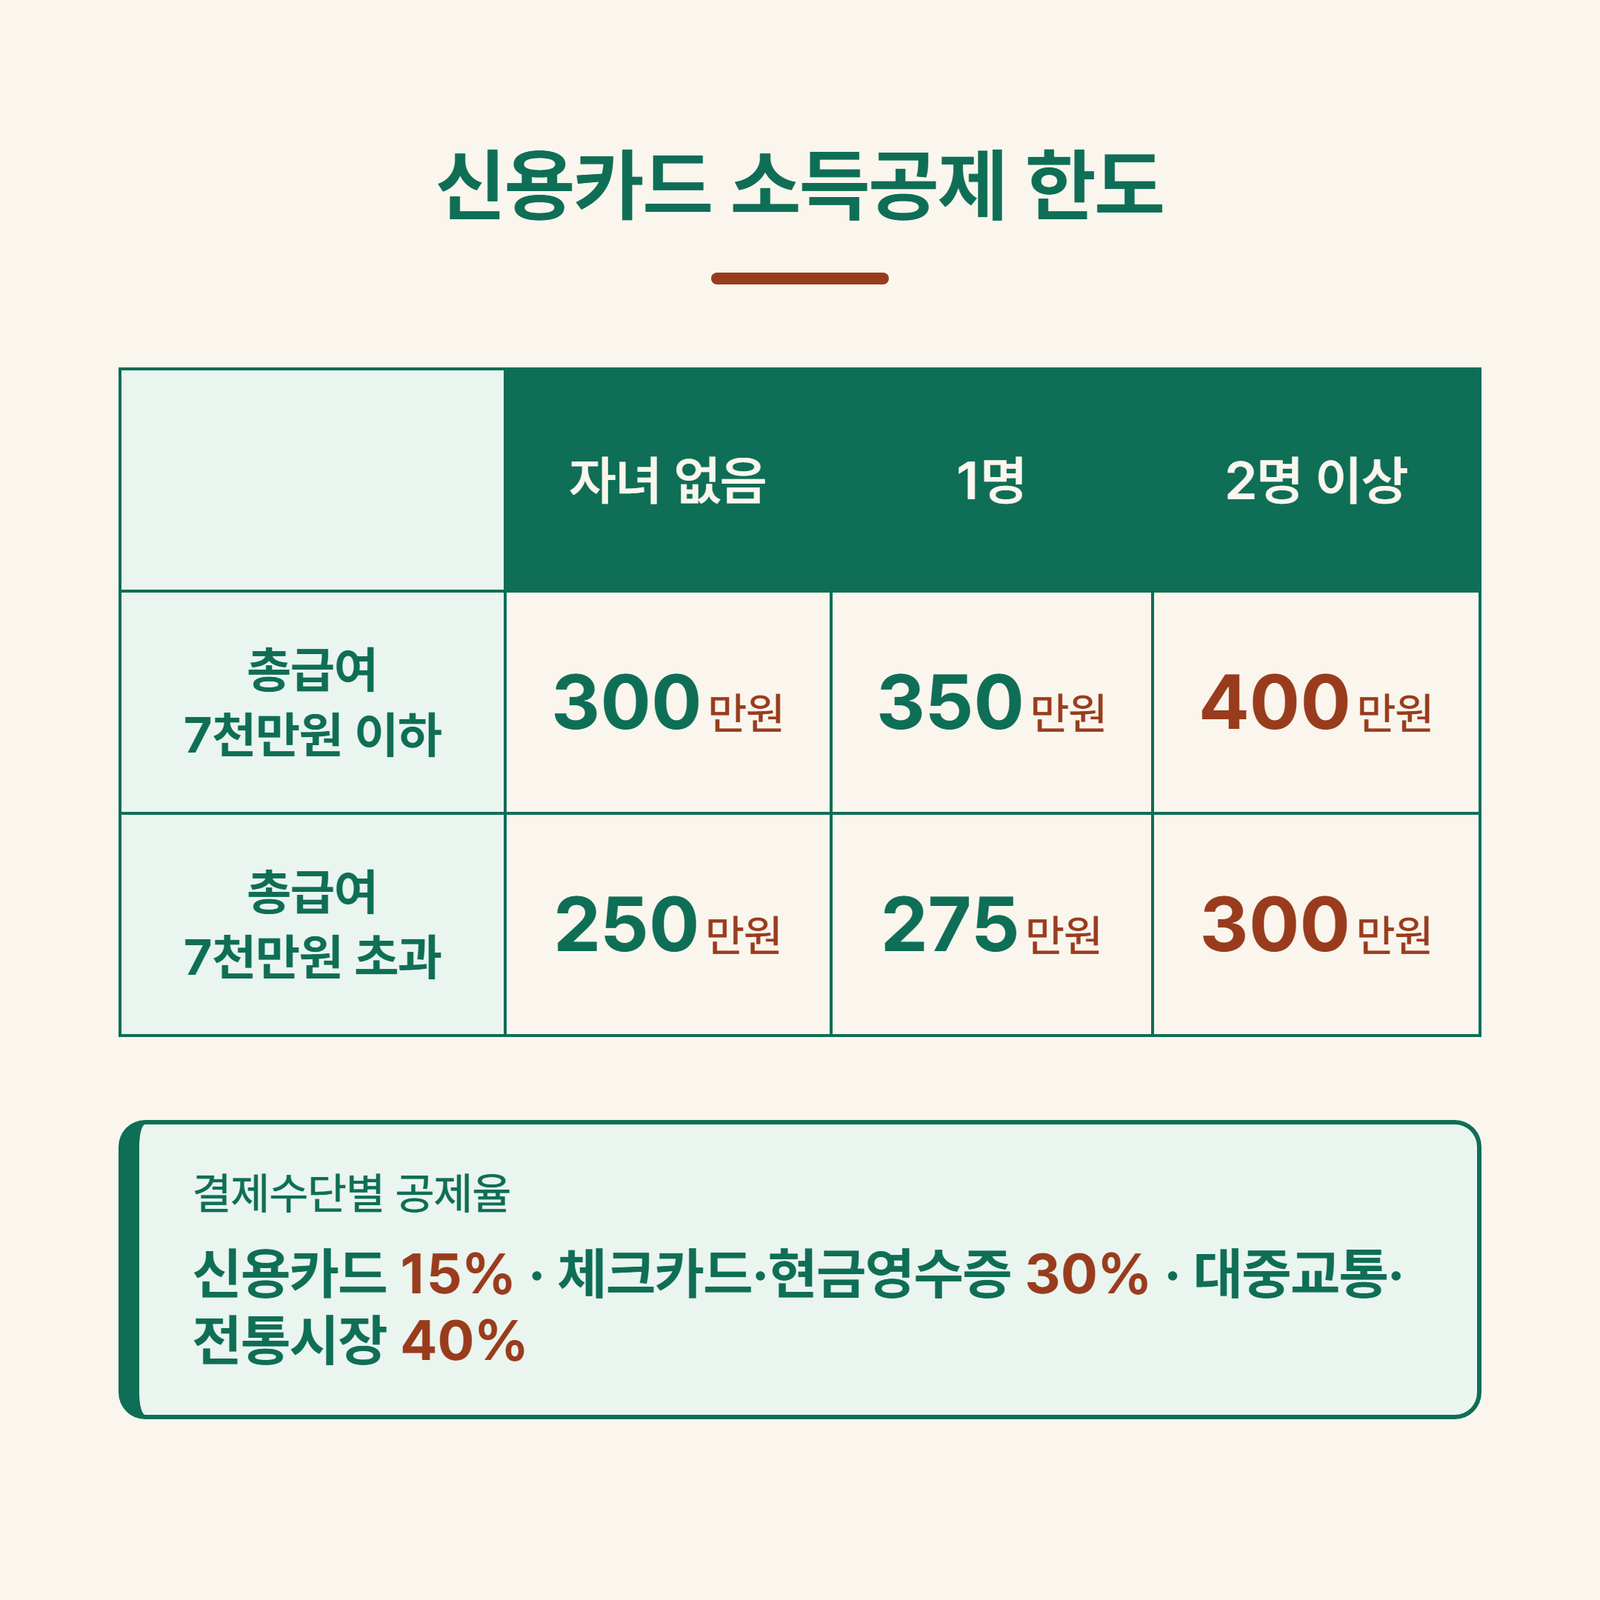
    신용카드 소득공제 한도는 자녀 수에 따라 늘었어요. 카드 공제율은 결제수단마다 달라요. 신용카드는 15%, 체크카드·현금영수증은 30%, 대중교통·전통시장은 40%예요.

    총급여 자녀 없음 자녀 1명 자녀 2명 이상
    7천만원 이하 300만원 350만원 400만원
    7천만원 초과 250만원 275만원 300만원

    나머지 세 가지는 이래요.

    • 교육비: 직계비속 소득요건이 폐지돼 아르바이트 소득이 있는 대학생 자녀도 대상이 될 수 있어요. 만 9세 미만 아동의 예체능 수강료도 포함돼요.
    • 고향사랑기부금: 10만원 초과~20만원 이하 구간 세액공제율이 40%예요.
    • 월세 세액공제: 총급여 8천만원 이하이고 배우자가 다른 시·군·구에 주소를 두고 월세를 내는 경우까지 넓어졌어요. 자녀 3명 이상 가구는 주택 면적 기준이 85㎡에서 100㎡로 완화됐어요.

    표로 정리한 연말정산 미리보기

    핵심은 날짜와 예상치라는 두 가지예요. 아래에 항목별로 모았어요.

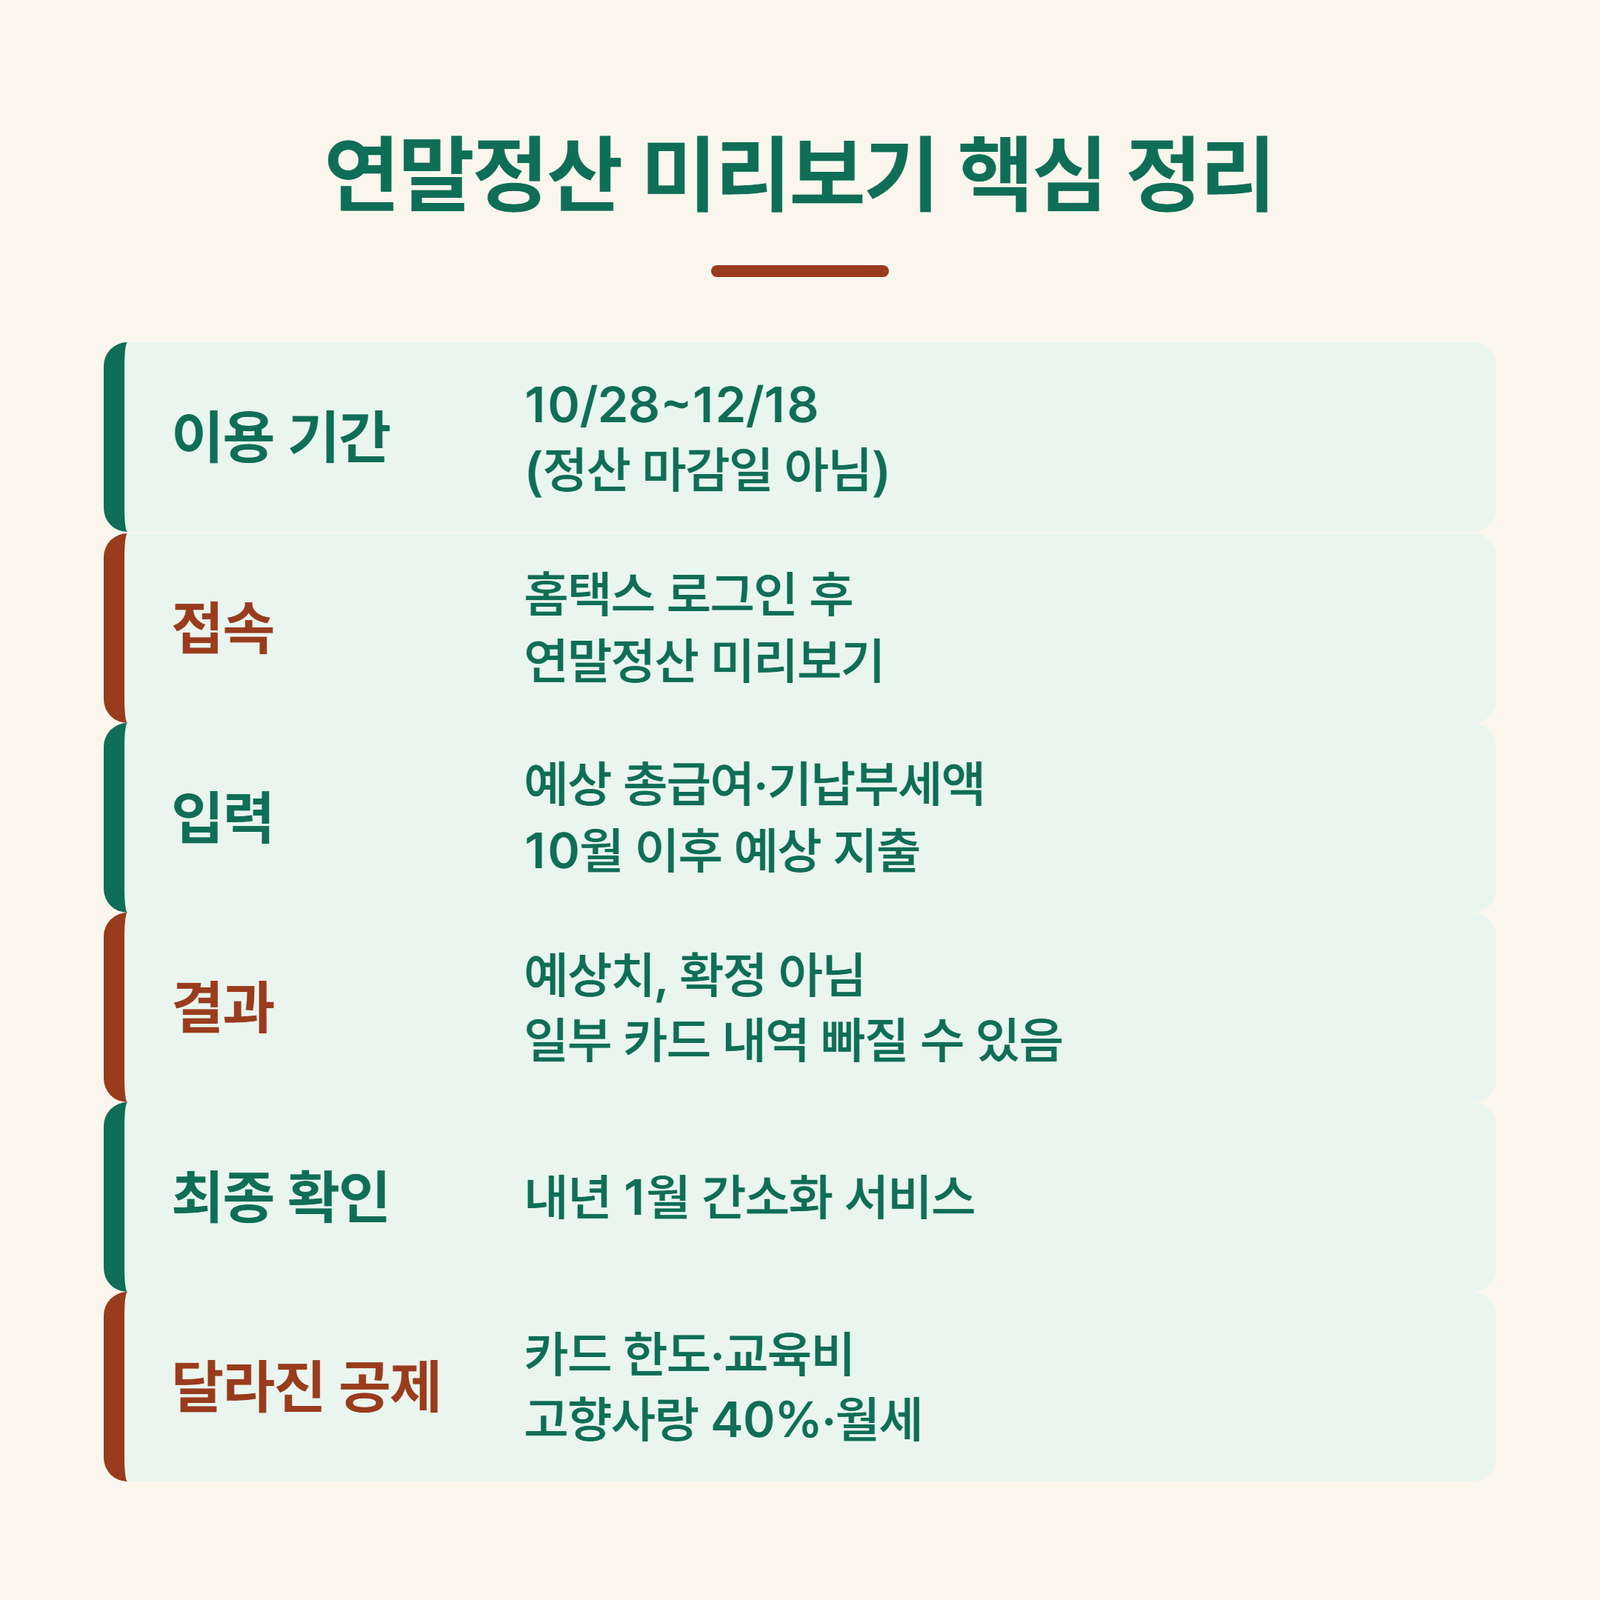
    • 이용 기간: 10월 28일~12월 18일 (정산 마감일 아님)
    • 접속: 홈택스 로그인 후 연말정산 미리보기, 안 보이면 검색창
    • 입력: 올해 예상 총급여, 기납부세액, 10월 이후 예상 지출
    • 결과: 예상치이고 일부 카드 내역이 빠질 수 있음
    • 최종 확인: 내년 1월 간소화 서비스
    • 달라진 공제: 카드 한도, 교육비, 고향사랑 40%, 월세

    이용 종료 전에 끝낼 일

    12월 18일 전에 미리보기를 한 번 돌려서 카드·월세 같은 항목이 제대로 잡혔는지 확인해 보세요. 미리보기 숫자는 참고용이지만 남은 지출 계획을 세우는 기준으로는 쓸모가 있어요.

    카드 공제율을 보고 남은 지출 수단을 정하고, 성년 자녀가 있으면 자료 제공 동의를 챙기세요. 조건이 있는 공제는 본인이 해당되는지도 같이 보세요. 일정과 화면은 홈택스 공식 안내에서 한 번 더 확인하는 편이 안전해요.

    참고 출처
    더데일리이코노미, 연말정산 미리보기 28일 개통…‘13월의 월급’ 늘릴 절세 전략은 (2026-10-26) https://www.thedailyeconomy.kr/news/articleView.html?idxno=6564
    한국세정신문, 올해부터 확대되는 연말정산 공제, ‘연말정산 미리보기’에서 확인하세요 (2026-10-28) https://www.taxtimes.co.kr/news/article.html?no=277497
    정책브리핑 국민이 말하는 정책, 연말정산 미리보기 이용 후기 (2025-12-03, 접속 경로 참고) https://www.korea.kr/news/reporterView.do?newsId=148954999
  • 2026 종합소득세 중간예납: 매출 줄었다면 추계액 신고 조건과 기한

    2026 종합소득세 중간예납: 매출 줄었다면 추계액 신고 조건과 기한

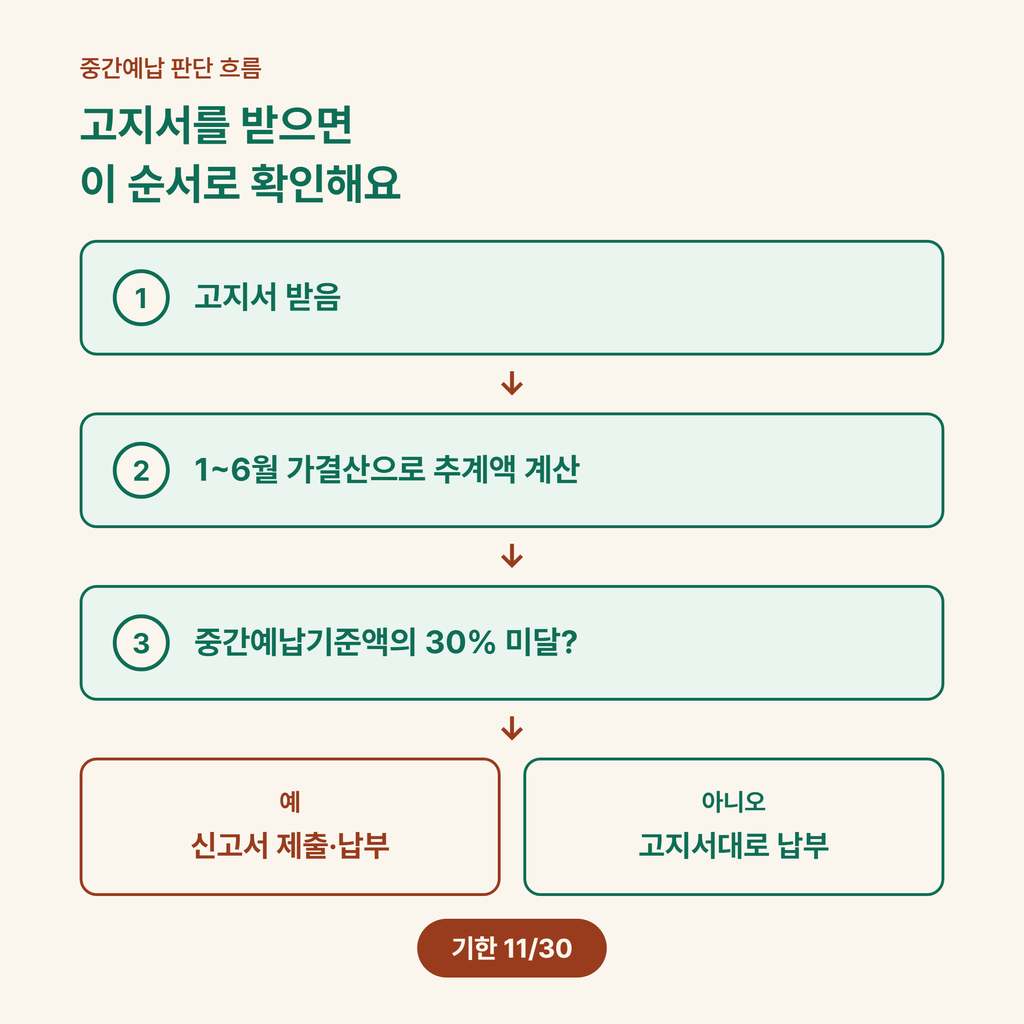
    올해 매출이 줄었다면 중간예납 고지서를 그대로 내기 전에 추계액부터 확인해야 해요. 2026년 상반기(1~6월) 소득세, 즉 추계액이 중간예납기준액의 30%에 못 미치면 직접 신고해서 낼 수 있어요. 선택 사항이고 신고·납부 기한은 11월 30일(월)이에요.

    고지서 금액에는 올해 상반기 실적이 반영되지 않아요. 국세청이 직전 연도 세액을 기준으로 고지하기 때문이에요. 그래서 매출이 줄어든 해에는 고지서 금액이 실제 부담보다 클 수 있어요.

    추계액이 중간예납기준액의 30%에 못 미치면 신고할 수 있어요

    중간예납기준액은 고지세액을 계산하는 기초가 되는 금액이에요. 정확한 금액은 고지서에서 확인해야 하고, 추계액이 이 기준액의 30%보다 작으면 신고 대상이에요. 신고하면 기존 고지세액은 효력을 잃어요. 신고 전에는 1~6월 가결산이 필요하다고 해요.

    주의할 점은 추계액이 50만 원 미만일 때예요. 이 경우 납부할 세금은 없지만 신고서를 반드시 내야 고지세액이 취소돼요. 신고서를 안 내면 고지세액이 유지돼 체납 처리된다는 보도가 있어요. 개인적으로는 이 부분이 가장 놓치기 쉬운 함정이라고 생각해요.

    고지서가 아예 안 나오는 경우도 있어요

    중간예납은 종합소득이 있는 거주자가 원칙적인 대상이에요. 그런데 국세청이 안내한 고지 제외 사례가 있어요. 2025년 12월 31일에 사업자가 아니었고 올해 새로 시작한 신규사업자가 대표적이에요. 2026년 6월 30일 이전에 휴업·폐업한 경우도 제외돼요.

    이자·배당·근로·연금·기타소득만 있는 사람과 분리과세 주택임대소득만 있는 사람도 대상이 아니에요. 납세조합 가입자와 자영예술가 등 일부 사업소득만 있는 사람도 빠져요. 중간예납세액이 50만 원 미만이면 고지되지 않아요. 반대로 중간예납기준액이 없는 복식부기의무자가 상반기 사업실적이 있으면 직접 추계액을 신고하고 내야 해요.

    분납과 납부 방법, 기한을 넘기면

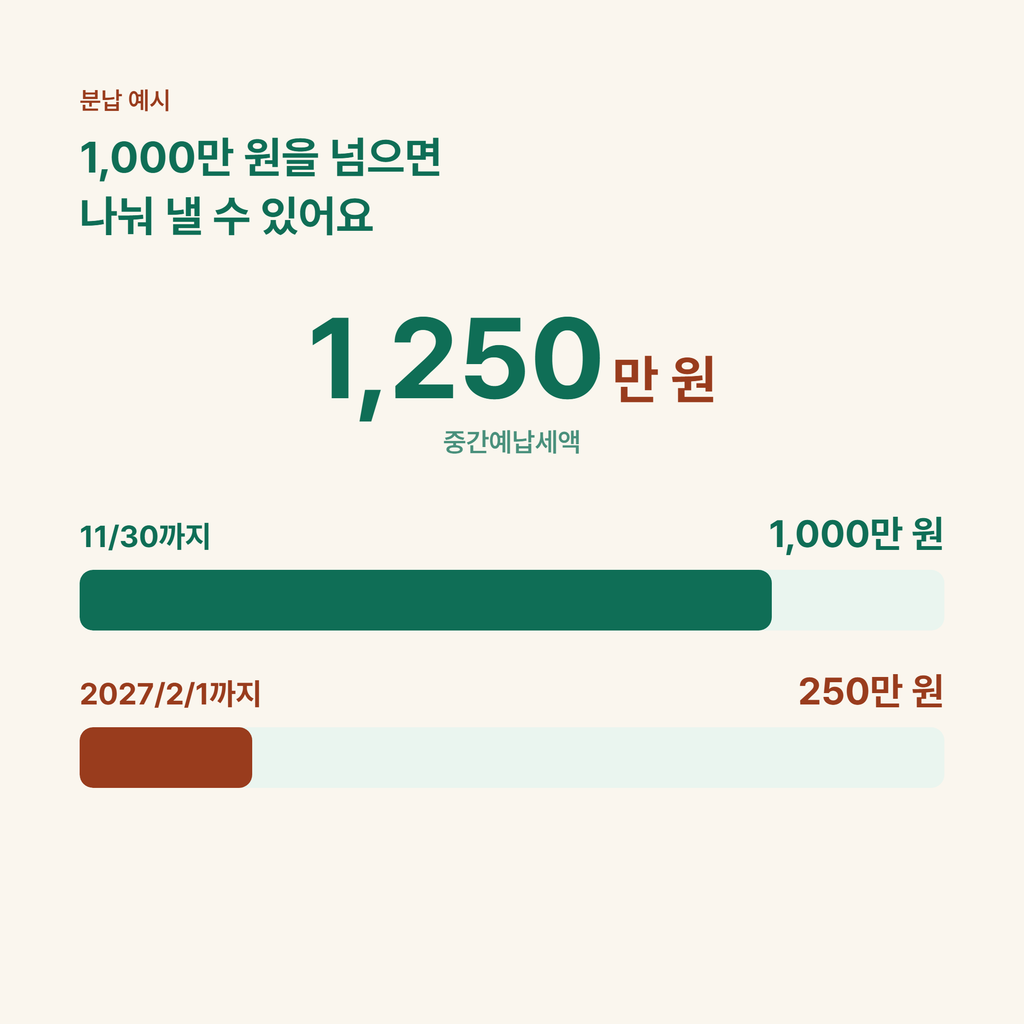
    중간예납세액이 1,000만 원을 넘으면 분납할 수 있어요. 세액이 2,000만 원 이하면 1,000만 원 초과분을, 2,000만 원 초과면 50% 이하를 미룰 수 있어요. 예를 들어 1,250만 원이면 250만 원은 미루고 1,000만 원을 11월 30일까지 내요. 분납 고지서는 2027년 1월 초에 나오고 기한은 2027년 2월 1일(월)이에요.

    납부는 홈택스·손택스 전자납부(계좌이체·카드·간편결제, 07:00~23:30)나 고지서의 가상계좌·국세계좌 이체로 해요. 금융기관 직접 납부도 가능해요. 11월에 낸 금액은 내년 5월 확정신고 때 기납부세액으로 차감돼요.

    기한을 넘기면 미납세액의 3% 납부지연가산세에 하루 0.022%가 더 붙는다고 보도됐어요. 이 수치는 언론 보도 기준이라 국세청 안내로 한 번 더 확인하는 게 안전해요.

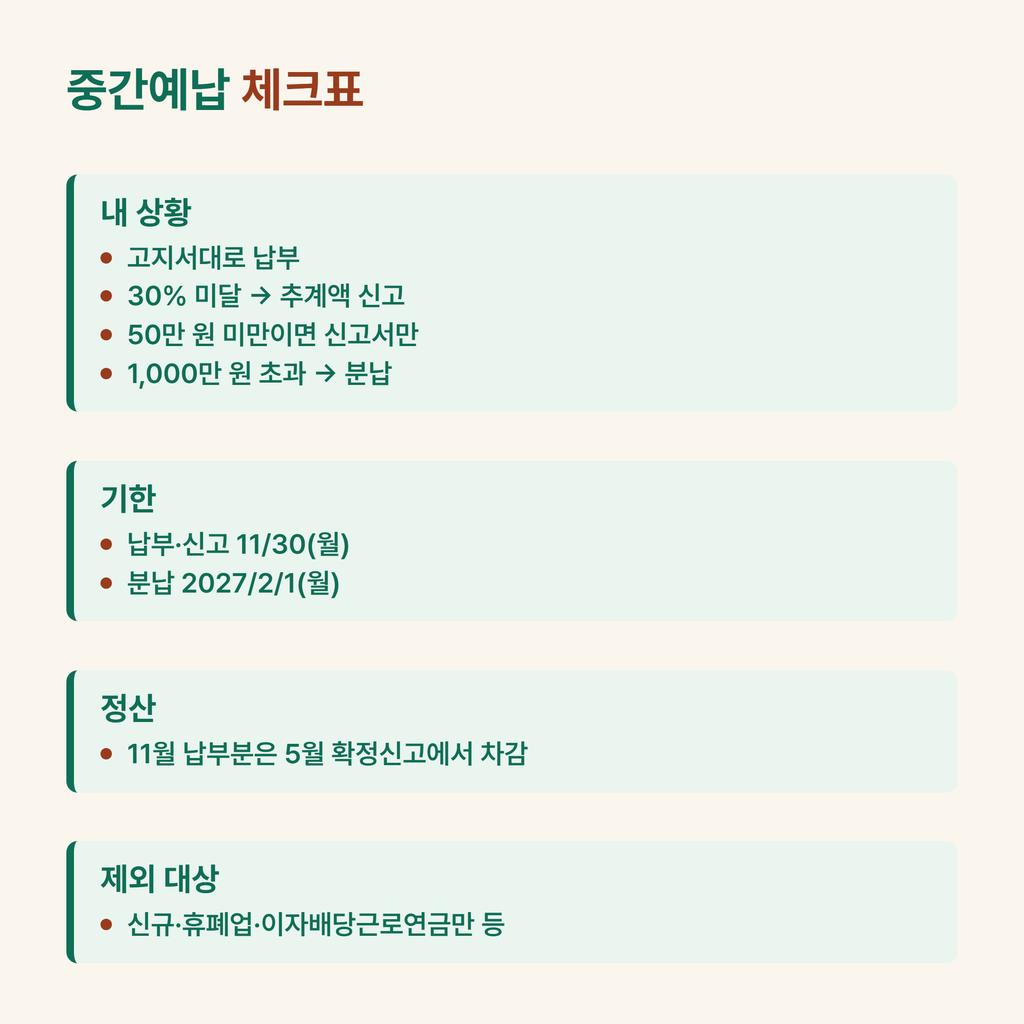
    표로 정리한 2026 중간예납 체크표

    내 상황별로 할 일은 아래처럼 갈려요. 한 장 카드로도 정리했어요.

    내 상황 할 일
    올해 매출이 비슷하거나 늘었다 고지서대로 11월 30일까지 납부
    올해 매출이 줄었다 가결산 후 추계액이 기준액의 30% 미달인지 확인
    추계액이 50만 원 미만이다 낼 세금은 없지만 신고서 제출 필수
    낼 세액이 1,000만 원을 넘는다 분납으로 2027년 2월 1일까지 나눠 내기
    고지서가 안 왔다 제외 사례인지 확인, 복식부기의무자면 직접 신고

    11월 30일 전에 눌러볼 순서

    고지서를 받으면 금액보다 올해 상반기 실적부터 떠올려보세요. 매출이 줄었다면 가결산으로 추계액을 계산해보고, 기준액의 30% 미달이면 11월 30일까지 신고서를 내면 돼요. 서식은 국세청 안내 페이지에서 내려받을 수 있어요.

    납부가 부담되면 분납도 같이 보시길 추천드려요. 같은 사업자라면 부가세 일정도 함께 챙겨야 해서, 부가세 납부기한 2026 정리 (기존 글 · 부가세 납부기한)도 참고해보세요.

    참고 출처
    국세청 – 종합소득세 중간예납세액의 고지 nts.go.kr/…cntntsId=7674
    국세청 – 소득세 중간예납추계액 신고 안내 nts.go.kr/…cntntsId=7675
    국세청 – 종합소득세 중간예납 안내 nts.go.kr/…cntntsId=7673
    매일신문 – 「종합소득세 중간예납 고지서, 상반기 소득 30% 밑이면 추계신고로 줄인다」(2026-10-09) imaeil.com/…78498

  • 2026 부가세 납부기한: 법인은 10월 26일, 개인은 11월 2일인 이유

    2026 부가세 납부기한: 법인은 10월 26일, 개인은 11월 2일인 이유

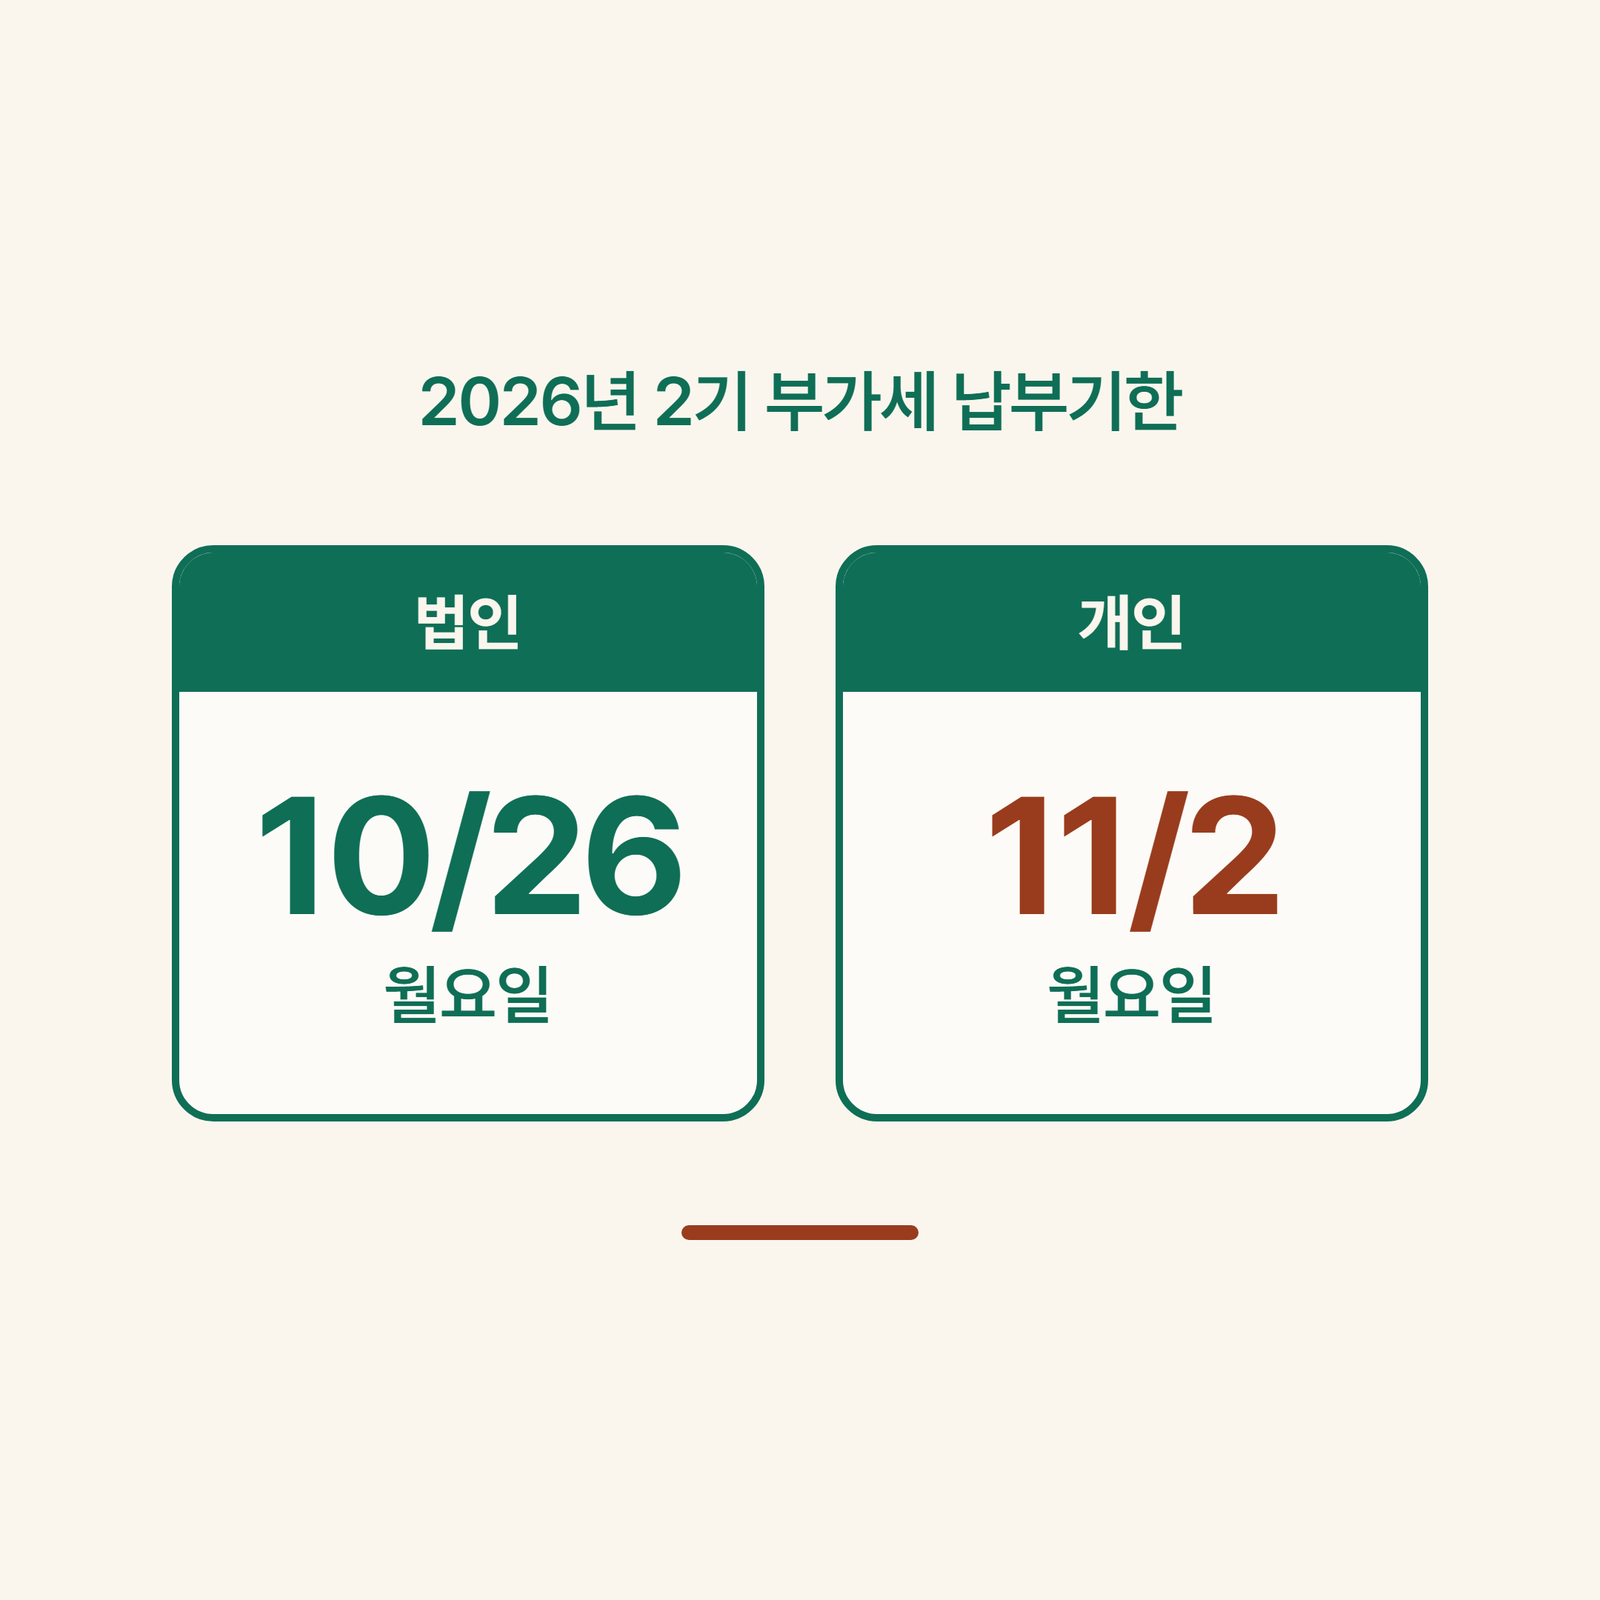
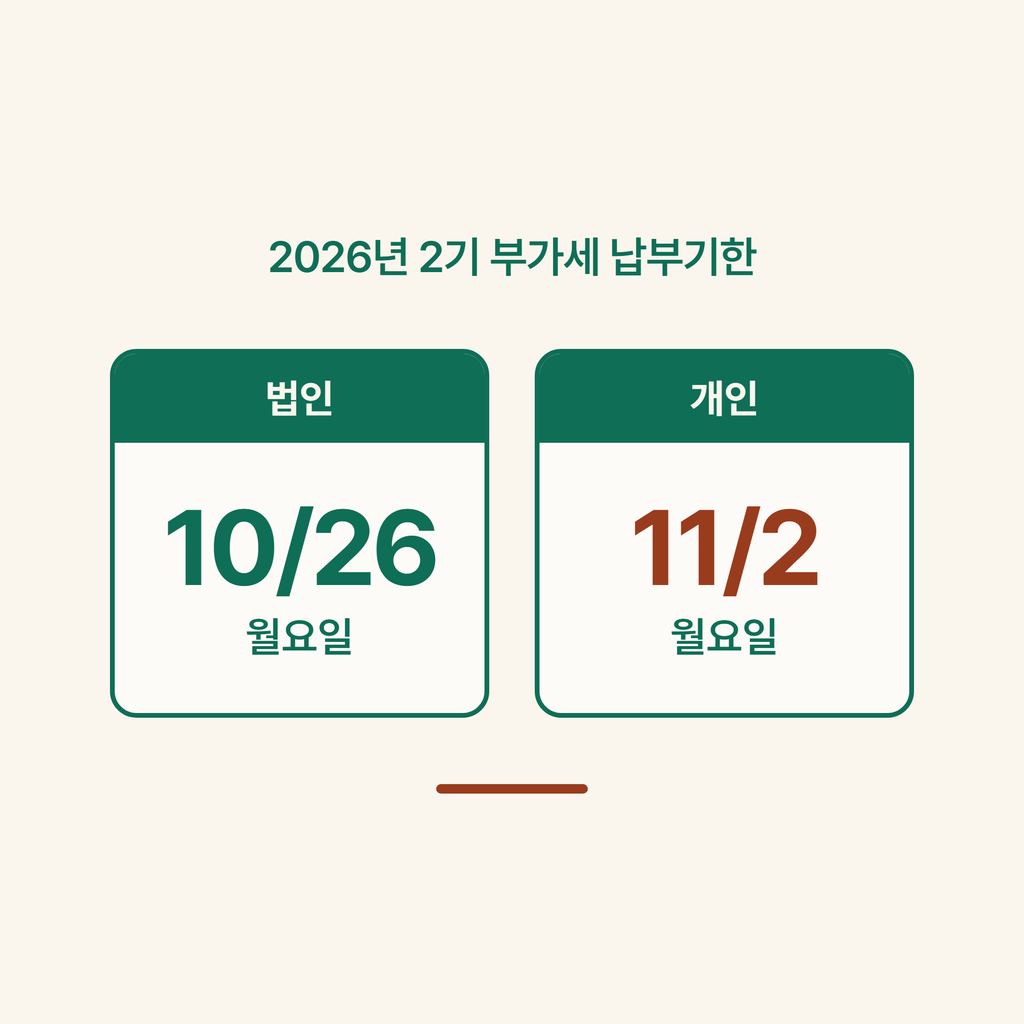
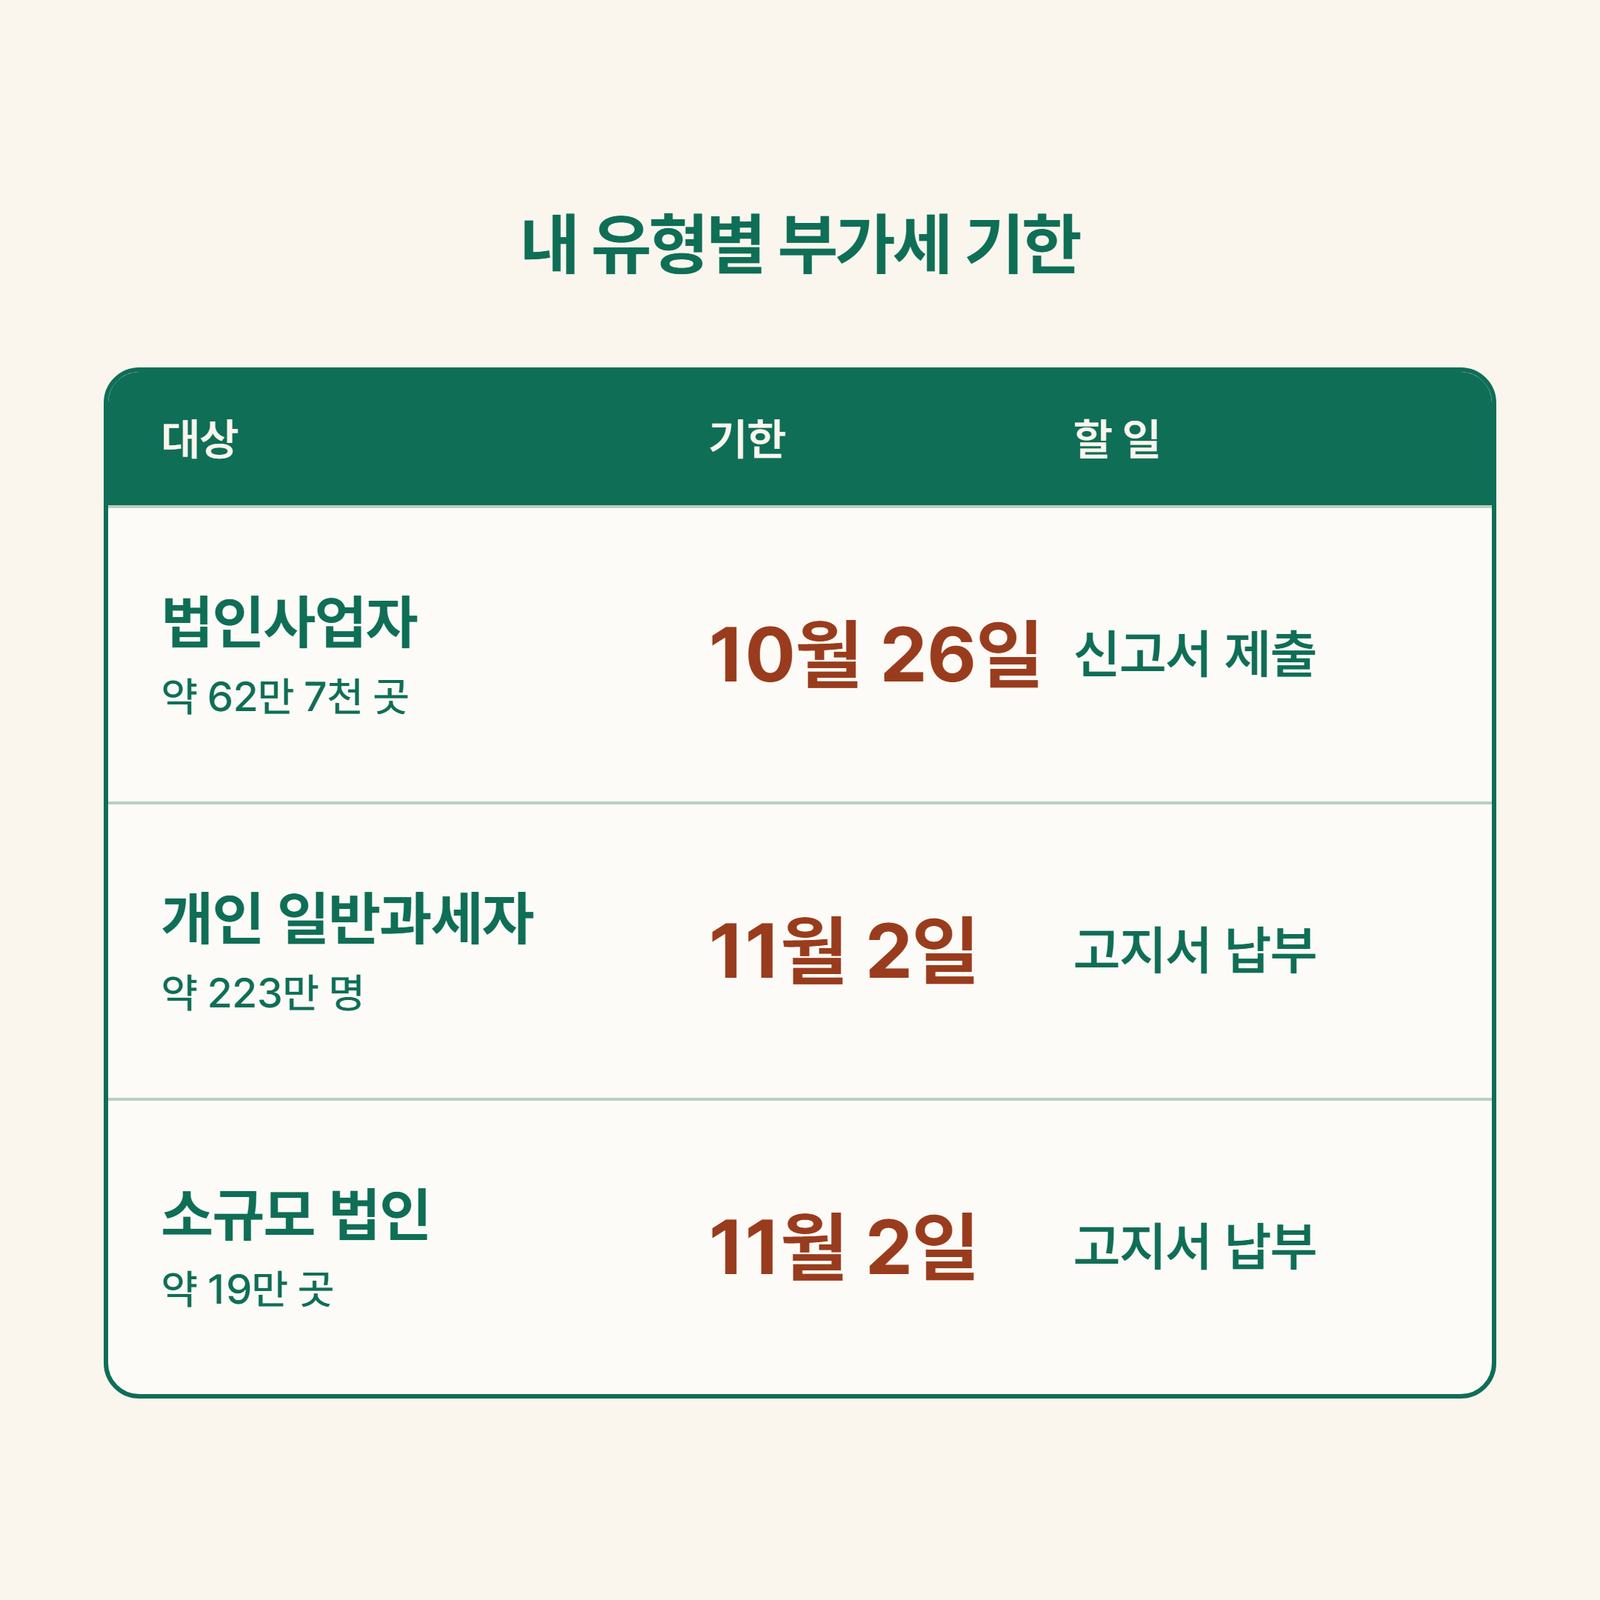
    2026년 2기 부가세 예정분 납부기한은 법인이 10월 26일(월), 개인 일반과세자와 소규모 법인이 11월 2일(월)이에요. 대상은 7~9월분이고, 10월 18일 기준으로 법인은 8일, 고지받는 쪽은 15일이 남았어요. 이 글의 내용은 ‘확정신고’가 아니라 ‘예정신고·예정고지’예요. 확정신고는 7~12월분이라 따로 있어요.

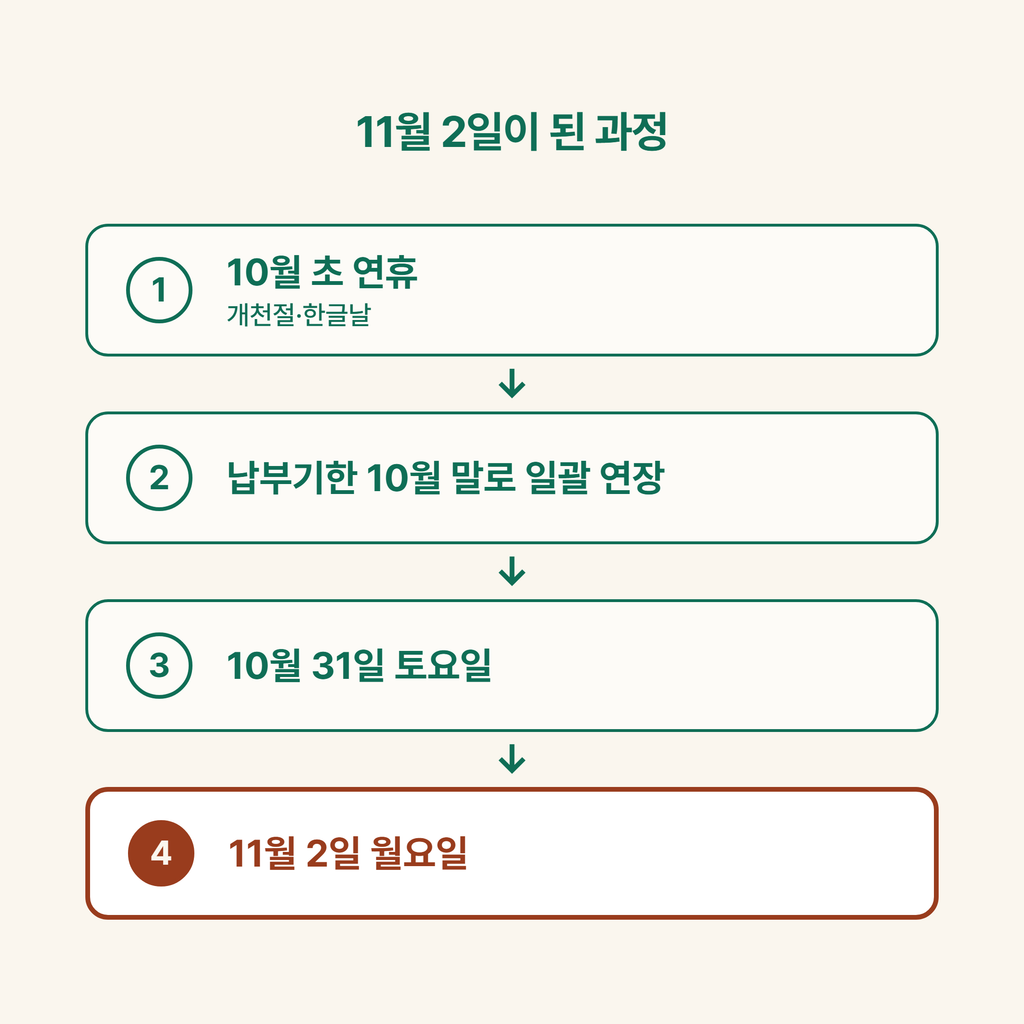
    기한이 갈린 데는 사정이 있어요. 11월 2일은 10월 초 연휴 때문에 고지서가 늦을까 봐 10월 말로 늘린 날짜가, 토요일이라 월요일로 밀린 결과예요. 그리고 개인 일반과세자 약 223만 명은 신고서를 낼 필요가 없어요. 반대로 법인은 매출이 0원이어도 신고해야 해요.

    내 기한부터 찾아보세요

    나는 신고하는 쪽인지, 고지서만 내는 쪽인지 가르는 게 첫 단계예요. 아래 표에서 내 유형을 찾으면 돼요.

    구분 대상 규모 기한 해야 할 일
    법인사업자 약 62만 7천 곳 10월 26일(월) 예정신고서 제출과 납부
    개인 일반과세자 약 223만 명 11월 2일(월) 고지된 세액 납부
    소규모 법인 약 19만 곳 11월 2일(월) 고지된 세액 납부

    소규모 법인은 직전 과세기간(1~6월) 공급가액 합계가 1억 5천만 원 미만인 법인이에요. 법인이어도 여기에 해당하면 신고가 아니라 고지 납부 대상이에요. 개인적으로는 날짜를 외우기 전에 이 구분부터 확인하는 게 실수를 줄이는 길인 것 같아요.

    11월 2일이 법인보다 일주일 늦은 이유

    11월 2일은 올해 사정으로 늘린 날짜예요. 필드뉴스 보도에 따르면 개천절·한글날 등 10월 초 휴일이 몰려 고지서 송달이 늦어질 수 있다고 봤어요. 그래서 예정고지 납부기한을 10월 말까지 일괄 연장했어요. 그런데 10월 31일이 토요일이라 실제 기한은 11월 2일 월요일이 됐어요.

    법인의 10월 26일은 설명이 조금 달라요. 예정신고 기간이 끝난 뒤 25일 이내가 원칙인데 10월 25일이 일요일이라 다음 평일로 넘어갔다고 설명하는 자료가 있어요. 다만 이 설명은 블로그 자료 수준이고 법령 원문은 확인하지 못했어요. 10월 26일이라는 날짜 자체는 여러 보도가 일치해요.

    신고서가 필요한 쪽과 필요 없는 쪽

    개인 일반과세자는 신고서 없이 고지서 금액만 내면 돼요. 고지세액은 직전 과세기간(1~6월) 납부세액의 2분의 1이에요. 금액은 고지서, 홈택스, ARS(1544-9944)에서 확인할 수 있어요.

    법인은 사업실적이 없어도 무실적 신고를 해야 해요. 홈택스 ‘미리채움'(25개 항목)과 신고도움 서비스가 있지만, 채워진 내용이 실제 거래와 맞는지는 직접 확인해야 해요. 국세청은 23만 법인에 사업실적을 반영한 개별 분석자료를 제공한다고 밝혔어요.

    매출이 줄었다면 예정신고로 바꿀 수 있어요

    7~9월 매출이나 납부세액이 직전 과세기간의 3분의 1에 못 미치면 예정신고로 전환할 수 있어요. 조기환급 사유가 생긴 경우도 같아요. 예정신고를 하면 기존 예정고지는 취소돼요.

    개인사업자는 원래 예정신고 의무가 없고, 이런 경우에만 선택해서 신고해요. 고지 금액 계산과 조회·납부 방법은 부가세 예정고지 금액 계산과 조회·납부 방법 (발행예정)에서 따로 다뤘어요.

    호우·홈플러스 피해 사업자는 납부만 늦어져요

    호우 피해지역(안동·의성·거제·통영·영광) 사업자 약 3만 6천 곳과 홈플러스 관련 사업자 약 1천 명은 납부기한이 12월 28일까지 늘었어요. 홈플러스 쪽은 입점·납품·협력 사업자이고, 법인은 중소기업만 해당돼요. 다만 예정신고서는 그래도 10월 26일까지 내야 해요.

    대상 여부는 6일부터 나간 모바일 안내문이나 홈택스 ‘신고자료 통합조회’에서 볼 수 있어요. 자세한 내용은 호우·홈플러스 피해 사업자 부가세 납부 12월 28일 연장 정리 (발행예정)에 정리할 예정이에요.

    기한을 넘기면 붙는 가산세

    신고해야 하는데 신고하지 않으면 무신고 가산세가 붙어요. 2차 정리 자료 기준으로 무신고납부세액의 20%, 과소신고는 10%예요. 납부지연가산세도 별도로 붙어요.

    납부지연가산세는 올해 7월에 계산 방식이 바뀌었다는 안내가 있는데, 정부 원문은 확인하지 못했어요. 그래서 정확한 금액은 국세청 안내로 다시 확인하시길 권해요.

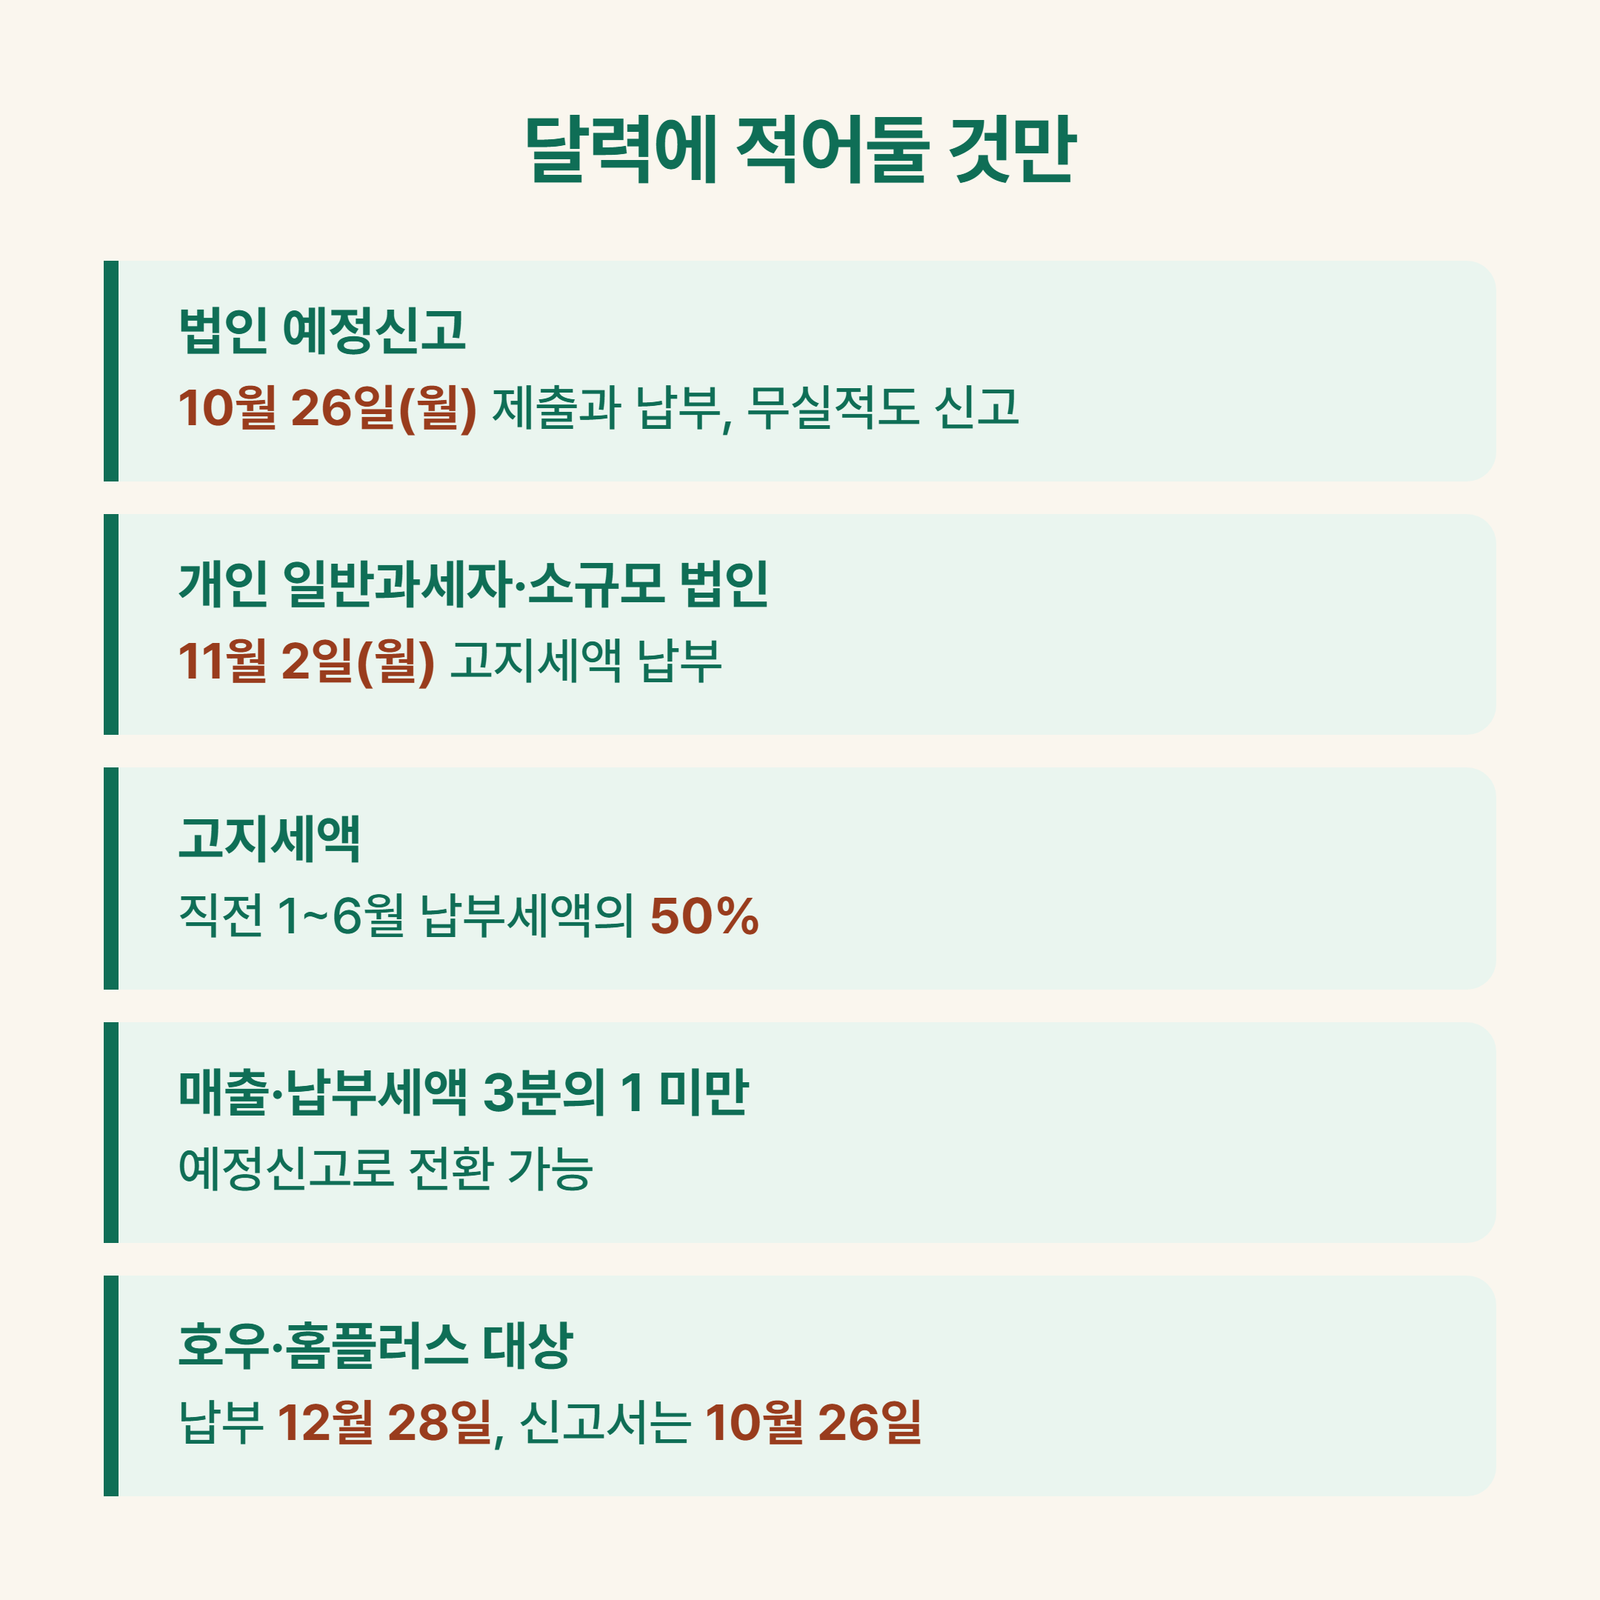
    달력에 옮겨 적을 날짜만 모으면

    • 10월 26일(월): 법인 예정신고서 제출과 납부 (무실적도 신고)
    • 11월 2일(월): 개인 일반과세자·소규모 법인 예정고지 납부
    • 고지세액은 직전 1~6월 납부세액의 50%
    • 매출·납부세액이 3분의 1 미만이면 예정신고로 전환 가능
    • 호우·홈플러스 대상은 납부 12월 28일, 신고서는 10월 26일

    자주 묻는 질문(FAQ)

    간이과세자는 이번에 언제 내나요?

    이번 국세청 발표와 기사에는 간이과세자 언급이 없어요. 그래서 이번 10월 일정의 대상인지는 이 글로 단정하기 어려워요. 홈택스나 관할 세무서에서 직접 확인하는 게 안전해요.

    개인사업자도 예정신고를 해야 하나요?

    의무는 없어요. 고지된 세액을 내면 되고, 매출이 크게 줄었거나 조기환급이 필요할 때만 선택해서 신고해요.

    기한 전에 끝낼 일

    법인은 10월 26일에 신고서를 내고, 나머지는 11월 2일에 고지세액을 내면 돼요. 날짜가 갈린 이유는 올해 연휴를 고려해 고지분 기한을 늘렸기 때문이에요. 고지 금액 계산은 부가세 예정고지 금액 계산과 조회·납부 방법 (발행예정)에서 더 볼 수 있어요.

    가장 먼저 할 일은 홈택스에서 내 안내를 열어보는 거예요. 고지세액이 있는지, 신고 대상인지부터 보이거든요.

    함께 보면 좋은 글

    참고 출처
    필드뉴스 – 국세청, 호우·홈플러스 피해기업 10월 부가세 납부 2개월 연장 (2026-10-05) fieldnews.kr/news/articleView.html?idxno=32005
    한국세정신문 – 국세청 2기 부가세 예정신고 안내 보도 taxtimes.co.kr/news/article.html?no=277151
    조세금융신문 – 부가세 26일까지 예정신고…홈플러스‧호우피해 2개월 직권연장 tfmedia.co.kr/news/article.html?no=207708
    서플(SBS Biz 계열) – 2026-10-05 보도 supple.kr/news/cmuute73d002rtk7kiqvpkfr5

  • 부모님 장수축하금 2026, 전국 공통 제도? 80세는?

    부모님 장수축하금 2026, 전국 공통 제도? 80세는?

    부모님 장수축하금은 전국 공통 제도가 아니라 시·군·구가 조례로 정하는 지원이에요. 지급 나이와 금액은 사는 곳마다 달라요. 확인된 사례는 모두 신청해야 받는 방식이었고, 자동 지급되는 곳은 이번 조사에서 확인하지 못했어요.

    이 글은 개요만 짧게 다뤄요. 서류와 기한은 부모님 장수축하금 신청방법 정리 (하위글 1)에서, 금액은 100세 장수축하금 지역별 금액 (하위글 2)에서 이어서 볼 수 있어요.

    장수축하금이 지역마다 다른 이유

    전국 단위로 통일된 기준이 없기 때문이에요. 지급 근거는 각 지자체의 조례예요. 장수축하금, 장수수당, 장수지원금처럼 부르는 이름도 제각각이에요.

    지급 연령은 90세나 100세 전후가 흔하고, 일부 지역은 80대부터 단계별로 줘요. 형태도 일시금, 생일 달 지급, 지역화폐, 물품으로 나뉘어요. 조례가 바뀌면 금액도 달라지므로 거주지 확인이 필요해요.

    2026년 6·3 지방선거를 앞두고 축하금이 확대돼 선심성 논란이 있었다는 보도도 있어요. 다만 이 보도는 장수축하금만이 아니라 출산·결혼·입양 축하금 전반을 다뤘어요.

    확인된 지자체 사례

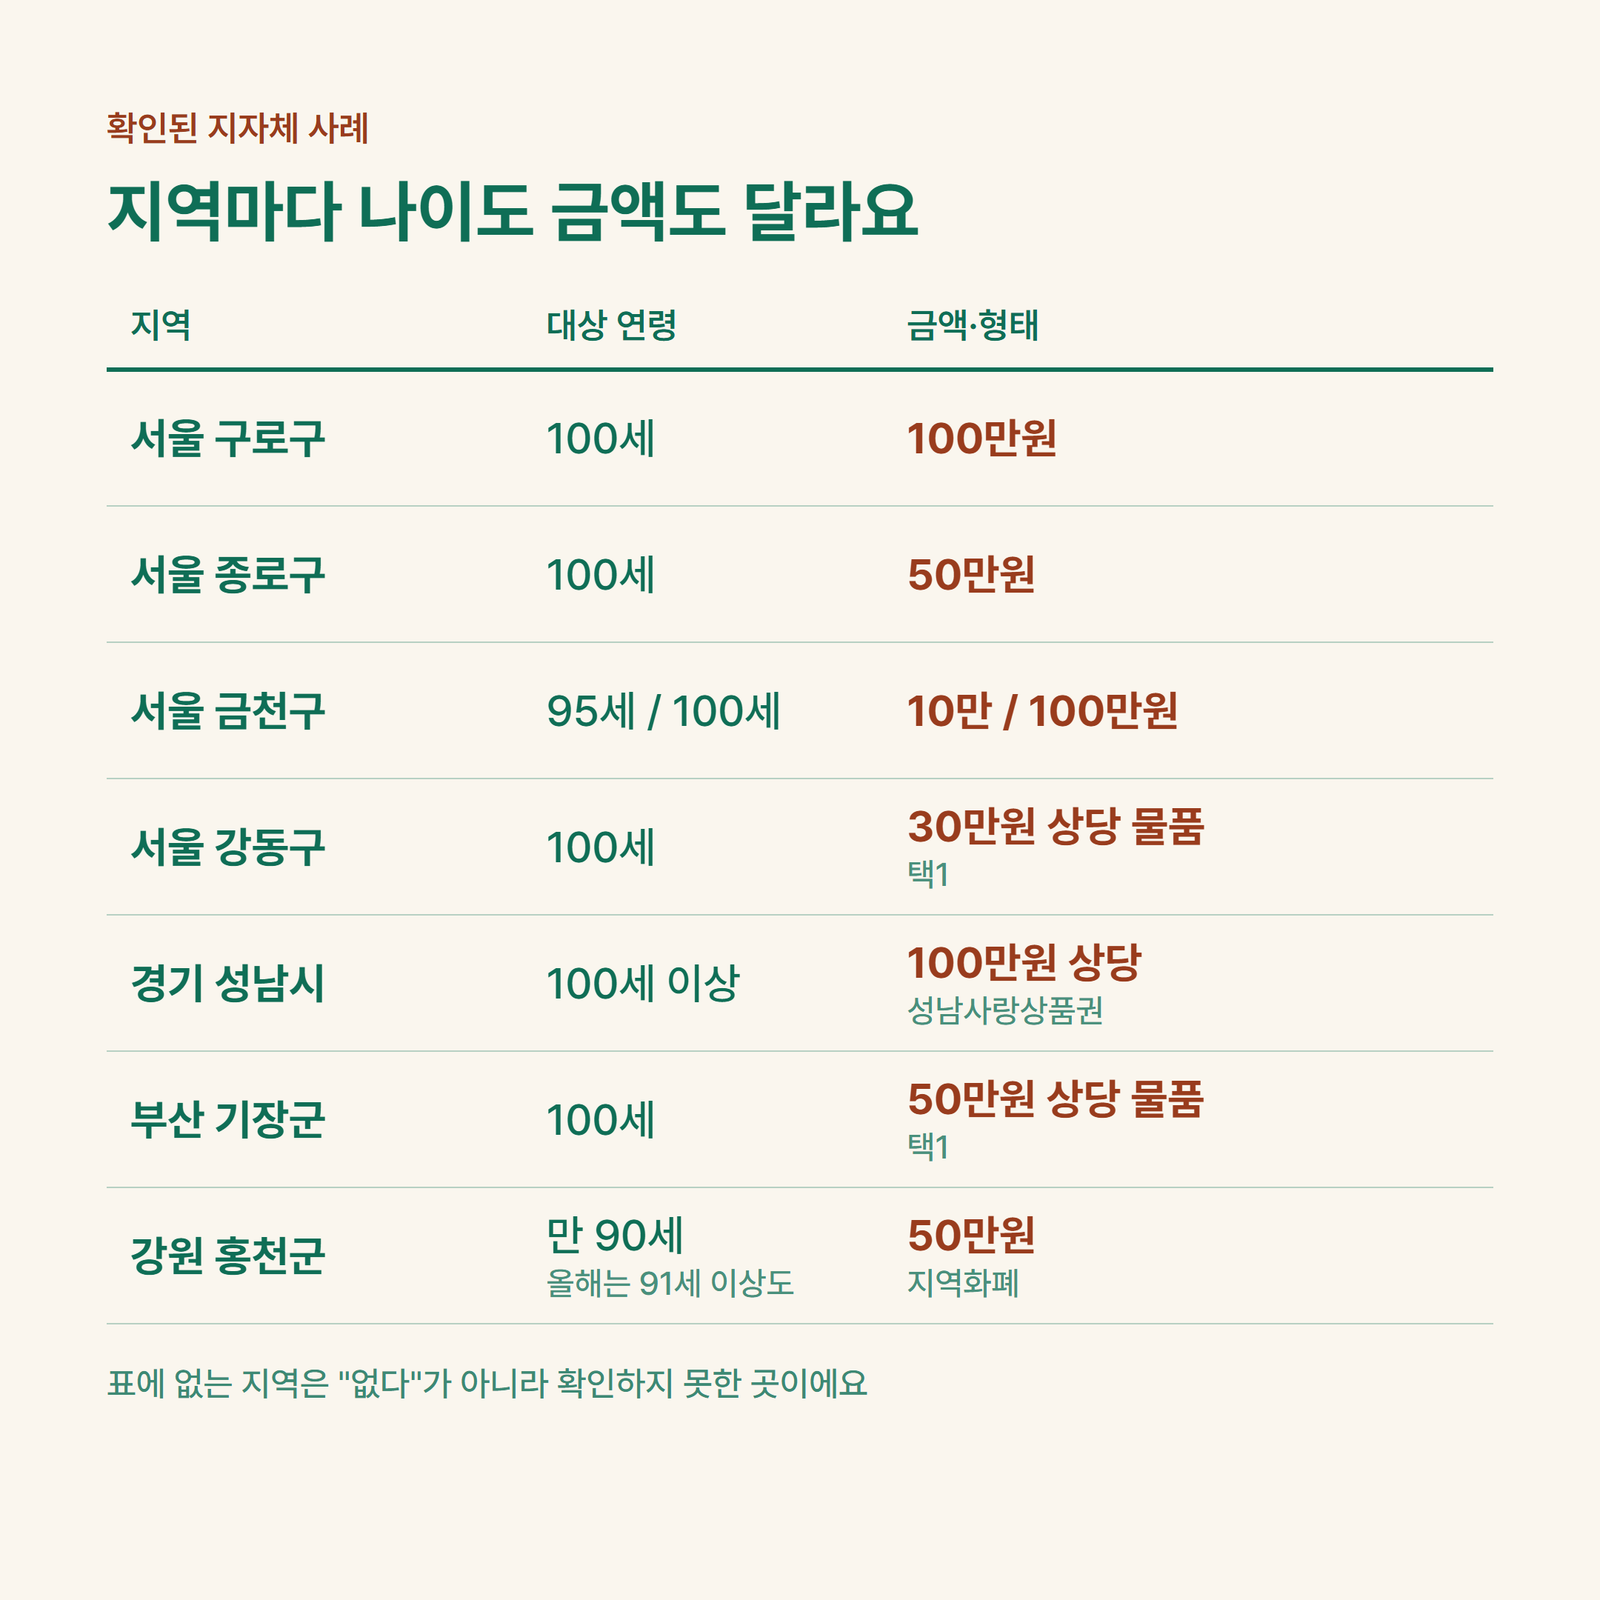
    조례(법제처 자치법규, 2026년 10월 확인)와 공식 안내, 보도로 확인한 사례만 정리했어요. 표에 없는 지역은 “없다”가 아니라 이번에 확인하지 못했다는 뜻이에요.

    서울

    서울은 100세 기준 50만~100만원이 확인됐어요. 구로구는 1년 이상 거주한 100세에게 1회 100만원을 줘요. 종로구는 100세에게 1회 50만원이에요.

    금천구는 95세에 10만원, 100세에 100만원이에요. 강동구는 현금이 아니라 30만원 상당 물품(홍삼세트·온열매트 등 5종 중 택1)을 줘요.

    경기·부산·기타

    경기 성남시는 3년 이상 거주한 100세 이상에게 100만원 상당 성남사랑상품권을 줘요(시 소식지 기준). 부산 기장군은 1년 이상 거주한 100세에게 50만원 상당 물품 1개를 선택해 받는 방식이에요.

    강원 홍천군은 만 90세에게 1회 50만원을 지역화폐로 줘요. 첫해인 올해는 91세 이상도 받아요. 이 밖에 충남 부여군은 100세 50만원, 경북 영천시는 90세 이상 국가보훈대상자에게 생일 달 20만원이에요. 부산 다른 구·군과 수원·용인은 이번에 자료를 찾지 못했어요.

    신청해야 받는 방식이 기본이에요

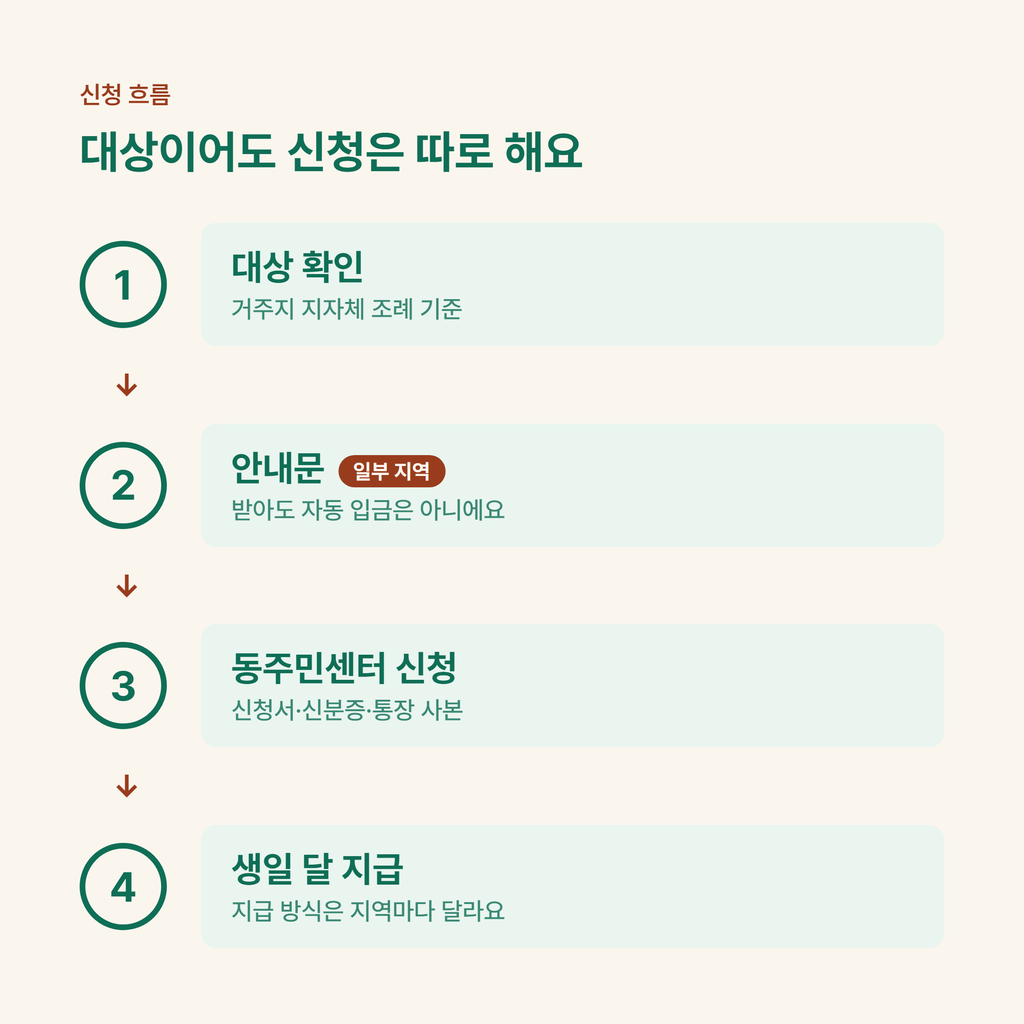
    확인된 사례는 모두 신청 방식이에요. 구로구와 강동구는 대상자에게 안내문을 우편으로 보내지만, 신청은 별도로 해야 해요. 안내문을 받았다고 자동 입금되는 것은 아니에요.

    신청처는 거주지 읍·면·동 행정복지센터가 일반적이에요. 기한은 지역마다 달라요. 금천구는 대상 달 1개월 전까지, 홍천군은 생일 달 전달부터 신청할 수 있다고 해요.

    기본 서류는 신청서, 신분증, 본인 명의 통장 사본이에요. 대리 신청 때는 대리인 신분증과 가족관계증명서 등이 더 필요할 수 있고, 위임장 요구 여부는 지자체마다 달라요.

    신청 전에 확인할 조건 세 가지

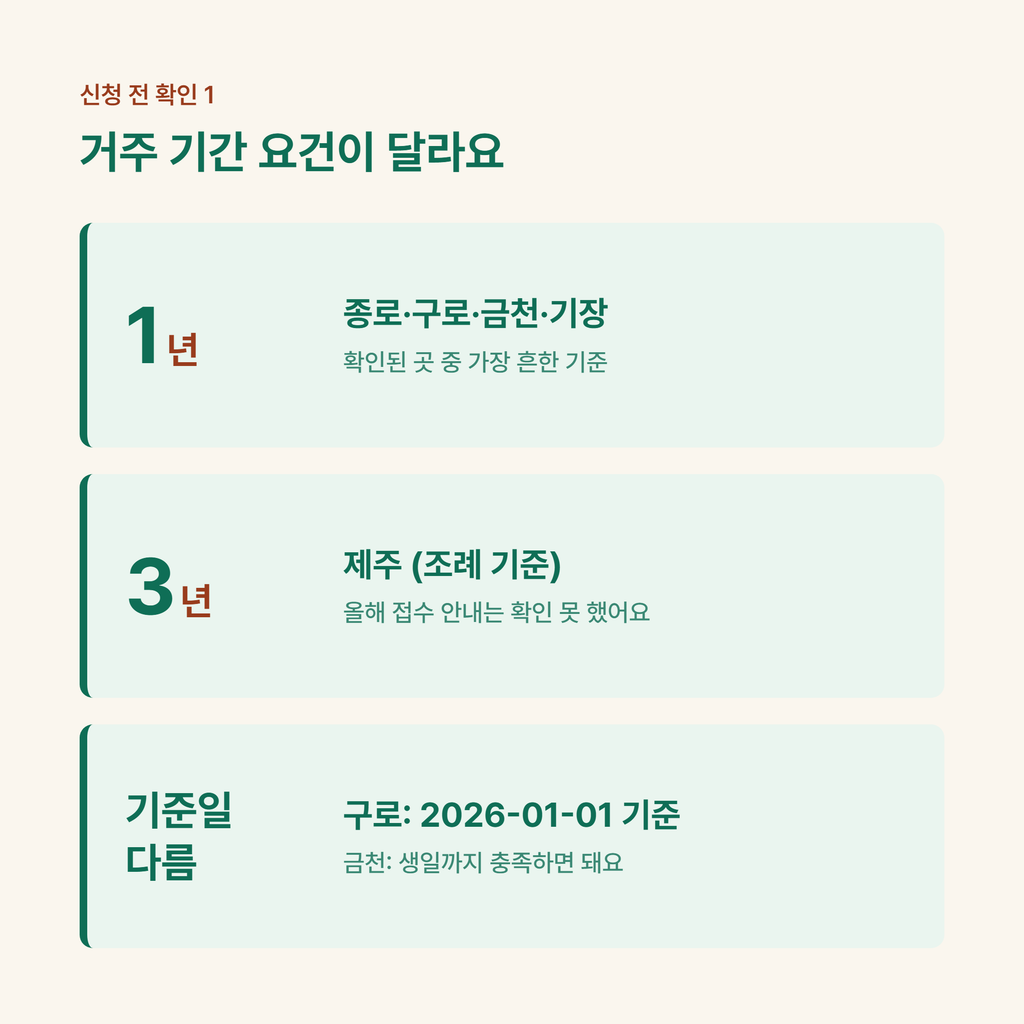
    가장 먼저 거주 기간을 확인해야 해요. 1년 이상(종로·구로·금천·기장)이 많지만 3년(제주), 5년(울산 북구) 같은 곳도 있었어요. 제주와 울산 북구는 조례상 요건이에요. 올해 접수 안내는 확인하지 못했고, 울산 북구는 90세도 대상이에요.

    나이 표기도 달라요. 대부분 만 나이인데 구로구는 출생연도(1926년생)로 안내했어요. 이미 100세를 넘긴 분이 대상인지는 지역마다 다르므로 문의가 필요해요.

    소득 요건은 확인된 구로·종로·금천 사례에는 없었어요. 기초연금이나 효도수당과 중복되는지는 공식 자료를 확인하지 못해서 단정하기 어려워요.

    여기까지 요약

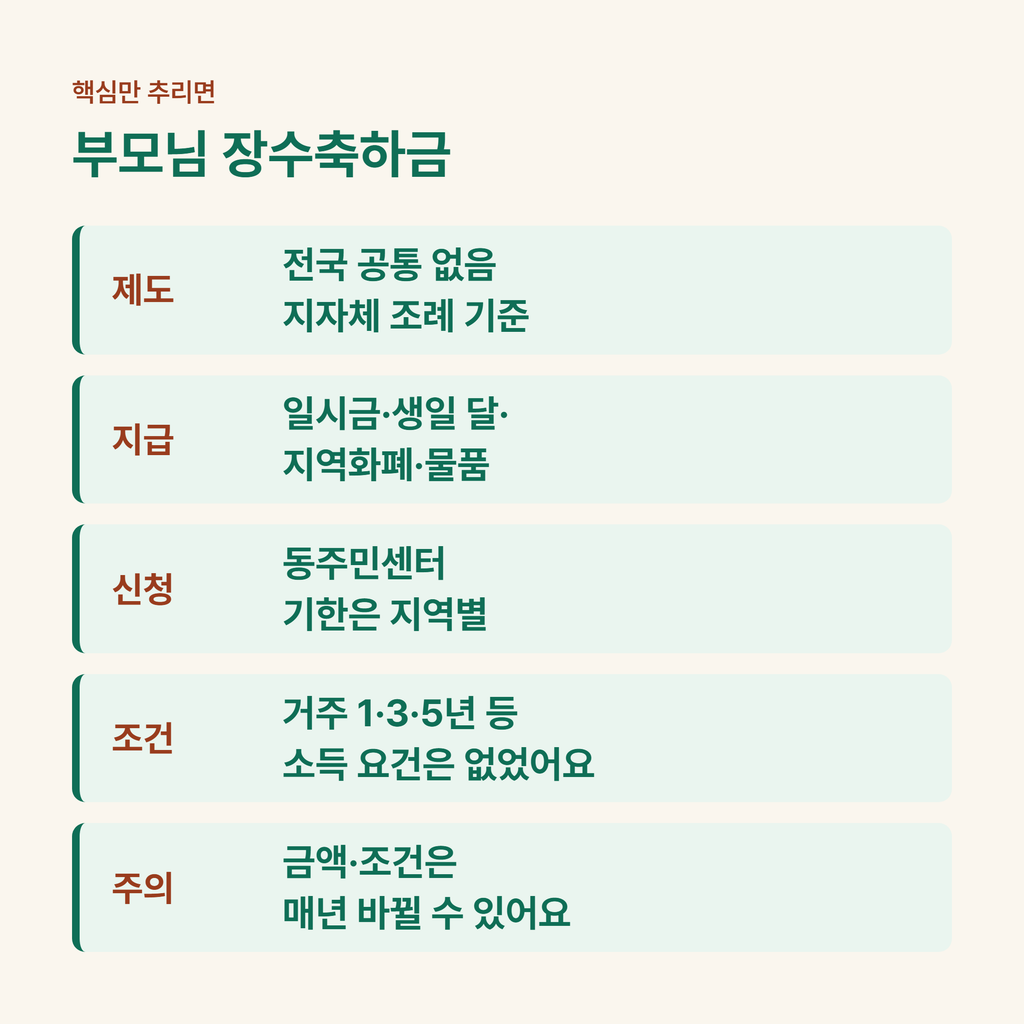
    부모님 장수축하금은 지자체 조례 제도라 “내 지역 확인”이 먼저예요. 아래 정리 카드로 핵심만 다시 볼 수 있어요.

    • 제도: 전국 공통 없음, 지자체 조례 기준
    • 지급: 일시금, 생일 달 지급, 지역화폐, 물품
    • 신청: 동주민센터, 기한은 지역별(대상 달 1개월 전까지·생일 달 전달부터 등)
    • 조건: 거주 1·3·5년 등, 소득 요건은 확인된 곳에 없음
    • 주의: 금액·조건은 매년 바뀔 수 있음

    자주 묻는 질문(FAQ)

    장수축하금은 전국 어디서나 받을 수 있나요?

    아니요. 전국 공통 제도가 아니라 지자체 조례로 정해져요. 지급 여부와 금액은 부모님이 사는 시·군·구에서 확인해야 해요.

    신청하지 않아도 자동으로 들어오나요?

    확인된 사례는 모두 신청 방식이었어요. 안내문이 오는 지역도 신청은 따로 해야 해요.

    부모님이 사시는 곳을 어디서 확인하나요?

    거주지 시·군·구 홈페이지나 읍·면·동 행정복지센터에 문의하면 돼요. 이 글의 사례는 일부일 뿐이라 내 지역 조례가 우선이에요.

    그래서 결론은

    우리 동네 조건을 한 번 확인하는 게 전부예요. 부모님 거주지의 시·군·구 안내를 먼저 보고, 신청 기한을 생일 기준으로 역산해두면 놓칠 일이 줄어요. 개인적으로는 생일 두 달 전쯤 문의해두는 것이 현실적이라고 봐요.

    신청 절차는 장수축하금 신청방법·서류·기한 (발행예정)에서, 금액은 100세 장수축하금 지역별 금액 (발행예정)에서 이어서 확인할 수 있어요.


    참고 출처
    금천구청 공식 안내 https://www.geumcheon.go.kr/portal/contents.do?key=3695
    강동구청 보도자료(2026-02-12) https://gangdong.go.kr/web/newportal/press/14935
    법제처 국가법령정보센터 자치법규(조례 확인, 2026-10) https://www.law.go.kr/
    서울신문 트윅, 축하금 확대·성남·부여·영천(2026-01-12) https://www.twig24.com/news/2026/01/12/20260112500074
    비전성남(성남시 시정소식지), 100세 장수시민증(2026-03-27) http://snvision.seongnam.go.kr/sub_read.html?uid=22580

  • ISA 계좌 2026 총정리, 개편안에서 빠진 것과 그대로인 것

    ISA 계좌 2026 총정리, 개편안에서 빠진 것과 그대로인 것

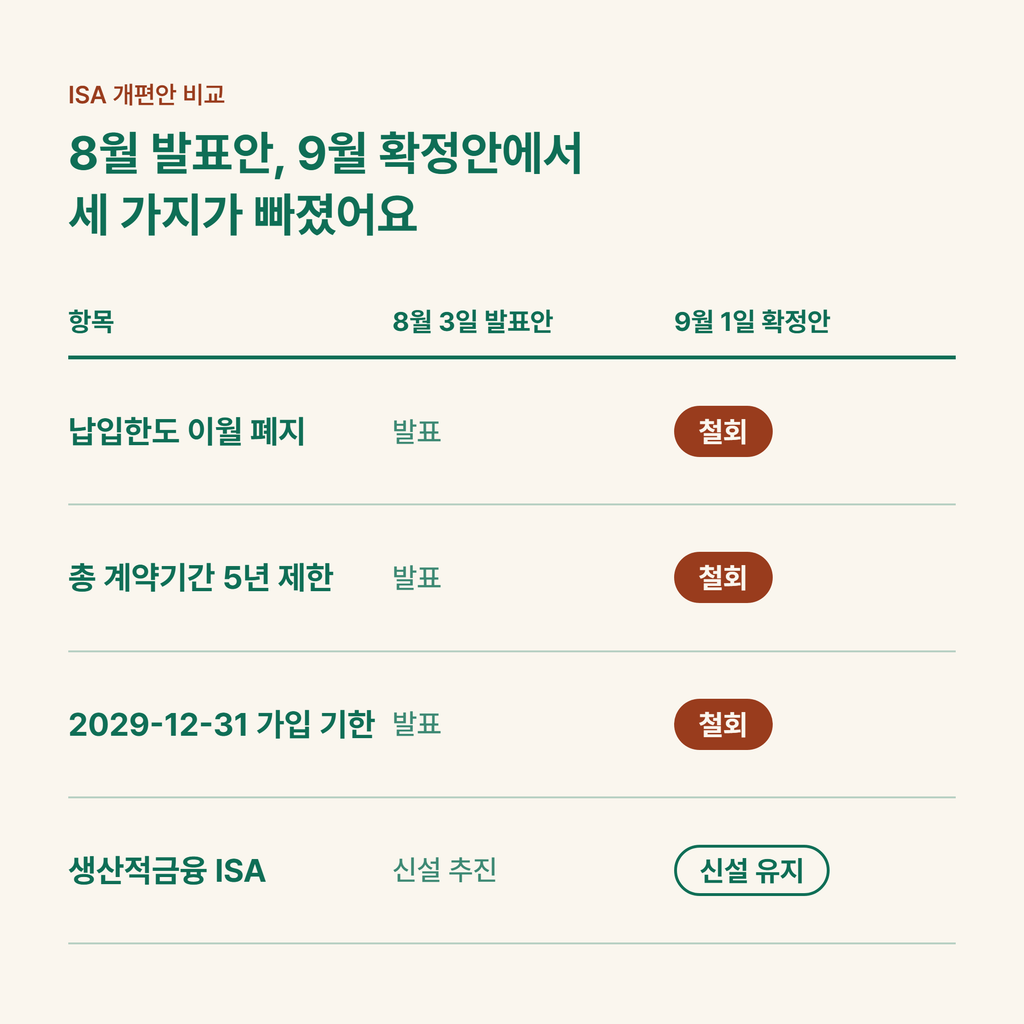
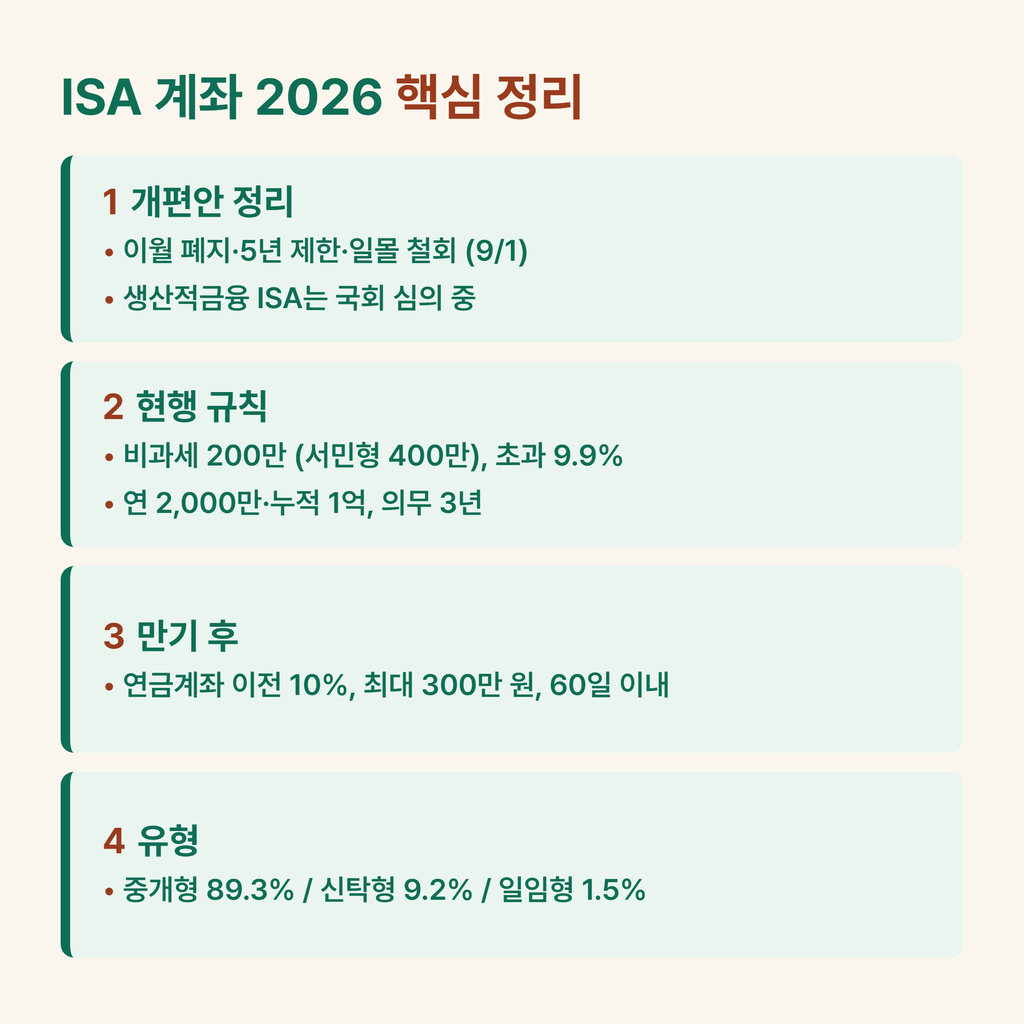
    현재 ISA 계좌 규칙은 대부분 그대로예요. 8월 3일 개편안에 있던 이월 폐지·5년 제한·가입 기한 신설이 9월 1일 정부 확정안에서 모두 철회됐기 때문이에요. 새로 논의 중인 건 생산적금융 ISA 신설이고, 이건 2026년 10월 12일 기준 국회 심의 중이라 확정이 아니에요.

    그래서 이 글은 “지금 내 ISA에서 확인할 것”을 네 가지로 나눠 정리했어요. 현행 규칙, 철회된 안, 만기 후 연금계좌 이전, 생산적금융 ISA 순서예요. 세부 내용은 ISA 만기 후 연금계좌 이전 세액공제 방법 (발행예정 1), 생산적금융 ISA 정부안 정리 (발행예정 2), ISA 서민형 조건과 유형별 차이 (발행예정 3)에서 이어서 다뤄요.

    지금 ISA 규칙은 이렇게 돌아가요

    현행 비과세 한도는 일반형 200만 원, 서민형·농어민형 400만 원이에요. 이 한도를 넘는 수익에는 9.9% 분리과세가 붙어요. 납입한도는 연 2,000만 원이고 누적 1억 원까지 가능해요. 못 채운 한도는 다음 해로 이월돼요.

    의무가입기간은 3년이에요. 중도해지하면 과세특례로 받은 세액이 추징돼요. 가입 자격은 만 19세 이상 거주자이고, 직전연도 근로소득이 있으면 만 15~19세도 가입할 수 있어요.

    직전 3개 과세기간 중 한 번이라도 금융소득종합과세 대상이면 세제혜택에서 제외돼요. 이 조항은 증권사 안내 기준이라, 법령 원문은 가입 전에 한 번 더 확인하시길 권해요.

    8월 개편안에서 철회된 세 가지

    철회된 건 일반 ISA 정비안 세 가지예요. 미사용 납입한도 이월 폐지, 총 계약기간 5년 제한, 2029년 12월 31일 가입 기한 신설이었어요. 8월 3일 발표 직후 여러 매체가 이를 보도했지만, 9월 1일 확정된 정부안에서는 모두 빠졌어요.

    SBS Biz와 세무 전문 매체 Taxnet이 같은 내용을 전했어요. 8월 기사를 그대로 인용한 글은 지금 보면 낡은 정보일 수 있어요. 그래서 ISA 개편 정보를 볼 때는 기사 날짜부터 보시는 게 안전해요.

    ISA 유형은 두 가지 기준으로 나뉘어요

    ISA는 소득 조건에 따른 유형(일반형·서민형·농어민형)과 운용 방식(중개형·신탁형·일임형)이 따로 있어요. 서민형은 총급여 5,000만 원 이하 근로자나 종합소득 3,800만 원 이하 사업자·농어민이 대상이에요.

    금융투자협회 발표에 따르면 2026년 8월 말 가입자는 1,005만 명이고, 이 중 투자중개형이 89.3%예요. 신탁형은 9.2%, 일임형은 1.5%였어요. 신탁형은 예·적금 비중이 88.2%, 일임형은 펀드가 98.8%라 운용 성격이 꽤 달라요.

    각 유형의 차이는 ISA 서민형 조건과 중개형·신탁형·일임형 비교 (발행예정 3)에서 자세히 볼 수 있어요.

    만기가 오면 연금계좌로 옮길 수 있어요

    만기 후 연금계좌(연금저축·IRP)로 옮기면 이전액의 10%, 최대 300만 원까지 세액공제를 추가로 받을 수 있어요. 연금저축·IRP 기본 공제 한도 연 900만 원에 더해 최대 1,200만 원이 공제 대상이 돼요.

    기한이 중요해요. 만기일이나 3년 경과 후 해지일부터 60일 이내에 옮겨야 해요. 세액공제율과 구체적인 이전 순서는 ISA 만기 후 연금계좌 이전 방법 (발행예정 1)에 정리했어요.

    생산적금융 ISA는 아직 정부안이에요

    생산적금융 ISA는 정부가 신설을 추진하는 새 계좌예요. 8월 3일 보도 기준으로 해외 ETF는 안 되고 국내 상품에만 투자할 수 있어요. 국내 상장주식, 국내 주식형 펀드, 국민성장펀드, BDC가 대상이에요. 이자·배당은 전액 비과세(한도 없음)이고, 연 2,000만 원·총 2억 원까지 넣을 수 있어요.

    9월 1일 확정안에서는 이월 허용, 최소 3년 유지, 최대 기간 제한 없음으로 바뀌었어요. 청년형과 청년미래적금의 중복 가입도 허용돼요. 다만 2026년 10월 12일 현재 국회 통과는 확인되지 않았고, 가입 대상과 투자 상품은 심의 과정에서 달라질 수 있어요.

    자세한 내용은 생산적금융 ISA 정부안 내용과 가입 조건 (하위글 2)에서 이어서 확인해보세요.

    표로 읽는 ISA 2026

    구분 내용 상태
    일반 ISA 이월 폐지·5년 제한·가입 기한 8월 3일 발표안 9월 1일 정부안에서 철회
    현행 비과세 한도 일반 200만 원 / 서민형 400만 원 유지
    만기 후 연금계좌 이전 이전액 10%, 최대 300만 원, 60일 이내 현행
    생산적금융 ISA 연 2,000만 원·총 2억 원, 국내 투자 한정 정부안, 국회 심의 중

    자주 묻는 질문(FAQ)

    일반 ISA의 납입한도 이월은 지금도 되나요?

    네, 현행 제도에서는 이월할 수 있어요. 이월 폐지안은 9월 1일 정부 확정안에서 철회됐어요.

    생산적금융 ISA는 언제부터 가입할 수 있나요?

    8월 3일 보도에서는 2027년 1월 1일 이후 신규 가입분부터 적용된다고 했어요. 다만 국회 통과 전이라 확정된 일정은 아니에요.

    증권사는 어디가 유리한가요?

    수수료와 이벤트가 수시로 바뀌고 이 글에서 확인한 1차 비교 자료도 없어요. 가입 전에 각 증권사 앱에서 직접 확인하시는 게 정확해요.

    한 줄 요약

    일반 ISA는 현행 그대로이고, 바뀔 가능성이 남은 건 생산적금융 ISA 하나예요. 만기가 가까운 분은 연금계좌 이전(ISA 만기 후 연금계좌 이전 세액공제 (발행예정 1)), 유형이 헷갈리는 분은 ISA 서민형·유형별 차이 글 (발행예정 3)부터 보시면 돼요. 개편 일정은 생산적금융 ISA 정부안 글 (발행예정 2)에서 업데이트 흐름을 확인할 수 있어요.


    참고 출처
    머니투데이 – 금융투자협회 ISA 가입 현황 보도 (2026-09-29) mt.co.kr
    파이낸셜뉴스 – 생산적금융 ISA 8/3 발표 내용 (2026-08-03) fnnews.com
    SBS Biz – ‘ISA 개편안 결국 백지화’ (2026-09-02) biz.sbs.co.kr
    삼성증권 – ISA 안내 samsungpop.com

  • 대출 갈아타기 조건 2026, 결국 수수료 본전 개월 수가 기준

    대출 갈아타기 조건 2026, 결국 수수료 본전 개월 수가 기준

    대출 갈아타기는 남은 기간의 이자 절감액이 중도상환수수료와 새 대출 부대비용을 넘을 때만 이득이에요. 그래서 금리 차보다 본전까지 몇 개월 걸리는지를 먼저 구하는 게 좋아요.

    수수료는 2025년 1월에 인하됐지만, 2026년 1월에 일부 은행이 다시 올렸다는 보도가 있었어요. 조건 상당수는 공식 자료가 2024년 기준이라 숫자마다 기준일을 붙였고, 특정 상품을 권하지 않아요.

    수수료 인하 뒤 일부 은행이 다시 올렸다는 보도

    2025년 1월 13일 신규 대출부터 중도상환수수료는 실비용 범위 안에서만 받을 수 있어요. 금융위 2025년 1월 10일 자료에 따르면 대출일부터 3년 이내에 갚을 때 부과할 수 있어요. 은행권 고정금리 주담대 평균 수수료율은 1.43%에서 0.56%로 낮아졌어요.

    이 기준은 소급되지 않아요. 한국경제는 2025년 10월 14일 기존 계약에 새 수수료율이 적용되지 않는다고 짚었어요. 그래서 내 대출이 언제 실행됐는지부터 확인해야 해요.

    SBS Biz는 2025년 12월 31일 일부 은행이 2026년 1월부터 수수료율을 올린다고 보도했어요. 우리은행 변동 주담대는 0.73%에서 0.95%로, KB국민은행 변동 주담대는 0.58%에서 0.75%로 올랐어요. 보도된 사례일 뿐이고, 은행별 지금 요율은 은행연합회 소비자포털에서 확인하세요.

    갈아타면 기존 대출 수수료는 면제될까요

    면제되는지는 공식 문서에서 확인하지 못했어요. 그래서 어느 쪽이라고 말하지 않을게요.

    금융위 2026년 3월 17일 자료(개인사업자용)는 이용자가 절감 이자와 기존 대출 중도상환수수료를 비교해 판단하는 구조로 안내해요. 약관·계약서와 신청 화면의 수수료 안내를 직접 보는 게 가장 정확해요.

    대출 종류별 갈아타기 조건은 2024년 자료가 기준이에요

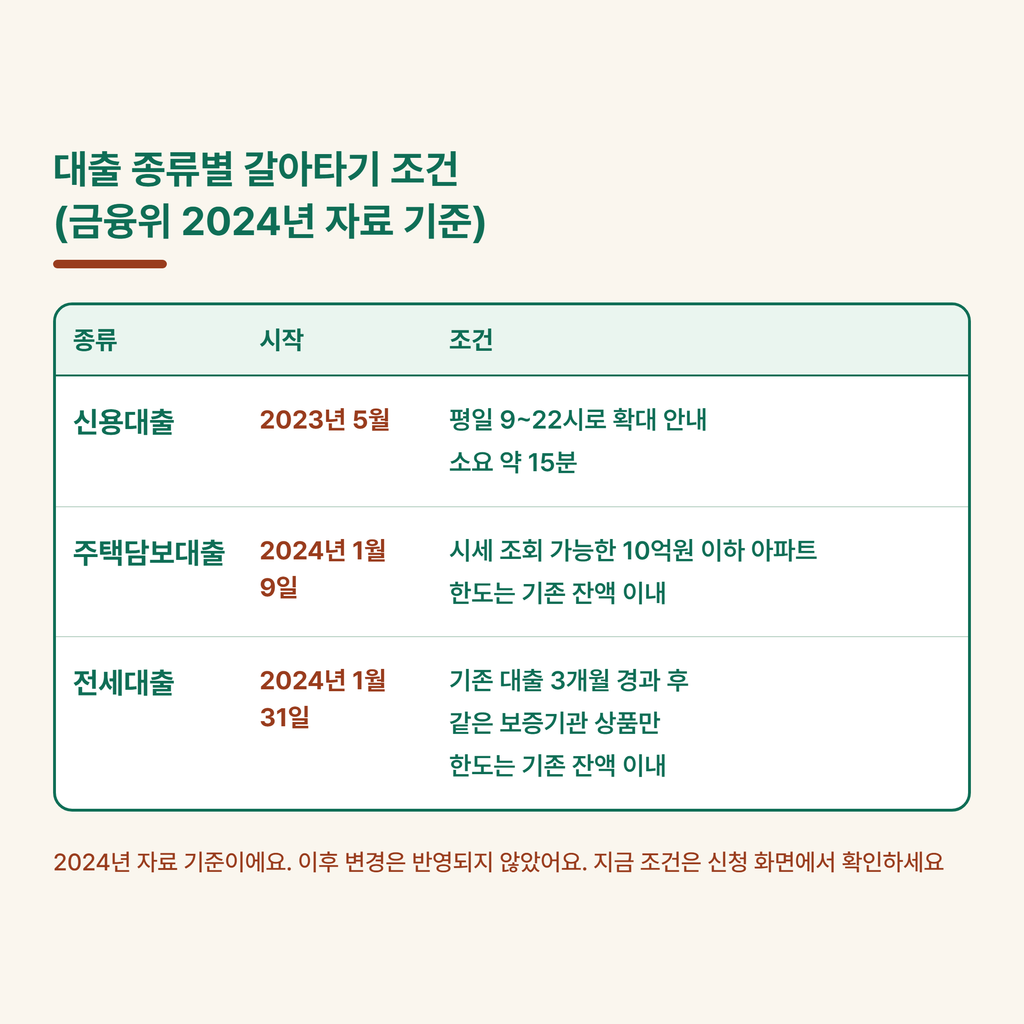
    대출 갈아타기 서비스는 신용대출, 주택담보대출, 전세대출에 열려 있었어요. 아래 표는 2024년 자료 기준이라 이후 변경은 반영되지 않았어요.

    구분확인된 내용기준일
    신용대출2023년 5월 시작, 평일 9~22시로 확대 안내, 소요 약 15분정책브리핑 2024-03-28
    주택담보대출2024년 1월 9일 시작, 시세 조회 가능한 10억원 이하 아파트 담보, 한도는 기존 잔액 이내, 소요 약 2~7일금융위 2024-06-18
    전세대출2024년 1월 31일 시작, 기존 대출 3개월 경과 후 같은 보증기관 상품만, 한도는 기존 잔액 이내금융위 2024-01

    대출 갈아타기는 남은 기간의 이자 절감액이 중도상환수수료와 새 대출 부대비용을 넘을 때만 이득이에요. 그래서 금리 차보다 본전까지 몇 개월 걸리는지를 먼저 구하는 게 좋아요.

    수수료는 2025년 1월에 인하됐지만, 2026년 1월에 일부 은행이 다시 올렸다는 보도가 있었어요. 조건 상당수는 공식 자료가 2024년 기준이라 숫자마다 기준일을 붙였고, 특정 상품을 권하지 않아요.

    수수료 인하 뒤 일부 은행이 다시 올렸다는 보도

    2025년 1월 13일 신규 대출부터 중도상환수수료는 실비용 범위 안에서만 받을 수 있어요. 금융위 2025년 1월 10일 자료에 따르면 대출일부터 3년 이내에 갚을 때 부과할 수 있어요. 은행권 고정금리 주담대 평균 수수료율은 1.43%에서 0.56%로 낮아졌어요.

    이 기준은 소급되지 않아요. 한국경제는 2025년 10월 14일 기존 계약에 새 수수료율이 적용되지 않는다고 짚었어요. 그래서 내 대출이 언제 실행됐는지부터 확인해야 해요.

    SBS Biz는 2025년 12월 31일 일부 은행이 2026년 1월부터 수수료율을 올린다고 보도했어요. 우리은행 변동 주담대는 0.73%에서 0.95%로, KB국민은행 변동 주담대는 0.58%에서 0.75%로 올랐어요. 보도된 사례일 뿐이고, 은행별 지금 요율은 은행연합회 소비자포털에서 확인하세요.

    갈아타면 기존 대출 수수료는 면제될까요

    면제되는지는 공식 문서에서 확인하지 못했어요. 그래서 어느 쪽이라고 말하지 않을게요.

    금융위 2026년 3월 17일 자료(개인사업자용)는 이용자가 절감 이자와 기존 대출 중도상환수수료를 비교해 판단하는 구조로 안내해요. 약관·계약서와 신청 화면의 수수료 안내를 직접 보는 게 가장 정확해요.

    대출 종류별 갈아타기 조건은 2024년 자료가 기준이에요

    대출 갈아타기 서비스는 신용대출, 주택담보대출, 전세대출에 열려 있었어요. 아래 표는 2024년 자료 기준이라 이후 변경은 반영되지 않았어요.

    구분 확인된 내용 기준일
    신용대출 2023년 5월 시작, 평일 9~22시로 확대 안내, 소요 약 15분 정책브리핑 2024-03-28
    주택담보대출 2024년 1월 9일 시작, 시세 조회 가능한 10억원 이하 아파트 담보, 한도는 기존 잔액 이내, 소요 약 2~7일 금융위 2024-06-18
    전세대출 2024년 1월 31일 시작, 기존 대출 3개월 경과 후 같은 보증기관 상품만, 한도는 기존 잔액 이내 금융위 2024-01

    금리 인상기에는 갈아타는 시점을 이렇게 가늠해요

    지금 갈아타라거나 기다리라고 말할 근거는 없어요. 확인된 사실만 정리할게요. 한국은행은 2026년 8월 27일 기준금리를 2.75%에서 3.00%로 올렸고, 추가 인상의 시기와 속도를 점검해 결정하겠다고 밝혔어요(MTN 2026-08-27).

    변동금리 주담대 기준인 코픽스는 8월분 신규취급액 기준 3.18%였어요. 4~7월 연속 오른 뒤 7월과 같은 숫자로 멈췄다고 SBS Biz가 2026년 9월 15일 보도했어요. 9월분 코픽스는 10월 15일경, 금통위는 10월 22일로 알려져 있지만 공식 일정은 재확인이 필요해요.

    금통위원 6개월 금리 전망은 21개 중 10개가 3.25%, 6개가 3.50%였다는 보도가 있어요. 확정이 아닌 전망이라 계산 근거로 쓰기엔 불확실해요. 대신 아래 세 가지를 확인해보세요.

    • 조회한 금리 차가 수수료와 부대비용을 넘기는지
    • 본전 개월 수가 남은 만기보다 짧은지
    • 조회한 날짜와 신청 화면 금리가 같은지

    자주 묻는 질문(FAQ)

    갈아타기 금리 조회가 신용점수를 떨어뜨리나요?

    본인 신용점수 조회 자체는 하락 요인이 아니라는 아시아경제 2026년 5월 18일 보도가 있어요. 다만 대출비교 플랫폼의 금리 조회가 같은 취급인지는 확인하지 못했어요. 플랫폼 약관과 안내 문구를 먼저 보세요.

    지금 갈아타기 조건은 어디서 보나요?

    대출 종류별 신청 화면(대출비교 플랫폼이나 은행 앱)이 가장 정확해요. 금융위 보도자료 목록(fsc.go.kr)에서 변경 여부도 볼 수 있어요.

    10월 금통위에서 금리가 또 오르나요?

    알려진 일정은 10월 22일이고 결과는 아직 나오지 않았어요. 추가 인상 여부는 전망일 뿐 확정이 아니에요.

    대입해 볼 항목 모아보기

    수수료와 조건

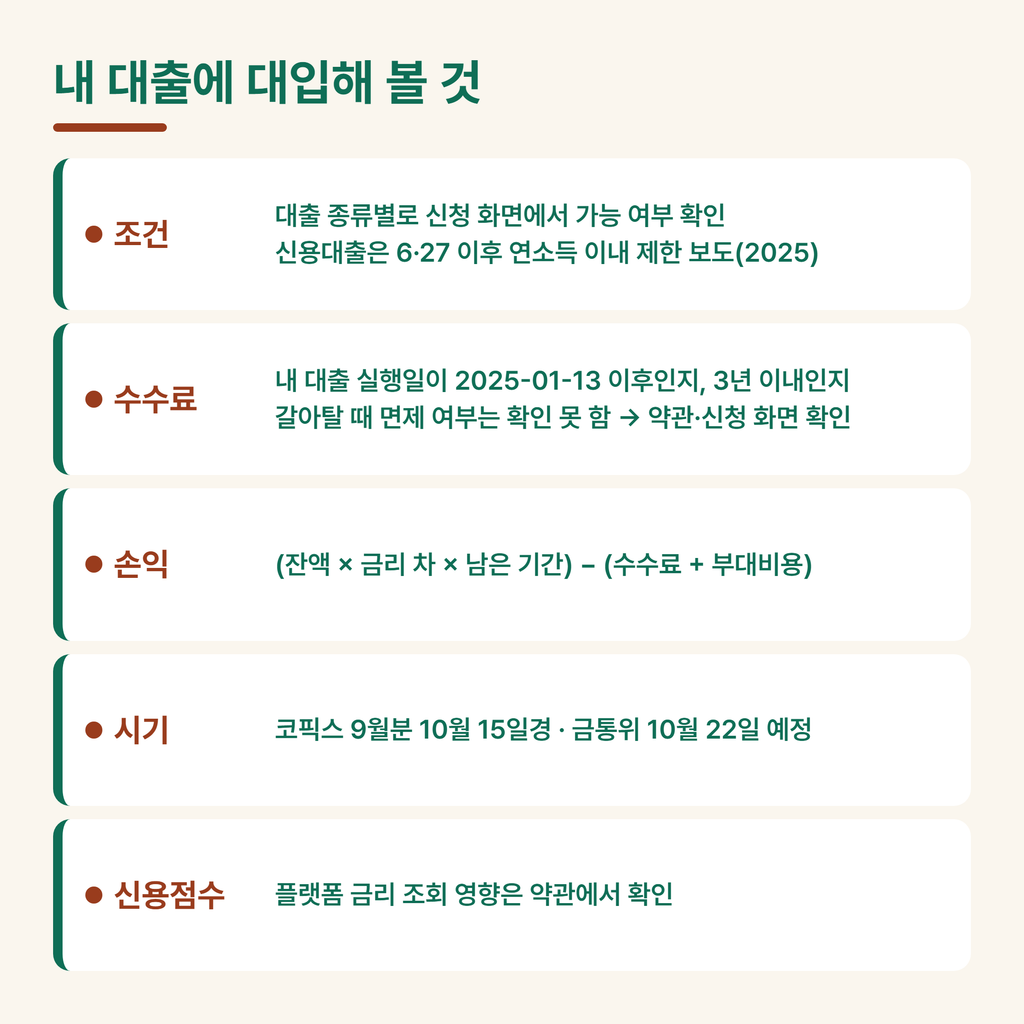
    • 내 대출 실행일이 2025-01-13 이후인지, 대출일부터 3년 이내인지
    • 은행연합회 소비자포털 요율, 기존 대출 약관, 갈아탈 때 면제 여부는 확인 못 함
    • 신용대출은 6·27 이후 연소득 이내 제한 보도(2025), 현재 유지 여부는 확인 필요

    손익과 시기

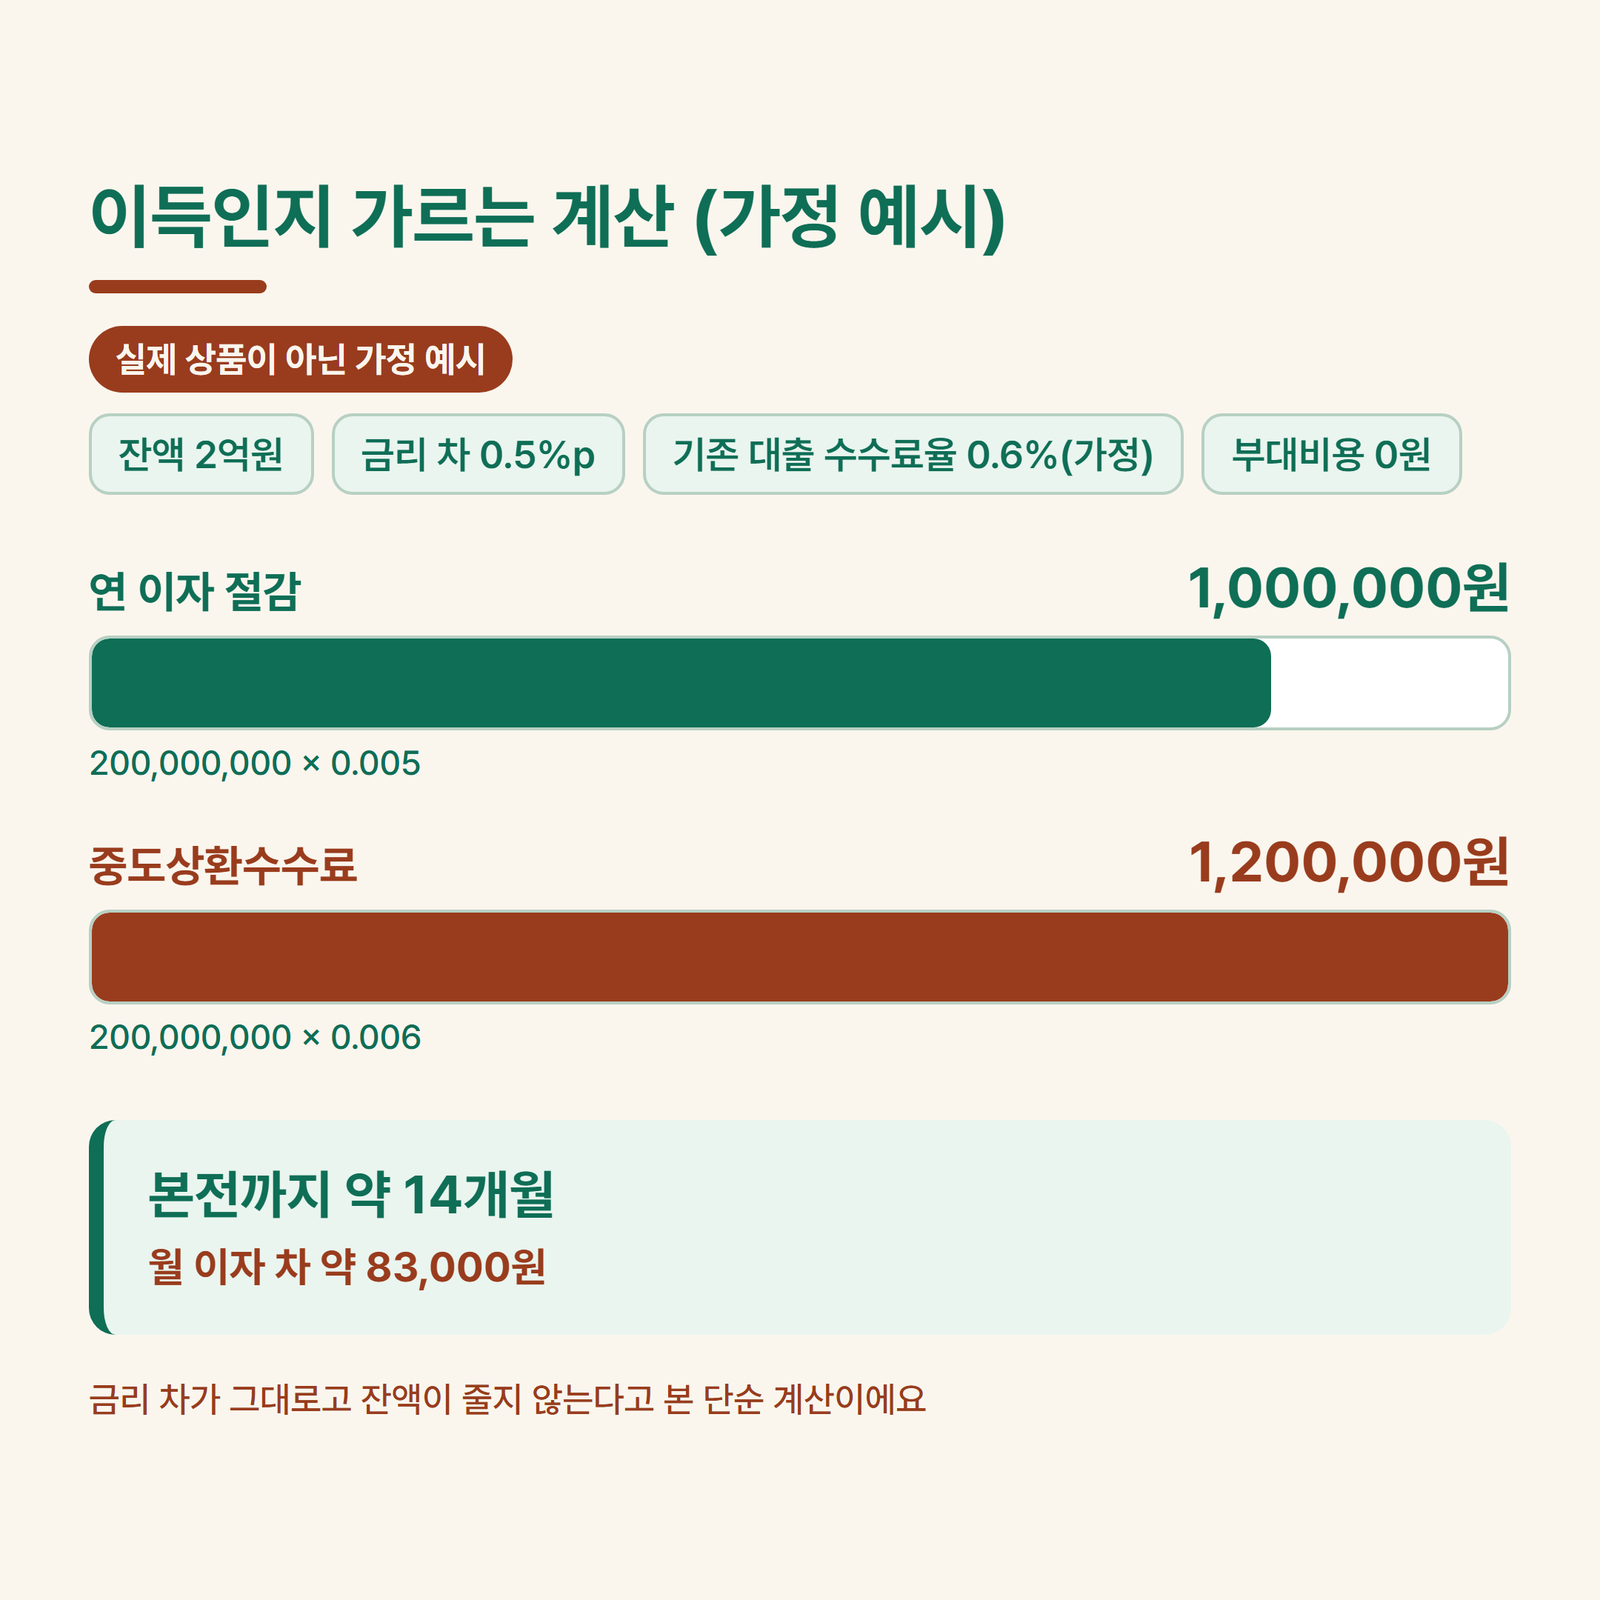
    • (잔액 × 금리 차 × 남은 기간) − (수수료 + 부대비용)
    • 가정 예시: 2억원·0.5%p·수수료율 0.6%면 절감 연 100만원 vs 수수료 120만원
    • 코픽스 9월분 10월 15일경, 금통위 10월 22일 알려진 일정(재확인)

    신청 화면을 열기 전 마지막 한 줄

    본전 개월 수를 구해서 남은 만기와 견주는 게 가장 간단한 판단법이에요. 수수료는 내렸다가 일부 다시 올랐다는 보도가 있으니, 내 계약의 요율을 직접 확인하는 게 먼저예요.

    공식 조건은 2024년 자료와 2025년 보도가 섞여 있어요. 신청 직전에 현재 조건을 다시 확인해주세요. 이 글은 대출을 권하는 글이 아니라 따져보는 순서를 정리한 글이에요.


    참고 출처
    금융위원회 – 1월 13일(월) 신규 대출부터 중도상환수수료율이 인하됩니다 (2025-01-10) fsc.go.kr/edu/news/83839
    금융위원회 – 대출 갈아타기 서비스 관련 자료 (2024-06-18) fsc.go.kr/no010101/82491
    SBS Biz – ‘정부와 엇박자’ 은행들 중도상환수수료 다시 올린다 (2025-12-31) biz.sbs.co.kr/amp/article/20000281854
    SBS Biz – 8월 신규 코픽스 3.18% 유지 (2026-09-15) biz.sbs.co.kr/amp/article/20000334772
    MTN – 한은, 기준금리 3%로 ‘백투백’ 인상…추가 인상도 시사 (2026-08-27) news.mtn.co.kr/news-detail/2026082711001767395

  • 예금 적금 금리 비교, 기준금리 3% 이후 최고금리보다 먼저 볼 3가지

    예금 적금 금리 비교, 기준금리 3% 이후 최고금리보다 먼저 볼 3가지

    기준금리가 연 3.00%로 오른 뒤 시중은행 1년 정기예금은 대체로 3.4~3.6%가 됐어요(10월 초 보도 기준). 일부 은행은 4%를 넘겼다는 보도도 나왔어요.

    다만 예금 적금 금리 비교에서는 최고금리 숫자보다 먼저 볼 게 세 가지 있어요. 우대 조건, 세후 이자, 예금자보호 한도예요. 금리는 빠르게 바뀌니 이 글의 숫자에는 모두 기준일과 상품명을 붙였어요.

    7월 인상 이후 시중은행 1년 예금은 이렇게 움직였어요

    한국은행은 7월 16일 기준금리를 2.50%에서 2.75%로 올렸고, 8월 27일에 3.00%로 한 번 더 올렸어요. 7월 인상은 2023년 1월 이후 3년 6개월 만이었어요.

    은행들도 뒤따라 예금 금리를 올렸어요. 아래는 보도된 1년 안팎 정기예금 변경 사례예요.

    보도·변경 시점 은행·상품 금리 변화
    7/23 보도 (7월 인상 직후) 신한 쏠편한 정기예금 2.9% → 3.2%
    7/23 보도 (7월 인상 직후) 농협 NH올원e예금 2.95% → 3.25%
    9/9 신한 쏠편한 정기예금 3.20% → 3.40%
    9/11 농협 NH올원e예금 3.25% → 3.45%
    9/14 KB Star 정기예금 (1년 이상~2년 미만) 3.20% → 3.40%
    9/11 우리 첫거래우대 정기예금 최고 3.10% → 3.60%

    가장 최근 흐름은 10월 초 보도에서 확인돼요. 5대 은행 1년 예금은 대체로 3.4~3.6%였고, SC제일은행 e-그린세이브예금(1년)은 4.05%였어요. SC제일은행은 9/10 보도에서 연 3.85%였으니, 은행 최고금리도 시점마다 달라지는 숫자예요.

    저축은행은 흐름이 달라요. 12개월 정기예금 평균은 9/7 기사 기준 3.74%로, 7/8의 3.95%보다 0.21%p 내려왔어요. 기준금리가 올라도 평균은 오히려 낮아질 수 있다는 뜻이에요.

    최고금리와 기본금리는 다른 숫자예요

    광고에 나오는 최고금리는 우대 조건을 모두 채웠을 때의 숫자예요. 금융감독원 안내에도 조건을 못 채우면 시중금리보다 낮을 수 있다고 나와 있어요. 위 표의 우리 첫거래우대 정기예금 같은 “최고” 표기는 조건부터 열어봐야 해요.

    비교할 때는 만기, 기준일, 상품명을 맞춰서 보세요. 상품명이 은행마다 달라 같은 표에서도 수치가 어긋나기도 해요. KB는 9/10 보도에서 3.2%였다가 9/14에 3.4%로 바뀌었어요.

    한꺼번에 비교하려면 금융감독원 금융상품한눈에(finlife.fss.or.kr)나 은행연합회 소비자포털(portal.kfb.or.kr)이 편해요. 개인적으로는 우대 조건을 채우려고 생활 패턴을 바꿔야 한다면 기본금리를 내 금리로 보는 편이 현실적인 것 같아요.

    같은 연 3.45%라도 적금 이자는 예금의 절반을 조금 넘어요

    적금은 매달 돈을 넣어서 은행에 맡긴 평균 잔액이 예금보다 적어요. 그래서 금리가 같아도 이자는 훨씬 적어요.

    아래는 실제 상품이 아니라 산술 계산이에요. 연 3.45%, 단리, 1년, 세전으로 가정했어요. 12회 납입 적금의 단리 이자는 월 납입액 × 연이율 × 6.5로 구해요.

    구분 낸 돈 세전 이자 세후 이자(15.4% 공제)
    정기예금 360만원, 1년 3,600,000원 124,200원 약 105,100원
    적금 월 30만원 × 12회 3,600,000원 67,275원 약 56,900원

    적금 이자는 낸 돈 대비 약 1.87%예요. 적금 금리 숫자만 보고 연 3.45%를 받는다고 생각하면 어긋나요.

    세금은 이자소득세 14%와 지방소득세 1.4%를 더한 15.4%예요. 금융소득이 연 2,000만원을 넘으면 종합과세 대상이라는 점도 국세청에 안내돼 있어요.

    4%대 상품 앞에서는 예금자보호 한도부터 봐요

    예금자보호는 한 금융회사당 1인 기준으로 원금과 이자를 합쳐 1억원까지예요. 2025년 9월 1일부터 이 한도가 적용돼요. 이자까지 합친 금액이 1억을 넘는지가 확인 포인트예요.

    은행·저축은행은 예금보험공사가 보호해요. 새마을금고·신협·농협 같은 상호금융은 각 중앙회 기금이 보호하는데, 한도 세부는 해당 중앙회에서 따로 확인해야 해요.

    금융상품한눈에의 정기예금 12개월 순위를 보면(10월 7일 조회) 상위권이 저축은행 4%대 초반이에요. 다만 그 화면에는 기준일이 보이지 않아서 참고용으로만 보세요. 가입 전에 해당 금융회사 공시에서 다시 확인하는 게 안전해요.

    지금 가입할지는 만기와 쓸 시점이 정해요

    가입 시점은 개인 상황에 따라 달라서 이 글이 정답을 줄 수는 없어요. 기준은 그 돈을 언제 쓰느냐예요.

    한국은행은 8월 27일 결정문에서 “추가 인상의 시기와 속도 등을 결정해 나갈 것”이라고 밝혔어요. 다음 금통위는 10월 22일 예정이에요. 7월에는 익명의 시중은행 관계자가 연내 추가 인상 전망이 있다는 취지로 말한 보도가 있었지만, 어디까지나 전망이에요.

    만기도 따져봐야 해요. 중도해지하면 약정금리가 아니라 경과기간별 중도해지금리가 적용돼요. KB 정기예금은 9/14 보도에서 3년 구간이 2.60%로 1년 이상 구간(3.40%)보다 낮았어요. 길게 묶는 게 항상 유리하진 않다는 뜻이에요.

    자주 묻는 질문(FAQ)

    예금·적금 금리는 어디서 한꺼번에 비교하나요?

    금융감독원 금융상품한눈에(finlife.fss.or.kr)와 은행연합회 소비자포털(portal.kfb.or.kr)에서 비교할 수 있어요. 금리가 자주 바뀌니 가입 직전에 해당 은행 공시를 한 번 더 보는 게 좋아요.

    10월에 기준금리가 또 오르나요?

    다음 금통위는 10월 22일 예정이고, 결과는 아직 나오지 않았어요. 추가 인상 여부는 전망일 뿐 확정이 아니에요.

    이번 글에서 챙길 숫자와 확인 순서

    금리 흐름

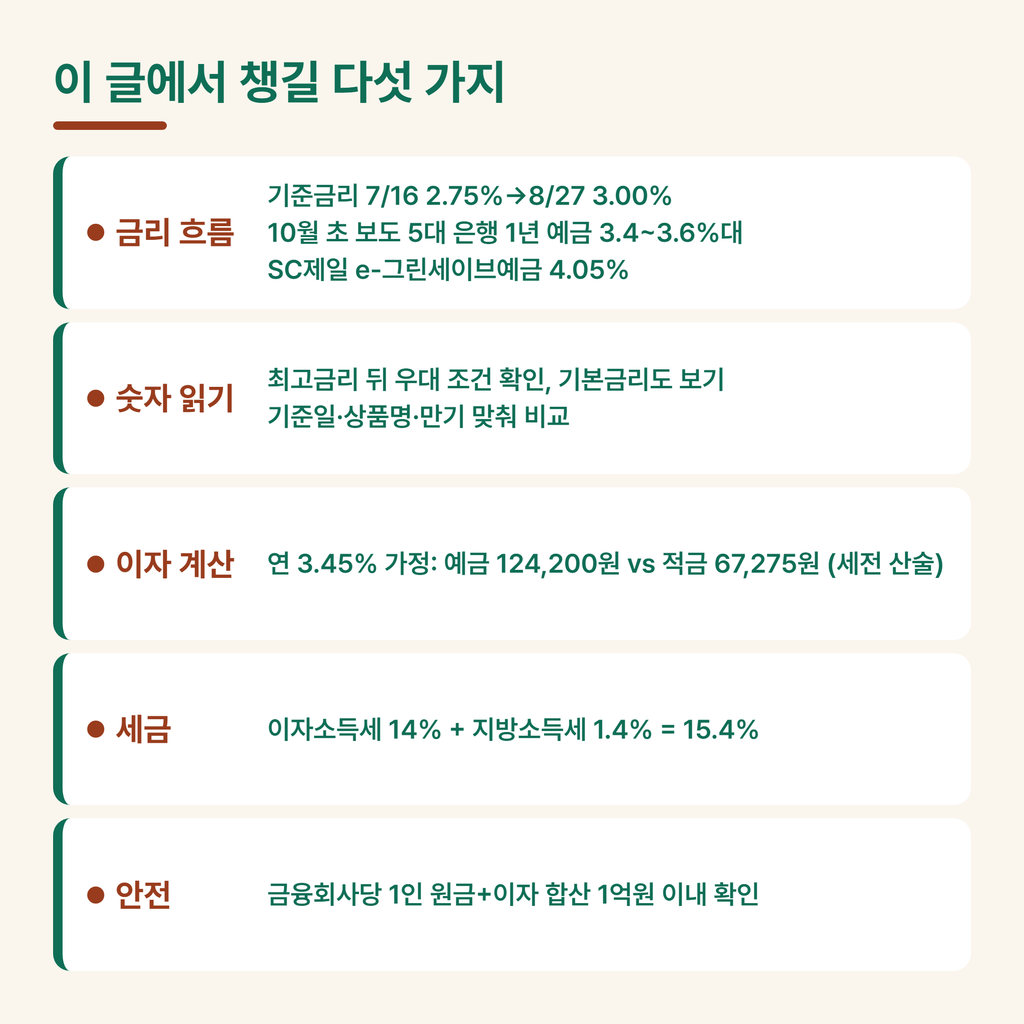
    • 기준금리: 7/16 2.75% → 8/27 3.00%
    • 10월 초 보도: 5대 은행 1년 예금 3.4~3.6%대, SC제일 e-그린세이브예금 4.05%

    숫자 읽기

    • 최고금리 뒤 우대 조건과 기본금리 확인
    • 기준일·상품명·만기를 맞춰 비교

    이자 계산과 세금

    • 연 3.45% 가정: 예금 360만원 124,200원 vs 적금 월 30만원×12회 67,275원 (세전, 산술 예시)
    • 이자소득세 14% + 지방소득세 1.4% = 15.4%

    안전 확인

    • 금융회사당 1인 원금+이자 합산 1억원 이내인지 확인

    마지막으로 남기는 판단 기준

    금리표를 볼 때는 기준일, 우대 조건, 세후 이자 순서로 확인하면 숫자에 덜 흔들려요. 4%대 상품이 보이면 예금자보호 1억 한도를 먼저 열어보세요.

    적금처럼 같은 금리여도 실제 이자는 다르고, 가입 시점은 각자의 쓸 돈과 만기에 따라 달라요. 투자나 상품 권유가 아니라 확인 순서를 정리한 글이니, 가입 직전에 최신 금리를 꼭 다시 확인해보세요.


    참고 출처
    한국은행 – 통화정책방향(2026.8.27) bok.or.kr/portal/bbs/P0000559/view.do
    국세청 – 금융(이자·배당)소득 nts.go.kr/nts/cm/cntnts/cntntsView.do
    예금보험공사 – 보호한도 kdic.or.kr/sp/dpstrprot/ProtSystProtLmts/selectScrn.do
    금융감독원 – 금융상품한눈에 정기예금 finlife.fss.or.kr/finlife/svings/fdrmDpst/list.do
    SBS Biz – KB국민은행, 정기예금 금리 0.6%p 인상…최고 연 3.4% (2026-09-14) biz.sbs.co.kr/amp/article/20000334525

  • 10월 공모주 청약 일정, 19~23일에 7종목 몰려요 증거금 어쩌죠?

    10월 공모주 청약 일정, 19~23일에 7종목 몰려요 증거금 어쩌죠?

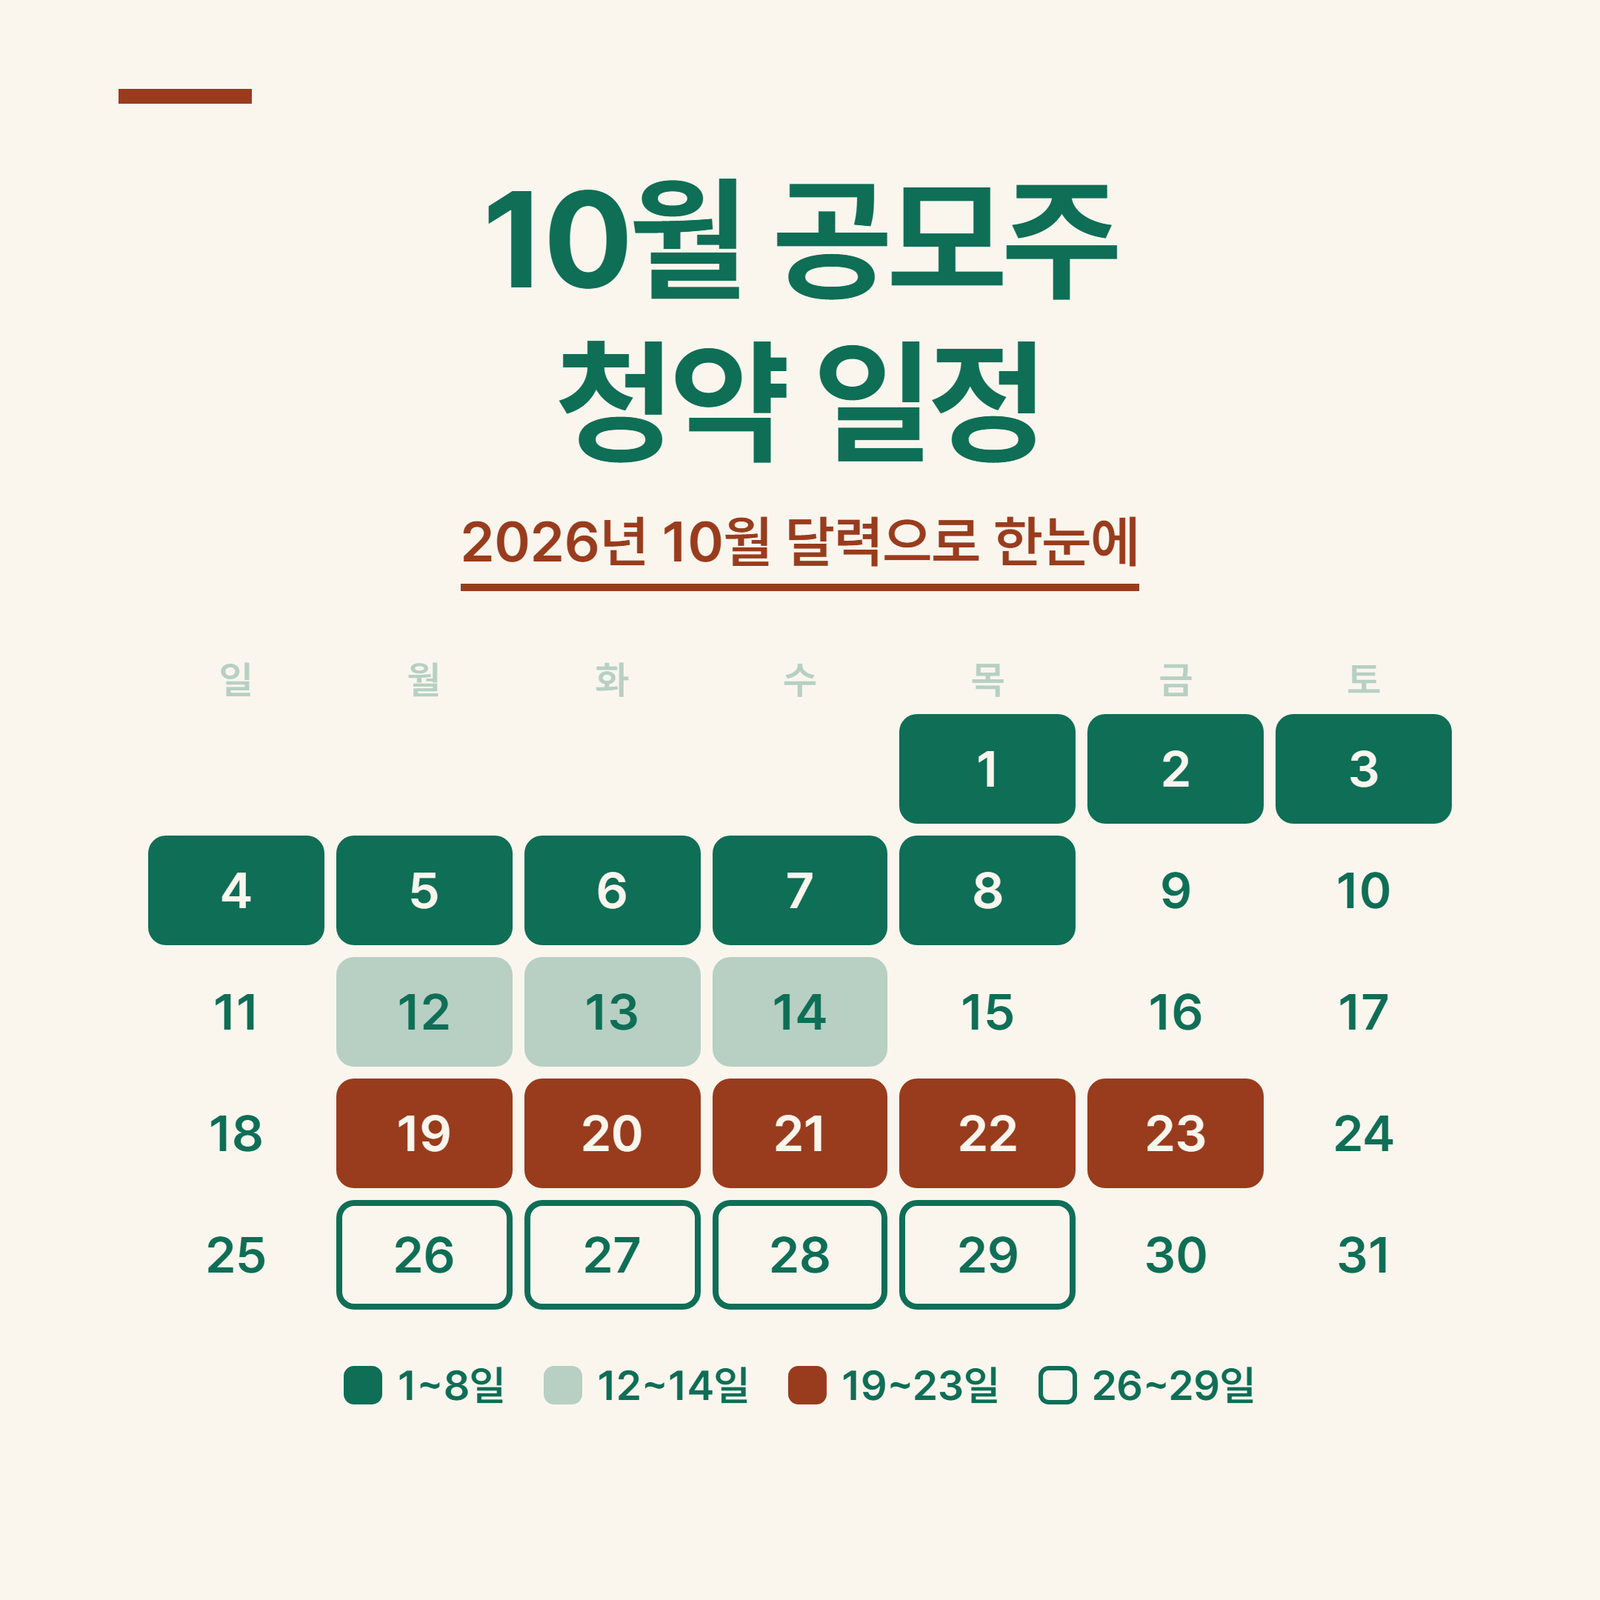
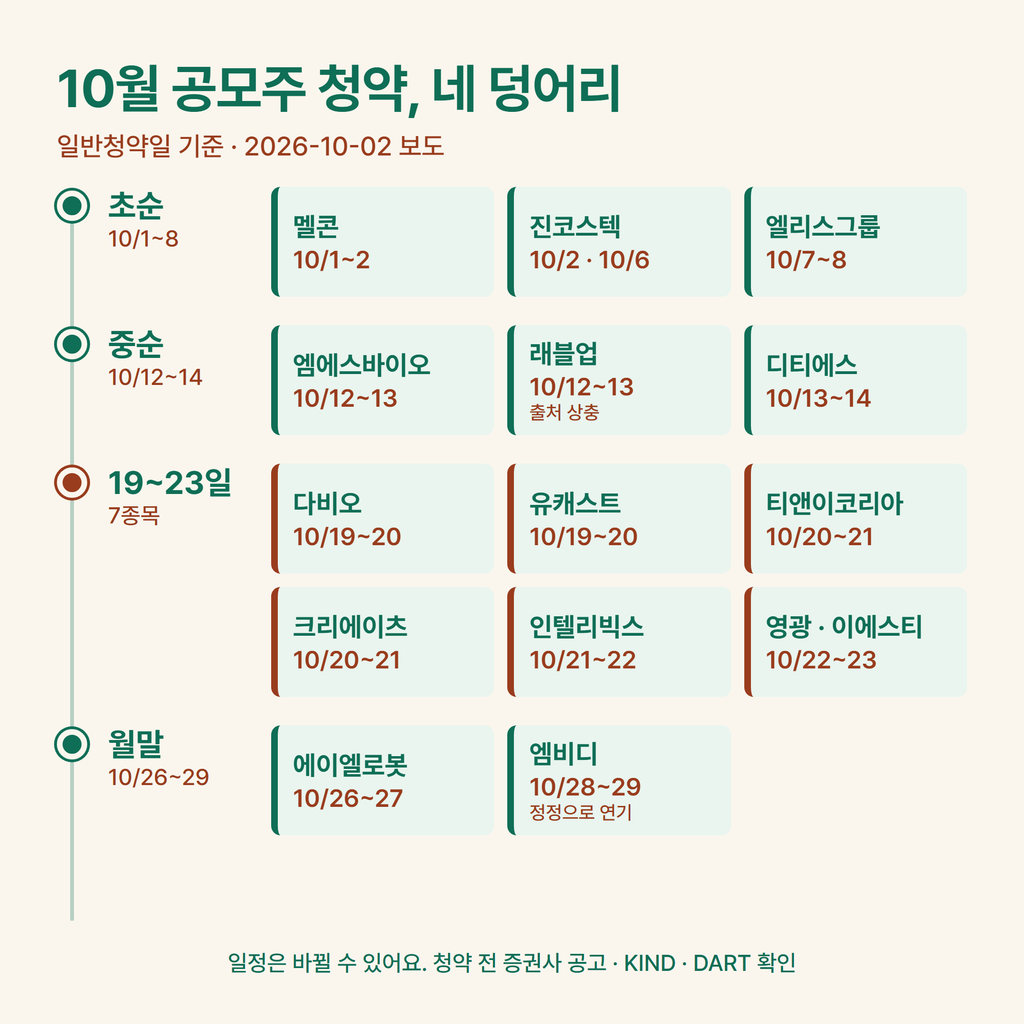
    리서치로 확인한 2026년 10월 공모주 청약은 10월 1일 멜콘으로 시작해 29일 엠비디까지 이어져요. 확인한 종목 중 공모금액이 가장 큰 건 10월 7~8일에 청약하는 엘리스그룹이에요. 가장 붐비는 구간은 19~23일이고, 이 5일 동안 스팩을 뺀 7종목이 겹쳐요.

    다만 일정은 증권신고서 정정으로 바뀔 수 있어요. 아래 내용은 2026년 10월 2일 기준 언론 보도이고, 청약 전에 증권사 공고·KIND·금융감독원 DART에서 다시 확인해야 해요.

    날짜 순으로 보는 10월 공모주 일정

    청약 일정은 종목별로 아래 표와 같아요. 밴드는 희망 공모가 범위이고, 멜콘·진코스텍은 이미 확정됐지만 나머지는 대부분 아직이에요.

    종목 일반청약 희망 밴드(원) 대표주관사
    멜콘 10/1~2 확정 12,300 (밴드 10,700~12,300) 대신증권
    진코스텍 10/2, 10/6 확정 23,500 (밴드 19,500~23,500) 하나증권
    엘리스그룹 10/7~8 70,400~90,500 미래에셋증권
    엠에스바이오 10/12~13 6,800~7,800 KB증권
    래블업 10/12~13 (출처 상충) 20,000~23,000 NH투자증권
    디티에스(DTS) 10/13~14 17,000~18,500 대신증권
    다비오 10/19~20 12,300~16,600 대신증권
    유캐스트 10/19~20 21,000~26,000 유진투자증권
    티앤이코리아 10/20~21 12,600~15,300 신한투자증권
    크리에이츠 10/20~21 15,000~18,000 삼성증권
    인텔리빅스 10/21~22 7,600~9,000 미래에셋증권
    영광 10/22~23 확인 필요 확인 필요
    이에스티 10/22~23 확인 필요 확인 필요
    에이엘로봇 10/26~27 확인 필요 확인 필요
    엠비디 10/28~29 (정정으로 연기) 9,600~11,700 하나증권

    영광·이에스티·에이엘로봇의 청약일은 위키트리 9/30 청약 일정 목록 기준이에요. 스팩도 SK증권제14호(10/15~16), 한화플러스제6호(10/20~21), 아이엠스팩1호(10/26~27)가 있어요. 출처마다 종목 수가 달라서 이 표가 10월 전체 종목이라고 단정하지 않아요.

    엘리스그룹은 공모금액이 가장 커요

    엘리스그룹의 밴드는 70,400~90,500원이고, 공모금액은 약 1,564억~2,011억 원(222.2만주)이에요. 수요예측은 9/23~10/1에 진행됐고 확정 공모가는 10/6에 나올 예정이에요. 대표주관사는 미래에셋증권이고 삼성증권이 함께해요.

    이 종목은 당초 9월 청약안이었다가 10/7~8로 바뀐 것으로 보여요. 일정이 한 번 움직인 사례라서, 오래된 기사 날짜를 믿으면 안 된다는 점도 같이 기억해 두면 좋아요.

    증거금은 종목마다 10배 가까이 달라요

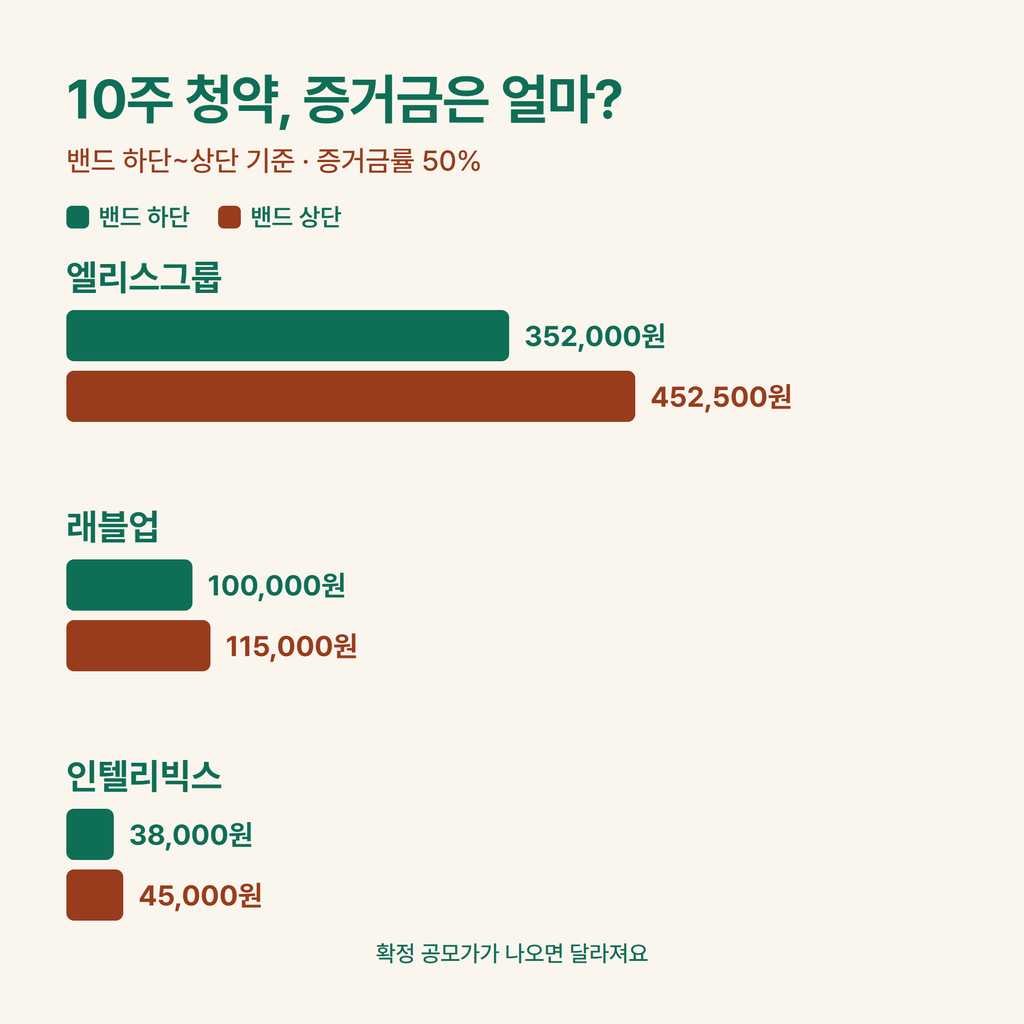
    증거금률은 50%이고, 최소 청약은 보통 10주 단위예요. 밴드 하단·상단으로 10주를 계산하면 금액 차이가 크게 보여요.

    종목 10주 증거금 (하단~상단)
    엘리스그룹 약 352,000~452,500원
    래블업 약 100,000~115,000원
    인텔리빅스 약 38,000~45,000원

    위 금액은 밴드와 KB Think의 증거금률 설명으로 직접 계산한 값이에요. 확정 공모가가 밴드 안에서 정해지면 달라지고, 최소 청약 수량도 증권사마다 다를 수 있어요.

    19~23일에는 증거금이 겹칠 수 있어요

    19~23일은 다비오, 유캐스트, 티앤이코리아, 크리에이츠, 인텔리빅스, 영광, 이에스티가 청약해요. 환불은 청약 마감 후 영업일 기준 2일 뒤가 일반적이라, 앞 종목 환불 전에 다음 종목 청약이 시작될 수 있어요. 제 해석으로는 이 구간에서는 어디에 넣을지 미리 정해야 자금이 덜 꼬일 것 같아요.

    환불일이 하루 앞당겨질 것이라는 보도(2026-06-24)도 있었지만, 제도가 구체화되지 않았다고 했고 현재 시행 여부는 확인하지 못했어요. 한 공모주는 한 증권사에서만 청약된다는 점(여러 곳에 하면 먼저 한 것만 접수)도 함께 알아두세요.

    일정이 바뀐 종목과 엇갈리는 종목

    엠비디는 원래 10/6~7 청약이었는데, 증권신고서 정정으로 10/28~29로 밀렸어요. 희망 공모가도 9,400~11,500원에서 9,600~11,700원으로 올랐다고 뉴데일리경제(9/30)가 보도했어요. 환불일은 확인하지 못했어요.

    래블업은 출처마다 일정이 달라요. 언론 보도(8월 증권신고서 제출)는 10/12~13인데, 10/22~23이라고 쓴 사이트도 있어요. 정정신고서 여부를 DART에서 확인하기 전에는 단정할 수 없어요.

    상장일은 멜콘·진코스텍 10/15, 엠에스바이오 10/22 예정이 확인됐고, 크리에이츠는 “10월 중 상장 예정”으로 보도됐어요. 진코스텍은 코넥스에서 코스닥으로 옮기는 이전상장이에요. 나머지는 미확인이에요.

    최근 상장 성적은 양쪽 얘기가 다 있어요

    9월 말 상장한 빅웨이브로보틱스는 일반청약 경쟁률이 1375대 1, 증거금이 약 4조 9512억 원으로 보도됐어요. 상장 첫날 공모가 대비 크게 올랐다는 보도도 있었어요. 다만 기사마다 상승률이 달라서 수치는 인용하지 않을게요.

    반면 올해 신규 상장사의 85.2%가 8월 말 기준 공모가 아래에서 거래되고 평균 수익률이 -26.19%라는 보도도 있었어요(한 달 전 기준). 경쟁률이 높다고 안전하다는 뜻은 아니라는 게 제 판단이에요. 이 글은 일정 정리이고 투자 권유가 아니에요.

    핵심만 추리면

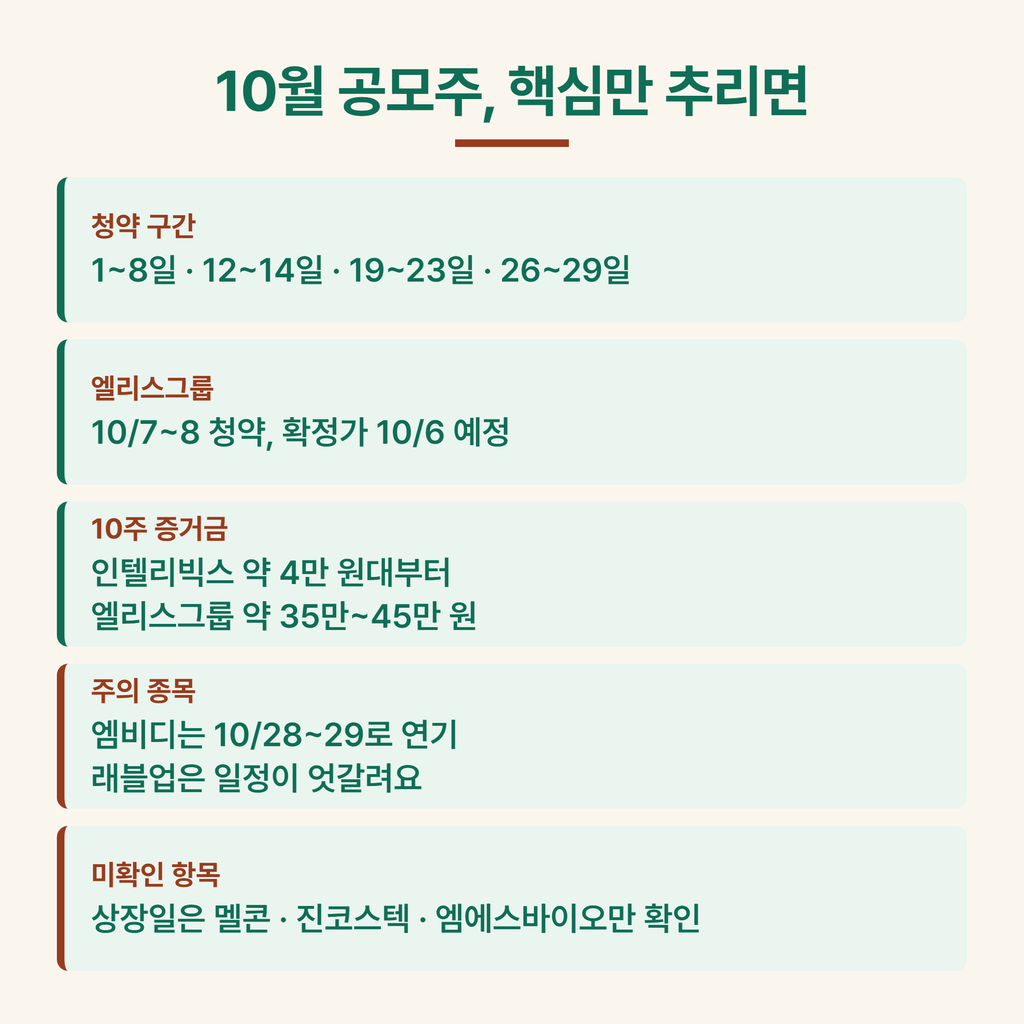
    • 10월 청약은 초순(1~8일), 중순(12~14일), 19~23일, 월말(26~29일) 네 구간이에요.
    • 엘리스그룹은 10/7~8 청약, 확정 공모가는 10/6 예정이에요.
    • 10주 증거금은 인텔리빅스 약 4만 원대부터 엘리스그룹 약 35만~45만 원까지 달라요.
    • 엠비디는 10/28~29로 밀렸고, 래블업은 일정이 엇갈려 공식 공고 확인이 필수예요.
    • 상장일은 멜콘·진코스텍(10/15), 엠에스바이오(10/22 예정)만 확인됐어요.

    자주 묻는 질문(FAQ)

    공모주 환불일은 언제인가요?
    청약 마감 후 영업일 기준 2일 뒤가 일반적이에요. 확인된 건 멜콘 10/7, 진코스텍 10/8, 엠에스바이오 10/15이고, 유캐스트는 납입일이 10/22로 보도됐어요. 나머지는 확정 공고를 확인해야 해요.

    여러 증권사에 중복 청약할 수 있나요?
    안 돼요. 한 공모주는 한 증권사에서만 청약할 수 있고, 여러 곳에 신청하면 먼저 한 것만 접수돼요.

    상장일은 언제인가요?
    멜콘과 진코스텍은 10/15, 엠에스바이오는 10/22 예정으로 확인됐어요. 크리에이츠는 “10월 중 상장 예정”으로 보도됐고, 나머지는 아직 미확인이에요.

    그래서 이번 달 결론은

    10월 공모주는 초순의 엘리스그룹, 19~23일에 7종목 몰림이라는 두 번의 큰 고비가 있어요. 확정 공모가가 나오면 증거금부터 다시 계산하고, 청약일은 증권사 공고로 확인하는 순서가 안전해요.


    참고 출처
    아이뉴스24 「연휴 끝 숨가쁜 공모 시장」(2026-09-27) inews24.com/view/2008616
    전자신문 「10월 공모주 청약 러시」(2026-09-29) etnews.com/20260929000204
    파이낸셜뉴스 (2026-09-29) fnnews.com/news/202609291811115845
    아시아경제 (2026-09-17) core.asiae.co.kr/article/2026091708105432527
    알파스퀘어 「10월 1주차 공모주 일정」(2026-09-25) alphasquare.co.kr/home/insight/posts/7cfb7c53-…
    KB Think 「공모주 청약이란?」(2026-09-23 기준) kbthink.com/…/publicoffering.html
    비즈워치 (2026-09-20) news.bizwatch.co.kr/article/market/2026/09/18/0031
    소비자가 만드는 신문 「주간IPO 10월 둘째 주」 consumernews.co.kr/news/articleView.html?idxno=765061
    KB증권 엠에스바이오 공모 공고 m.kbsec.com/go.able?…seq=10010397
    뉴데일리경제 「10월 공모주 13곳 옥석 가리기」(2026-09-30) biz.newdaily.co.kr/…/2026093000046.html
    위키트리 (2026-09-30) wikitree.co.kr/articles/1162969
    파이낸셜뉴스 (2026-09-29) fnnews.com/news/202609291527258073
    ※ 금융투자협회·KIND·DART 원문은 직접 확인하지 못했어요(KB증권 공고 1건만 확인).

  • 카톡 국민연금 임의가입, 전업주부도 대화창에서 바로 되나요? 신청 순서 정리

    카톡 국민연금 임의가입, 전업주부도 대화창에서 바로 되나요? 신청 순서 정리

    카톡 국민연금 임의가입은 카카오 ‘AI 국민비서’ 대화창에서 5단계로 신청해요. 가입내역 조회는 2026년 9월 17일부터, 임의가입 신청은 9월 30일부터 가능하다고 보도됐어요.

    이 서비스는 카카오가 행정안전부와 함께 시범 운영 중이에요. 기능이나 대상이 바뀔 수 있어요. 

    카톡으로 할 수 있는 일은 네 가지예요

    보도 기준으로 카톡에서 되는 기능은 네 가지예요.

    • 가입내역 조회
    • 임의가입 가능 여부 확인
    • 예상 보험료 계산
    • 임의가입 신청

    수령액 조회 같은 다른 기능이 있다는 보도는 확인하지 못했어요.

    AI 국민비서 자체는 2026년 3월 10일 시범서비스로 출시됐어요. 카카오와 국민연금공단은 3월 31일 ‘AI 기반 공공서비스 혁신’ 업무협약을 맺었고요. 국민연금 연계는 그 연장선에서 나온 것으로 보여요.

    신청 순서는 이렇게 진행돼요

    신청은 5단계로 끝나요. 보도에 나온 흐름을 그대로 옮기면 아래와 같아요.

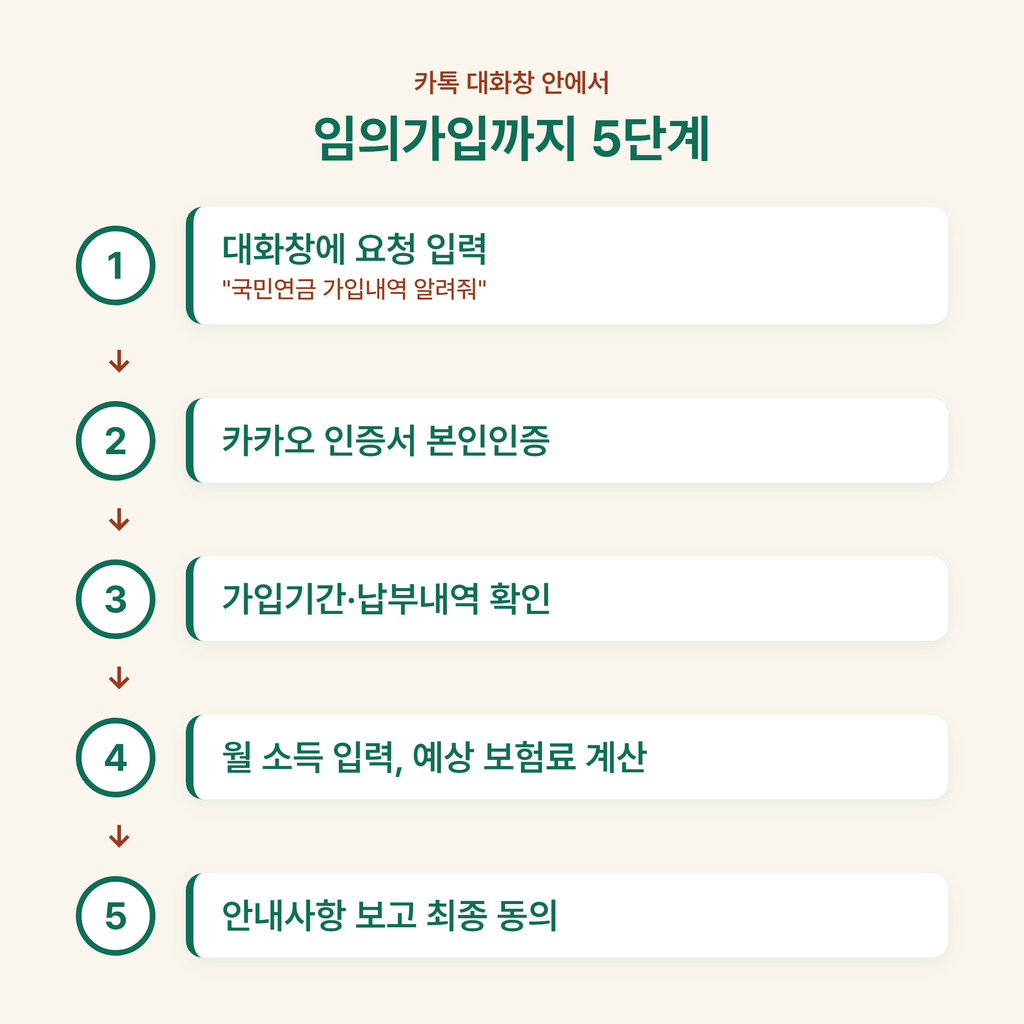
    1. 대화창에 “국민연금 가입내역 알려줘”처럼 요청을 입력해요.
    2. 카카오 인증서로 본인인증을 해요.
    3. 가입기간과 납부내역을 확인해요.
    4. 임의가입이면 자격을 확인하고, 원하는 월 소득을 입력해 예상 보험료를 계산해요. 예를 들어 “월 300만원 기준 보험료 얼마야?”처럼 물어봐요.
    5. 예상 보험료와 안내사항을 보고 최종 동의하면 신청이 끝나요.

    진입 경로는 출처마다 설명이 달라요. 일부 보도는 카톡 ‘더보기’ 메뉴의 ‘AI 국민비서’ 아이콘을 말하고, 카카오의 3월 시범서비스 보도자료는 공식 채널 ‘국민비서 구삐’를 통한다고 설명해요. 실제 화면 위치는 앱에서 직접 확인하는 게 안전해요.

    임의가입 대상은 누구일까요

    임의가입은 사업장·지역가입자가 될 수 없는 국내 거주 국민 중 18세 이상 60세 미만이 본인 선택으로 가입하는 제도예요. 국민연금공단은 타 공적연금 가입자, 조기노령연금 수급자는 제외한다고 안내해요.

    정부24에는 대표 대상으로 학생, 군복무 중인 사람, 기초생활보장 수급자 등이 나와 있어요. 전업주부는 공단 페이지에 직접 적혀 있지 않지만, 언론 보도에서 이번 서비스의 대상으로 언급됐어요.

    보험료는 월 소득을 넣어서 확인해요

    2026년 임의가입자의 정확한 최저 보험료는 공식 자료로 확인하지 못했어요. 공단은 임의가입자의 기준소득월액을 지역가입자 중위수 이상으로 설명하고, 보험료율은 2026년 9.5%예요.

    인터넷에 도는 구체적 금액은 공식 근거를 찾지 못해 싣지 않았어요. 카톡에서 월 소득을 넣으면 예상 보험료가 계산된다는 보도가 있으니, 그 화면의 금액을 기준으로 판단하는 게 현실적이에요.

    신청 전에 알아둘 점

    탈퇴는 본인이 원하면 언제든 가능하고, 6개월 이상 보험료를 내지 않으면 자동으로 탈퇴 처리돼요. 노령연금을 받으려면 최소 가입기간 10년(120개월)이 필요하다는 점도 기억해두면 좋아요.

    카톡에서 탈퇴 신청이나 자동이체 등록이 되는지는 확인하지 못했어요. 이 부분은 신청 화면이나 공단 문의(1355)로 직접 확인해야 해요.

    카톡이 불편하면 기존 방법도 그대로 쓸 수 있어요. 공단 홈페이지와 앱 ‘내 곁에 국민연금’이 있어요. 정부24나 방문·우편·팩스로도 신청할 수 있어요.

    여기까지 요약, 카톡 임의가입

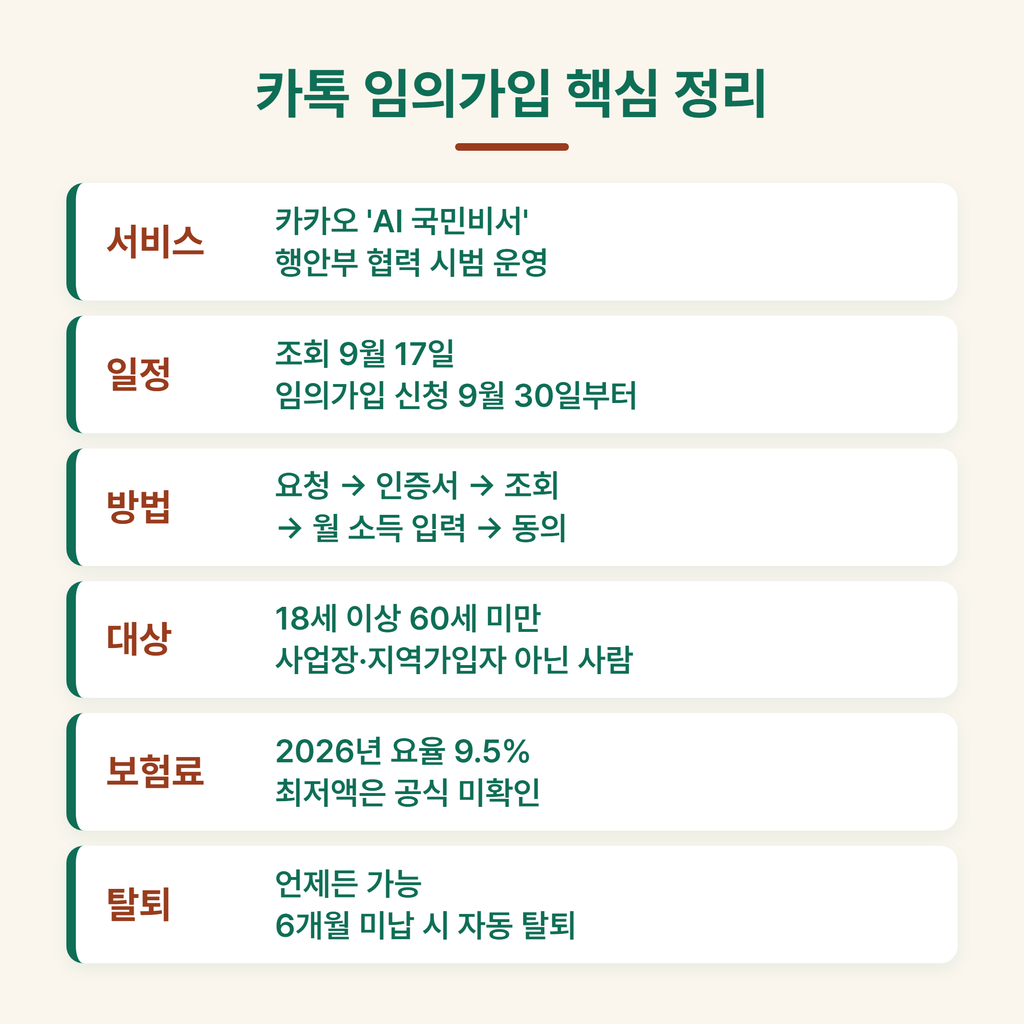
    • 서비스: 카카오 ‘AI 국민비서’, 행정안전부 협력 시범 운영
    • 일정: 조회 9월 17일, 임의가입 신청 9월 30일부터
    • 방법: 대화창 요청, 카카오 인증서, 조회, 월 소득 입력, 최종 동의
    • 대상: 18세 이상 60세 미만, 사업장·지역가입자가 아닌 국내 거주 국민
    • 보험료: 2026년 보험료율 9.5%, 최저 금액은 공식 확인 불가
    • 탈퇴: 언제든 가능, 6개월 미납 시 자동 탈퇴

    마지막으로 챙길 것

    신청 전에 카톡으로 가입내역과 예상 보험료부터 확인해보세요. 조회만으로는 가입이 되지 않으니 부담이 없어요. 보험료를 꾸준히 낼 수 있는지가 임의가입의 핵심이라고 생각해요.

    서비스가 시범 운영 단계라 조건이 바뀔 수 있어요. 최종 동의 전 화면 안내를 꼭 읽어보세요!

    자주 묻는 질문(FAQ)

    Q. 카톡으로 국민연금 임의가입 신청은 언제부터 되나요?
    2026년 9월 30일부터라고 보도됐어요. 가입내역 조회는 9월 17일부터 먼저 열렸어요.

    Q. 전업주부도 임의가입할 수 있나요?
    공단 기준으로는 사업장·지역가입자가 아닌 18세 이상 60세 미만이면 본인 선택으로 가입해요. 이번 서비스 대상으로 전업주부가 언급됐다는 보도가 있어요.

    Q. 카톡에서 탈퇴도 되나요?
    확인하지 못했어요. 탈퇴는 기존 채널이나 1355로 문의하는 게 확실해요.


    참고 출처
    국민연금공단 – 임의가입 안내 nps.or.kr
    정부24 – 임의(임계)가입자 가입(탈퇴)신청 gov.kr
    카카오 보도자료 – AI 국민비서 시범서비스 출시 kakaocorp.com
    카카오 보도자료 – 국민연금공단 MOU 체결 kakaocorp.com
    보건복지부 보도자료 – 연금개혁(보험료율 9.5%) mohw.go.kr
    (카톡 서비스 일정·단계는 언론 인용 기준: 머니투데이 2026-09-30, 파이낸셜뉴스)